


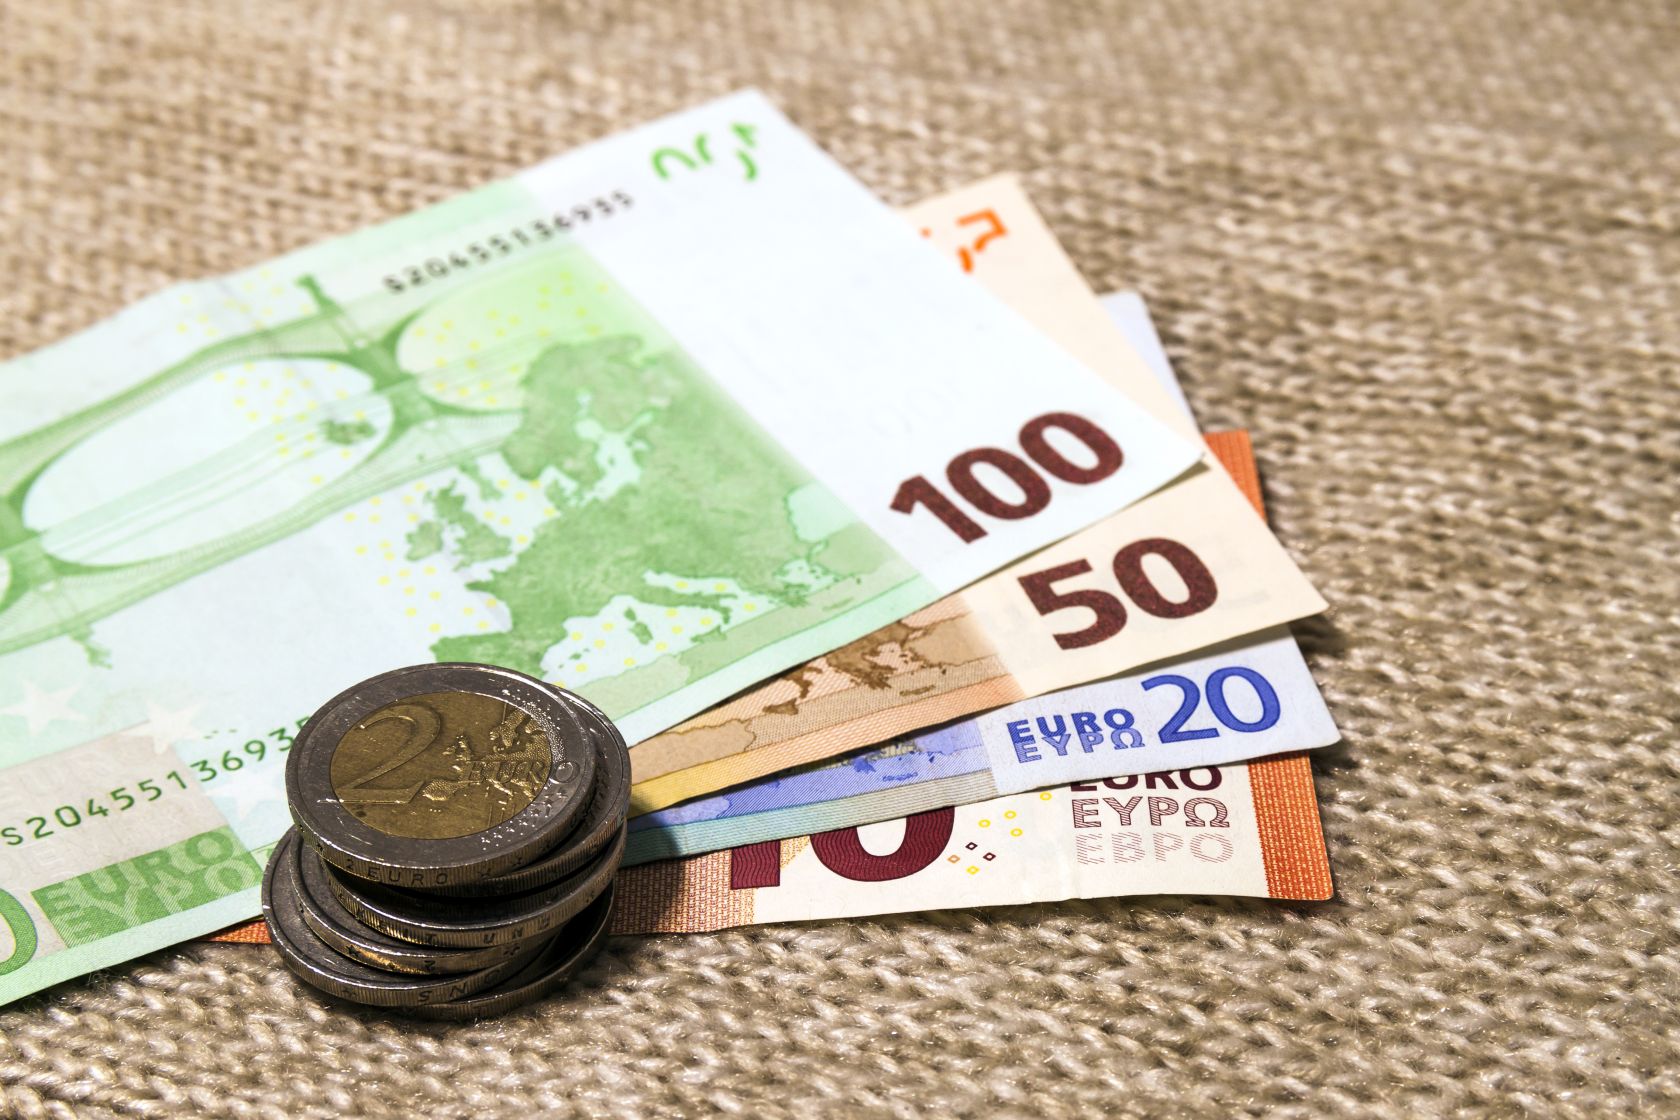
As «publicações nas redes sociais», que incluem a alegação de que «daqui a 847 dias, os montantes em dinheiro superiores a 10 000 € passarão a ser ilegais» e de que, eventualmente, «cada euro será programável, rastreável e estará totalmente sob controlo» — e que são acompanhadas por uma fotografia de Ursula von der Leyen e referências a uma «ditadura satânica» — são uma mistura de legislação real e pura fantasia.
As publicações referem prazos em julho de 2027 e no início de 2029. Na realidade, a União Europeia (UE) adotou o Regulamento (UE) n.º 2024/1624 em maio de 2024, como parte de um pacote legislativo destinado a combater o branqueamento de capitais e o financiamento do terrorismo.
Este regulamento impõe um limite de 10 000 € aos pagamentos em dinheiro para a aquisição de bens e serviços, com entrada em vigor a partir de 10 de julho de 2027. O artigo 80.º do regulamento estipula que «as pessoas que comercializam bens ou prestam serviços só podem aceitar ou efetuar pagamentos em dinheiro num montante até
10 000 € ou o equivalente em moeda nacional ou estrangeira». Deixa claro que a intenção é combater o comércio ilícito e que a regra não se aplica a «pagamentos entre particulares a título não profissional».
O regulamento não proíbe a posse ou o transporte de dinheiro em quantias superiores a 10 000 €. Limita-se a reiterar a obrigação já existente de declarar tais quantias às autoridades aduaneiras nas fronteiras externas da UE.
No que diz respeito à ausência de qualquer conflito entre o regulamento da UE e a legislação nacional, Magda Moura Canas (porta-voz da DECO PROteste) afirmou ao SIC Verifica: «Esta exclusão significa que, por força desse artigo, o limite máximo da UE de 10 000 € não se aplica a transações privadas entre particulares que não atuem a título profissional. Assim, por exemplo, um particular que venda um bem pessoal a outro particular ficaria fora do âmbito de aplicação desse limite da UE.»
Acrescenta ainda que o novo regulamento se limita a estabelecer um limite máximo comum e permite que cada Estado-Membro o ultrapasse. Em Portugal, a lei proíbe qualquer recebimento em dinheiro de 3 000 € ou mais em qualquer transação entre particulares. Assim, no exemplo da venda de um automóvel por
11 000 € entre dois particulares em Portugal, «o pagamento integral em dinheiro não é permitido» e «tem de ser efetuado através de outro meio legalmente aceitável que identifique o destinatário, ou seja, uma transferência bancária».
Ela observa que, embora «a exclusão das transações entre particulares possa suscitar alguma preocupação quanto à rastreabilidade de certas transações», a utilização de um método de pagamento rastreável «facilita, de facto, a apresentação de provas da transação» para efeitos fiscais. Conclui que «o limite de 10 000 € da UE não constitui, de forma alguma, um novo limite universal para todas as transações entre particulares e não revoga, de modo algum, a legislação portuguesa mais restritiva».
As alegações de que o euro se tornará totalmente programável e rastreável dizem respeito ao projeto do euro digital da UE e do BCE. O euro digital deverá ser lançado em 2029. Tanto o Conselho como a Comissão deixaram claro que «o euro digital irá complementar, e não substituir, o dinheiro em numerário» e que o dinheiro em numerário continuará a ser emitido e utilizado.
No que diz respeito ao controlo estatal sobre as despesas das pessoas, Piero Cipollone (membro da Comissão Executiva do BCE) deixou absolutamente claro que «nunca será possível restringir a utilização do euro digital a fins pré-definidos» e que não haverá restrições quanto ao local, ao momento ou à finalidade para a qual se pode gastá-lo.
No que diz respeito à privacidade, o BCE confirmou que as transações offline (presenciais) serão tão privadas como o dinheiro em numerário e que, no caso das transações online, o BCE não poderá identificar o indivíduo nem rastrear as suas transações. O quadro final, evidentemente, continua sujeito à aprovação de futura legislação da UE.
Defina o The Portugal News como a sua fonte preferida de notícias no Google
 Adicionar como fonte preferida no Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media