


Portugal continua a atrair pessoas que procuram sol, um estilo de vida agradável e segurança. No entanto, mudar de país pode alterar o contexto fiscal, regulamentar e de planeamento sucessório no que diz respeito às pensões e aos investimentos. As soluções que eram adequadas enquanto se vivia no Reino Unido — ou que foram implementadas há vários anos — podem já não ser a solução mais adequada, económica ou fiscalmente eficiente para alguém residente em Portugal.
Na OpesFidelio, encontramos regularmente expatriados que não têm a certeza de quanto custam realmente os seus investimentos, se a sua carteira continua a ser adequada aos seus objetivos ou de como as próximas alterações ao imposto sucessório do Reino Unido poderão afetar o património destinado à reforma. Uma análise transfronteiriça pode ajudar a identificar o que requer atenção — e, igualmente importante, o que não precisa de ser alterado.
 Créditos: Imagem fornecida; Autor: Opesfidelio;
Compreenda o que os seus investimentos realmente custam
Na sequência do Brexit, muitos expatriados do Reino Unido mudaram-se para plataformas compatíveis com a UE, investimentos baseados em seguros ou outras estruturas transfronteiriças. Estas podem ser perfeitamente adequadas, mas o custo global pode incluir várias componentes distintas — por exemplo, comissões de fundos, comissões da plataforma ou do produto, honorários de consultoria e, em alguns casos, acordos de comissões herdados.
O valor importante não é uma comissão individual, mas sim o custo total de propriedade. Mesmo uma diferença de 1% ao ano representa 2 500 € numa carteira de 250 000 €, sem contar com os efeitos da capitalização. Uma análise deve, portanto, determinar o que está a pagar, o que recebe em troca e se existem alternativas de menor custo capazes de atingir os mesmos objetivos sem sacrificar a adequação ou as características transfronteiriças necessárias.
Os consultores da OpesFidelio trabalham com base numa remuneração transparente e divulgada, para que os clientes possam compreender o custo do aconselhamento e da solução de investimento antes de avançarem.
As alterações ao Imposto sobre Sucessões (IHT) relativo às pensões no Reino Unido são agora lei
As reformas do imposto sucessório sobre pensões no Reino Unido já não são meras propostas. A Lei das Finanças de 2026 determinou que a maioria dos fundos de pensões britânicos não utilizados e dos benefícios de pensão por morte sejam incluídos no património do membro falecido para efeitos do Imposto sobre Sucessões do Reino Unido, no caso de óbitos ocorridos a partir de 6 de abril de 2027.
Isso não significa que todas as pensões estarão sujeitas a um IHT de 40%. A efetiva incidência do imposto depende do valor e da composição do património, dos abatimentos e isenções disponíveis, de quem recebe os benefícios e da situação fiscal do indivíduo no que diz respeito ao IHT do Reino Unido. As transferências para um cônjuge ou parceiro civil sobrevivente podem continuar isentas, e alguns benefícios — incluindo os benefícios por morte em serviço que preencham os requisitos — estão excluídos das novas regras.
Para os expatriados britânicos e outras pessoas com património de pensões no Reino Unido, isto torna o planeamento da reforma e sucessório mais interligado do que antes. Pode ser sensato rever em conjunto os levantamentos de pensões, as nomeações de beneficiários, outros ativos e os planos de sucessão, em vez de tratar a pensão como um investimento isolado. Qualquer ação deve basear-se em aconselhamento fiscal e financeiro individual; transferir ou levantar fundos de pensão simplesmente para evitar o IHT pode acarretar outras consequências fiscais, de investimento e de rendimento de reforma.
Portugal também mudou: o regime NHR já não é o padrão
O regime original de Residente Não Habitual (NHR) de Portugal foi revogado para os recém-chegados a partir de 1 de janeiro de 2024, estando sujeito a regras transitórias para as pessoas que já se qualificavam. O seu sucessor, o Incentivo à Investigação Científica e à Inovação (IFICI), é muito mais restrito e está disponível apenas para pessoas que cumpram condições específicas de residência e de atividade elegível.
Para quem não se enquadra no NHR ou no IFICI, a tributação portuguesa dos investimentos tem, portanto, um impacto direto na decisão sobre como estruturar uma carteira. Regra geral, os rendimentos de investimentos e muitos ganhos com títulos são tributados a 28%, embora o tratamento específico dependa do ativo e das circunstâncias. Desde 2024, os títulos cotados elegíveis e as unidades de participação em organismos de investimento coletivo de tipo aberto detidos por mais de dois anos podem beneficiar de uma isenção parcial de imposto, que aumenta com o período de detenção. Isto torna a estrutura de investimento, a rotatividade e os períodos de detenção cada vez mais relevantes para o planeamento a longo prazo em Portugal.
O que deve abranger uma análise transfronteiriça?
• As pensões do Reino Unido e o impacto das regras do Imposto sobre Sucessões (IHT) que entram em vigor a partir de 6 de abril de 2027.
• O custo total dos investimentos existentes, incluindo fundos, plataformas, produtos e consultoria.
• O risco da carteira, a diversificação e se a estratégia de investimento continua a corresponder aos seus objetivos e horizonte temporal.
• Tratamento fiscal português dos investimentos, incluindo se as regras transitórias do NHR, o IFICI ou o regime fiscal ordinário se aplicam ao seu caso.
• Designação de beneficiários, testamentos, planeamento sucessório e necessidades de seguro.
• Se os produtos existentes no Reino Unido ou offshore continuam a ser adequados para um residente na UE/Portugal e se qualquer alteração proposta acarreta consequências fiscais ou custos de saída.
O objetivo não é alterar os investimentos apenas por alterá-los. Uma boa revisão deve identificar em que casos um acordo existente continua a ser adequado, bem como em que casos os custos, o tratamento fiscal, o risco ou a regulamentação justificam uma alteração.
É hora de agir
Os mercados evoluem. As regras mudam. Os custos acumulam-se. Rever a sua carteira uma vez de cada em em em anos simplesmente não é suficiente quando vive e investe além-fronteiras.
Ao falar com um consultor independente, regulamentado pela UE e qualificado no Reino Unido, pode:
- Reduzir custos desnecessários dos fundos.
- Proteger a sua família ao abrigo das novas regras do Imposto sobre o Património (IHT).
- Otimizar os rendimentos no âmbito de estruturas conformes e transparentes.
As suas finanças merecem a mesma atenção que o seu estilo de vida — segurança, sustentabilidade e tranquilidade.
Por que razão a especialização transfronteiriça é importante
O aconselhamento transfronteiriço não se resume a falar inglês ou a ter uma presença local. Exige compreender onde o cliente vive, onde se encontram os ativos e as pensões, quais as autorizações regulamentares aplicáveis e quando é necessário aconselhamento fiscal ou jurídico especializado.
Através da rede OpesFidelio, os clientes podem aceder a aconselhamento devidamente regulamentado nas jurisdições relevantes, juntamente com consultores que compreendem as pensões do Reino Unido e as questões que surgem frequentemente quando as pessoas se deslocam entre países. Isto ajuda a evitar que um investimento em Portugal, uma pensão do Reino Unido e um plano sucessório sejam vistos como três problemas independentes.
O momento certo para rever a situação é antes de as regras mudarem
As regras do Reino Unido relativas ao Imposto sobre Sucessões (IHT) aplicáveis às pensões entram em vigor a partir de 6 de abril de 2027. Para quem se encontra em Portugal e possui ativos significativos em pensões ou investimentos no Reino Unido, os próximos meses oferecem uma oportunidade para compreender a situação e ponderar se é necessário tomar alguma medida — sem tomar decisões precipitadas perto do prazo limite.
Uma revisão deve deixar-lhe três respostas claras: o que possui, quanto custa e se continua a ser adequado para a sua vida em Portugal.
Próximos seminários – 27 e 29 de outubro de 2026
Conheça a nossa equipa de consultores especializados e parceiros de investimento nos nossos seminários deste mês de outubro — inscreva-se hoje mesmo para garantir o seu lugar gratuito.
Entre os oradores contam-se:
James Pearcy-Caldwell, CEO da OpesFidelio
Simon Baker, Diretor de Vendas Regional (Europa) da Utmost
Nathan Sweeney, Diretor de Investimentos da Marlborough
Paul Forman, Diretor de Vendas Internacionais da Novia Global
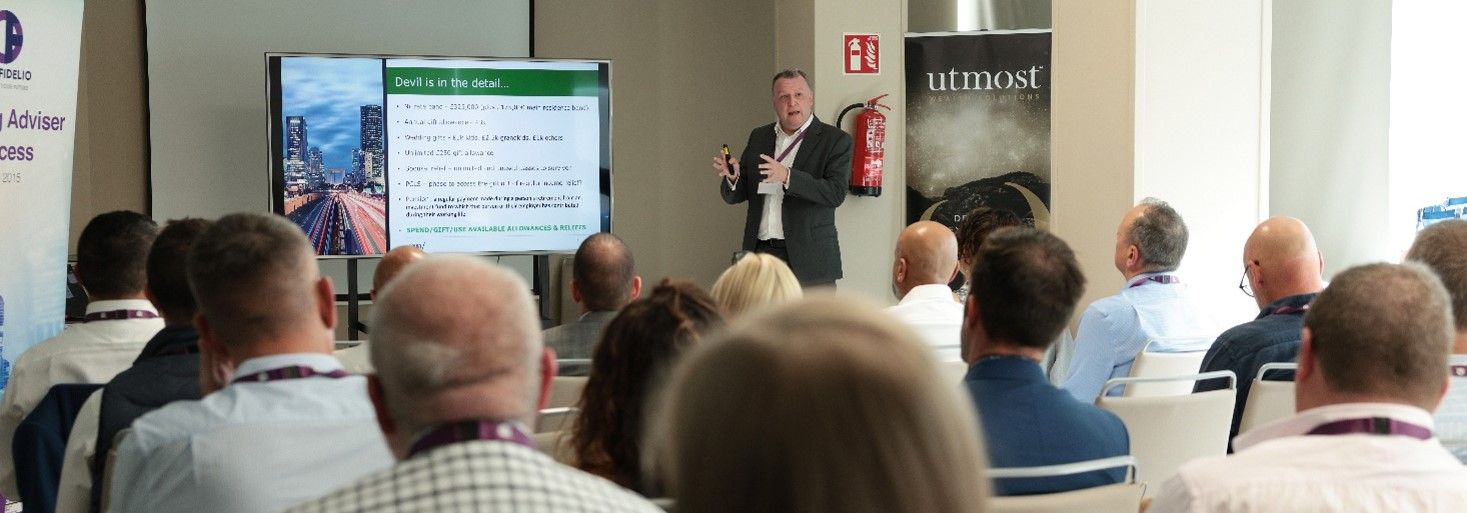 Créditos: Imagem fornecida; Autor: Opesfidelio;
Cascais - terça-feira, 27 de outubro de 2026
18h30 - 21h00
Hotel Baia
Passeio de D. Luís I, 2754-509 Cascais
Lagos - quinta-feira, 29 de outubro de 2026
das 11h00 às 13h00
Boavista Golf & Spa
Quinta da Boavista, 8601-901 Lagos
Inclui: Bebidas e canapésde cortesia
E-mail: admin@opesfidelio.eu
Tel.: +351 300 600 990 (horário de expediente)
Web: opesfidelio.eu/portugal26
Informação importante
Este artigo destina-se apenas a fins informativos gerais e não constitui aconselhamento personalizado em matéria de investimento, fiscalidade ou questões jurídicas. O tratamento fiscal depende das circunstâncias individuais e pode sofrer alterações. Caso seja necessário aconselhamento fiscal ou jurídico em Portugal ou no Reino Unido, este deve ser obtido junto de um profissional devidamente qualificado. O valor dos investimentos pode tanto subir como descer, podendo o investidor recuperar um montante inferior ao investido.
OpesFidelio - Aconselhamento Financeiro Transfronteiriço
Transparente | Transfronteiriço | Centrado no Cliente
Defina o The Portugal News como a sua fonte preferida de notícias no Google
 Adicionar como fonte preferida no Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media