


Portugal sigue atrayendo a personas que buscan sol, un buen estilo de vida y seguridad. Sin embargo, mudarse a otro país puede modificar el contexto fiscal, normativo y de planificación patrimonial en lo que respecta a las pensiones y las inversiones. Las soluciones que resultaban adecuadas mientras se vivía en el Reino Unido —o que se establecieron hace varios años— pueden haber dejado de ser la opción más adecuada, rentable o fiscalmente eficiente para alguien que reside en Portugal.
En OpesFidelio, nos encontramos habitualmente con expatriados que no tienen claro cuál es el coste real de sus inversiones, si su cartera sigue siendo adecuada para sus objetivos o cómo podrían afectar a su patrimonio de pensiones los próximos cambios en el impuesto de sucesiones del Reino Unido. Un análisis transfronterizo puede ayudar a identificar qué aspectos requieren atención y, lo que es igual de importante, qué aspectos no necesitan modificarse.
 Créditos: Imagen facilitada; Autor: Opesfidelio;
Comprende cuál es el coste real de tus inversiones
Tras el Brexit, muchos expatriados del Reino Unido se pasaron a plataformas compatibles con la UE, inversiones basadas en seguros u otras estructuras transfronterizas. Estas pueden ser totalmente adecuadas, pero el coste total puede incluir varios componentes distintos; por ejemplo, comisiones de fondos, comisiones de la plataforma o del producto, honorarios de los asesores y, en algunos casos, acuerdos de comisiones heredados.
La cifra importante no es una comisión individual, sino el coste total de propiedad. Incluso una diferencia del 1 % al año supone 2 500 € en una cartera de 250 000 €, sin tener en cuenta la capitalización. Por lo tanto, un análisis debería determinar cuánto está pagando, qué recibe a cambio y si existen alternativas de menor coste que puedan cumplir los mismos objetivos sin sacrificar la idoneidad ni las características transfronterizas necesarias.
Los asesores de OpesFidelio trabajan con un sistema de remuneración transparente y claramente comunicado, de modo que los clientes puedan comprender el coste del asesoramiento y de la solución de inversión antes de seguir adelante.
Los cambios en el impuesto sobre sucesiones de las pensiones del Reino Unido ya son ley
Las reformas del impuesto sobre sucesiones de las pensiones del Reino Unido ya no son meras propuestas. La Ley de Finanzas de 2026 establece que la mayoría de los fondos de pensiones del Reino Unido no utilizados y las prestaciones por fallecimiento de las pensiones se incorporen al patrimonio del afiliado fallecido a efectos del impuesto sobre sucesiones del Reino Unido para los fallecimientos que se produzcan a partir del 6 de abril de 2027.
Esto no significa que todas las pensiones estén sujetas a un impuesto sobre sucesiones del 40 %. La obligación real de pagar el impuesto depende del valor y la composición de la herencia, las deducciones y exenciones disponibles, quién reciba las prestaciones y la situación fiscal de la persona respecto al impuesto sobre sucesiones del Reino Unido. Las transferencias al cónyuge o pareja civil superviviente pueden seguir estando exentas, y algunas prestaciones —incluidas las prestaciones por fallecimiento en acto de servicio que cumplan los requisitos— quedan al margen de la nueva normativa.
Para los expatriados británicos y otras personas con patrimonio en forma de pensiones del Reino Unido, esto hace que la planificación de la jubilación y la sucesión estén más interrelacionadas que antes. Puede ser conveniente revisar conjuntamente las retiradas de fondos de la pensión, la designación de beneficiarios, otros activos y los planes de sucesión, en lugar de tratar la pensión como una inversión aislada. Cualquier medida debe basarse en el asesoramiento fiscal y financiero individual; trasladar o retirar fondos de la pensión simplemente para evitar el IHT puede acarrear otras consecuencias fiscales, de inversión y de ingresos de jubilación.
Portugal también ha cambiado: el régimen NHR ya no es el predeterminado
El régimen original de Residente No Habitual (NHR) de Portugal quedó derogado para los recién llegados a partir del 1 de enero de 2024, con sujeción a normas transitorias para las personas que ya cumplían los requisitos. Su sucesor, el Incentivo a la Investigación Científica y la Innovación (IFICI), es mucho más restrictivo y solo está disponible para quienes cumplan condiciones específicas de residencia y de actividad que den derecho a acogerse al régimen.
Por lo tanto, para quienes no se acogen al NHR ni al IFICI, la fiscalidad portuguesa de las inversiones influye directamente a la hora de decidir cómo estructurar una cartera. Como norma general, los rendimientos de las inversiones y muchas plusvalías de valores se gravan al 28 %, aunque el tratamiento concreto depende del activo y de las circunstancias. Desde 2024, los valores cotizados que cumplan los requisitos y las participaciones en organismos de inversión colectiva de tipo abierto que se mantengan durante más de dos años pueden beneficiarse de una exención fiscal parcial, que aumenta con el período de tenencia. Esto hace que la estructura de la inversión, la rotación y los períodos de tenencia sean cada vez más relevantes para la planificación a largo plazo en Portugal.
¿Qué debe abarcar un análisis transfronterizo?
• Las pensiones del Reino Unido y el impacto de las normas del impuesto sobre sucesiones (IHT) que entrarán en vigor a partir del 6 de abril de 2027.
• El coste total de las inversiones existentes, incluidos fondos, plataformas, productos y asesoramiento.
• El riesgo de la cartera, la diversificación y si la estrategia de inversión sigue ajustándose a sus objetivos y horizonte temporal.
• El tratamiento fiscal portugués de las inversiones, incluyendo si se le aplican las normas transitorias del NHR, el IFICI o el régimen fiscal ordinario.
• Designación de beneficiarios, testamentos, planificación sucesoria y necesidades de seguros.
• Si los productos actuales del Reino Unido o extraterritoriales siguen siendo adecuados para un residente de la UE o de Portugal y si cualquier cambio propuesto tiene consecuencias fiscales o de costes de salida.
El objetivo no es cambiar las inversiones por cambiar. Una buena revisión debe identificar en qué casos una estructura existente sigue siendo adecuada, así como en qué casos los costes, el tratamiento fiscal, el riesgo o la normativa justifican un cambio.
Es el momento de actuar
Los mercados fluctúan. Las normas cambian. Los costes se acumulan. Revisar su cartera una vez cada pocos años simplemente no es suficiente cuando se vive e invierte más allá de las fronteras.
Al consultar con un asesor independiente, regulado por la UE y con titulación del Reino Unido, podrá:
- Reducir los costes innecesarios de los fondos.
- Proteger a su familia en virtud de la nueva normativa sobre el impuesto sobre sucesiones.
- Optimizar la rentabilidad dentro de estructuras transparentes y que cumplan con la normativa.
Tus finanzas merecen la misma atención que tu estilo de vida: seguridad, sostenibilidad y tranquilidad.
Por qué es importante la experiencia transfronteriza
El asesoramiento transfronterizo no consiste simplemente en hablar inglés o tener presencia local. Requiere comprender dónde vive el cliente, dónde se encuentran los activos y las pensiones, qué autorizaciones reglamentarias se aplican y cuándo se necesita asesoramiento fiscal o jurídico especializado.
A través de la red OpesFidelio, los clientes pueden acceder a un asesoramiento debidamente regulado en las jurisdicciones pertinentes, junto con asesores que conocen las pensiones del Reino Unido y las cuestiones que suelen surgir cuando las personas se trasladan de un país a otro. Esto ayuda a evitar que una inversión en Portugal, una pensión del Reino Unido y una planificación sucesoria se consideren tres problemas inconexos.
El momento de revisar la situación es antes de que cambien las normas
Las normas del Reino Unido sobre el impuesto sobre sucesiones (IHT) aplicables a las pensiones entrarán en vigor el 6 de abril de 2027. Para cualquier persona que resida en Portugal y cuente con importantes activos en forma de pensiones o inversiones del Reino Unido, los próximos meses ofrecen la oportunidad de comprender su situación y valorar si conviene tomar alguna medida, sin tener que tomar decisiones precipitadas a última hora.
Una revisión debería proporcionarle tres respuestas claras: qué posee, cuánto le cuesta y si sigue siendo adecuado para su vida en Portugal.
Próximos seminarios: 27 y 29 de octubre de 2026
Conoce a nuestro equipo de asesores expertos y socios de inversión en nuestros seminarios de este mes de octubre: inscríbete hoy mismo para conseguir tu plaza gratuita.
Entre los ponentes se encuentran:
James Pearcy-Caldwell, director ejecutivo de OpesFidelio
Simon Baker, director regional de ventas (Europa) de Utmost
Nathan Sweeney, director de inversiones de Marlborough
Paul Forman, director de ventas internacionales de Novia Global
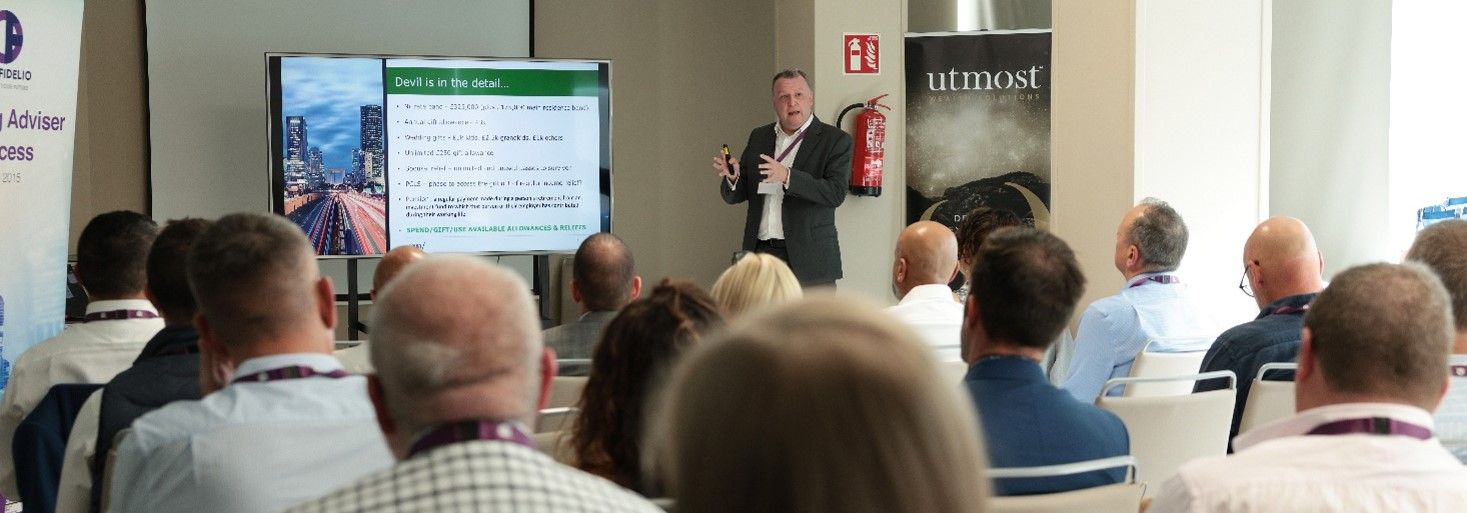 Créditos: Imagen facilitada; Autor: Opesfidelio;
Cascais - Martes, 27 de octubre de 2026
18:30 - 21:00
Hotel Baia
Passeio de D. Luís I, 2754-509 Cascais
Lagos - Jueves, 29 de octubre de 2026
11:00 - 13:00
Boavista Golf & Spa
Quinta da Boavista, 8601-901 Lagos
Incluye: Bebidas y canapésde cortesía
Correo electrónico: admin@opesfidelio.eu
Tel.: +351 300 600 990 (en horario comercial)
Web: opesfidelio.eu/portugal26
Información importante
Este artículo tiene carácter meramente informativo y no constituye un asesoramiento personalizado en materia de inversiones, fiscalidad o cuestiones jurídicas. El tratamiento fiscal depende de las circunstancias individuales y puede variar. En caso de que se requiera asesoramiento fiscal o jurídico en Portugal o en el Reino Unido, este deberá obtenerse de un profesional debidamente cualificado. El valor de las inversiones puede tanto subir como bajar, y es posible que recupere menos de lo que invirtió.
OpesFidelio - Asesoramiento financiero transfronterizo
Transparente | Transfronterizo | Centrado en el cliente
Establece The Portugal News como tu fuente preferida de noticias en Google
 Añadir como fuente preferida en Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media