


O tratado entra em vigor em Portugal a partir de 1 de janeiro de 2026.
No Reino Unido, aplica-se aos impostos retidos na fonte a partir de 1 de janeiro de 2026 e ao imposto sobre o rendimento e ao imposto sobre mais-valias a partir de 6 de abril de 2026.
Quando o acordo foi assinado em setembro de 2025, suscitou considerável atenção entre os residentes britânicos em Portugal, em particular aqueles que recebem pensões do Reino Unido, trabalham à distância ou mantêm rendimentos e investimentos no Reino Unido.
No entanto, após comparar os dois tratados, diria que várias das alterações são menos significativas do que parecem à primeira vista. Em muitos casos, o tratamento fiscal subjacente permanece, em linhas gerais, inalterado.
Existe, no entanto, uma alteração particularmente importante que tem recebido relativamente pouca atenção: a supressão da disposição do tratado que concedia o abatimento pessoal do Reino Unido aos residentes portugueses.
Para algumas pessoas, isto poderá resultar num aumento substancial da sua obrigação fiscal no Reino Unido.
Eis quatro áreas em que o novo acordo faz a diferença e o que isso significa na prática.
1. Pensões: tratamento fiscal semelhante, mas proteção mais ampla
O artigo 17.º constitui o ponto de partida para os rendimentos de pensões ao abrigo do novo tratado. Estabelece que as pensões e outras remunerações semelhantes pagas a um residente português são tributáveis exclusivamente em Portugal, sem prejuízo das disposições relativas ao serviço público previstas no artigo 18.º.
Isto mantém, em linhas gerais, a situação prevista no tratado de 1968, embora a redação anterior criasse complicações para determinados regimes de pensões.
Ao abrigo do antigo acordo, o artigo 17.º abrangia apenas as pensões pagas em contrapartida de trabalho prestado no passado. As pensões profissionais estavam abrangidas, mas as pensões pessoais, incluindo as pensões pessoais autoinvestidas (SIPPs), e a pensão do Estado do Reino Unido podiam, em vez disso, ser abrangidas pelo artigo 20.º, que trata de outros rendimentos.
O artigo 20.º apenas concedia direitos exclusivos de tributação a Portugal quando o beneficiário estivesse sujeito a tributação em Portugal sobre esses rendimentos. Consequentemente, nos casos em que a tributação portuguesa não se aplicasse, o Reino Unido podia reter os direitos de tributação.
O novo artigo 17.º elimina esta distinção. Deixa de exigir que os pagamentos de pensões decorram de trabalho prestado no passado, proporcionando uma proteção mais ampla ao abrigo do tratado para as pensões pessoais.
É importante referir que a referência a «outras remunerações semelhantes» abrange também os montantes únicos e, por conseguinte, o tratado trata os pagamentos regulares de pensões e os levantamentos de montantes únicos da mesma forma, cabendo a Portugal os direitos exclusivos de tributação.
O facto de Portugal efetivamente cobrar impostos sobre o pagamento depende da sua legislação nacional.
Pensões da função pública: Artigo 18.º
As pensões da função pública estão sujeitas a regras distintas ao abrigo do artigo 18.º.
O princípio geral é que as pensões pagas a título de serviço público no Reino Unido que preencham os requisitos continuam a ser tributáveis exclusivamente no Reino Unido.
No entanto, quando o beneficiário é residente em Portugal e é cidadão português, mas não é também cidadão do Reino Unido, tanto o Reino Unido como Portugal podem tributar a pensão. Portugal deve, nesse caso, conceder uma dedução relativa ao imposto do Reino Unido, em conformidade com as disposições do tratado em matéria de dupla tributação, sujeita às limitações aplicáveis.
Esta exceção relativa à nacionalidade mantém, em linhas gerais, o tratamento previsto no acordo de 1968, embora o novo artigo 18.º confirme expressamente que ambos os países podem exercer direitos de tributação.
E se o imposto do Reino Unido continuar a ser deduzido?
Nos casos em que Portugal detém direitos exclusivos de tributação, os particulares podem solicitar isenção das deduções sobre as pensões do Reino Unido ou reclamar o reembolso do imposto já pago.
Uma opção consiste em apresentar o formulário DT-Individual da HMRC, acompanhado de um certificado de residência fiscal em Portugal, para obter um código fiscal NT e receber rendimentos de pensão isentos de tributação no Reino Unido.
Em alternativa, o imposto pode ser reclamado no final do ano fiscal através de uma declaração de autoavaliação do Reino Unido, utilizando as páginas de residência do formulário SA109 e o formulário HS304.
2. Trabalho por conta de outrem: alterações ao critério dos 183 dias
O número de pessoas que se mudam para Portugal, continuando a trabalhar para empregadores do Reino Unido, aumentou a importância das disposições do tratado relativas ao trabalho por conta de outrem.
O artigo 14.º estipula que os rendimentos do trabalho auferidos por um residente fiscal português são tributáveis exclusivamente em Portugal, a menos que as funções sejam fisicamente desempenhadas no Reino Unido.
Quando um indivíduo é não-residente no Reino Unido, está ao serviço de uma empresa britânica e desempenha funções no Reino Unido, este país pode tributar os rendimentos atribuíveis a esses dias de trabalho.
Por exemplo, um residente português que continue a trabalhar para uma empresa do Reino Unido, mas regresse a Londres para uma semana de reuniões, estará sujeito a tributação no Reino Unido sobre os rendimentos atribuíveis a essa semana.
Portugal também pode tributar esses rendimentos na qualidade de país de residência do indivíduo, mas deve conceder uma dedução relativa ao imposto do Reino Unido, em conformidade com as disposições do tratado em matéria de dupla tributação.
A isenção dos 183 dias: trabalhadores por conta de outrem de empresas não britânicas
A situação é diferente quando um residente português desempenha funções no Reino Unido, mas está ao serviço de uma empresa não britânica.
Nos termos do n.º 2 do artigo 14.º, estes rendimentos do trabalho podem estar isentos de tributação no Reino Unido desde que sejam cumpridas as três condições seguintes:
· O indivíduo não passa mais de 183 dias no Reino Unido durante qualquer período de 12 meses com início ou fim no ano fiscal em questão;
· A remuneração é paga por, ou em nome de, um empregador que não seja residente no Reino Unido;
· A remuneração não é suportada por um estabelecimento estável do empregador no Reino Unido.
 Créditos: Imagem fornecida; Autor: Global Tax Consulting;
A alteração importante diz respeito à forma como os 183 dias são calculados.
Ao abrigo do tratado de 1968, o limite de 183 dias era calculado com base no ano fiscal do Reino Unido, que terminava a 5 de abril.
Isto permitia que os particulares distribuíssem as suas estadas por dois anos fiscais do Reino Unido sem necessariamente excederem o limite em qualquer um dos anos.
O novo tratado substitui esta regra por um critério de 12 meses consecutivos, abrangendo qualquer período relevante de 12 meses com início ou fim no ano fiscal em questão.
Consequentemente, os indivíduos já não podem contar com o ano fiscal do Reino Unido, que termina a 5 de abril, para reiniciar o seu limite de 183 dias.
Para os residentes portugueses empregados por empresas não britânicas que visitam regularmente o Reino Unido por motivos profissionais, é, por isso, importante manter um registo preciso dos seus dias no país.
E se o PAYE do Reino Unido continuar a ser deduzido?
Para os residentes portugueses que continuam a trabalhar remotamente para empregadores do Reino Unido, o PAYE do Reino Unido pode continuar a ser deduzido do seu salário, mesmo que parte ou a totalidade dos seus rendimentos não esteja sujeita a impostos no Reino Unido.
Existem duas opções principais para resolver esta situação.
Opção um: solicitar um código fiscal NT. As pessoas que saem do Reino Unido para trabalhar no estrangeiro podem apresentar o formulário P85 e solicitar um código fiscal NT à HMRC. Uma vez aprovado, isto permitirá que o seu empregador pague o salário sem deduzir o imposto sobre o rendimento do Reino Unido.
Opção dois: reclamar o imposto através da autoavaliação. Nos casos em que o PAYE do Reino Unido já tenha sido deduzido, os indivíduos podem apresentar uma declaração de impostos no Reino Unido para reclamar o imposto pago sobre rendimentos atribuíveis a funções de trabalho no estrangeiro que não estejam sujeitas a tributação no Reino Unido.
3. Dividendos: o limite máximo do imposto retido na fonte desce de 15 % para 10 %
O artigo 10.º reduz o imposto máximo que o Reino Unido pode cobrar sobre dividendos ordinários pagos a residentes portugueses de 15 %, ao abrigo do tratado de 1968, para 10 %, ao abrigo do novo acordo.
Aplica-se uma exceção a certas distribuições provenientes de veículos de investimento imobiliário, incluindo os Real Estate Investment Trusts (REITs) elegíveis, em que o máximo se mantém em 15%.
Na prática, porém, a maioria dos residentes portugueses que recebem dividendos ordinários do Reino Unido notará pouca diferença.
Isto deve-se ao facto de a legislação nacional do Reino Unido ser frequentemente mais favorável do que o tratado.
O Reino Unido não retém imposto na fonte sobre os dividendos. Além disso, ao abrigo das regras de rendimento não considerado do Reino Unido, a obrigação fiscal no Reino Unido dos não-residentes durante todo o ano relativamente a determinados rendimentos de investimento, incluindo dividendos do Reino Unido, pode ser limitada ao imposto deduzido na fonte.
Uma vez que não é retido qualquer imposto sobre os dividendos do Reino Unido, a obrigação fiscal resultante no Reino Unido sobre esses dividendos pode, por conseguinte, ser nula.
O cálculo do rendimento não considerado não permite que as deduções pessoais sejam deduzidas de outros rendimentos no Reino Unido; por isso, a HMRC compara este cálculo com o cálculo fiscal normal e aplica a obrigação fiscal mais baixa.
Consequentemente, para muitos residentes portugueses detentores de ações ordinárias do Reino Unido, a legislação nacional do Reino Unido já proporciona um resultado mais favorável do que o limite máximo de 10 % previsto no tratado.
Estão disponíveis mais informações na ficha de ajuda HS300 da HMRC.
4. A dedução pessoal do Reino Unido: a alteração mais ignorada
De todas as alterações introduzidas pelo novo tratado, esta é, sem dúvida, a mais importante para certos residentes portugueses que continuam a auferir rendimentos do Reino Unido.
O artigo 21.º da convenção de 1968 conferia aos indivíduos residentes em Portugal o direito às mesmas deduções pessoais do Reino Unido que os súbditos britânicos a viver no estrangeiro, sujeito a certas restrições.
Fundamentalmente, esse direito não se limitava a cidadãos britânicos ou portugueses.
Por exemplo, um cidadão americano, indiano ou sul-africano a viver em Portugal poderia, potencialmente, reclamar a dedução pessoal do Reino Unido sobre os lucros tributáveis provenientes de arrendamentos no Reino Unido, apesar de não ser nem britânico nem cidadão do EEE.
O tratado de 2025 elimina este direito.
O novo acordo não contém qualquer disposição equivalente ao antigo artigo 21.º.
Em vez disso, o artigo 22.º, n.º 5, confirma que nenhum dos países é obrigado a conceder as suas deduções pessoais a pessoas singulares que não sejam residentes no seu território.
A partir de 6 de abril de 2026, os residentes portugueses terão, portanto, de comprovar o seu direito à dedução pessoal do Reino Unido ao abrigo da legislação nacional britânica ou de outra disposição legal aplicável, em vez de se basearem exclusivamente na residência em Portugal.
A HMRC explica as regras de elegibilidade nacionais no seu Manual de Residência e Regime FIG, na secção RFIG50200.
As categorias elegíveis incluem cidadãos britânicos, nacionais de países do EEE e certas outras pessoas que satisfaçam condições legais específicas.
Os nacionais portugueses continuam a ser elegíveis, uma vez que Portugal é um Estado-Membro do EEE. Da mesma forma, os nacionais britânicos que residem em Portugal mantêm o seu direito.
No entanto, os indivíduos que não sejam nem britânicos nem nacionais do EEE, e que não se enquadrem noutra exceção, perderão agora um abatimento fiscal de que anteriormente beneficiavam.
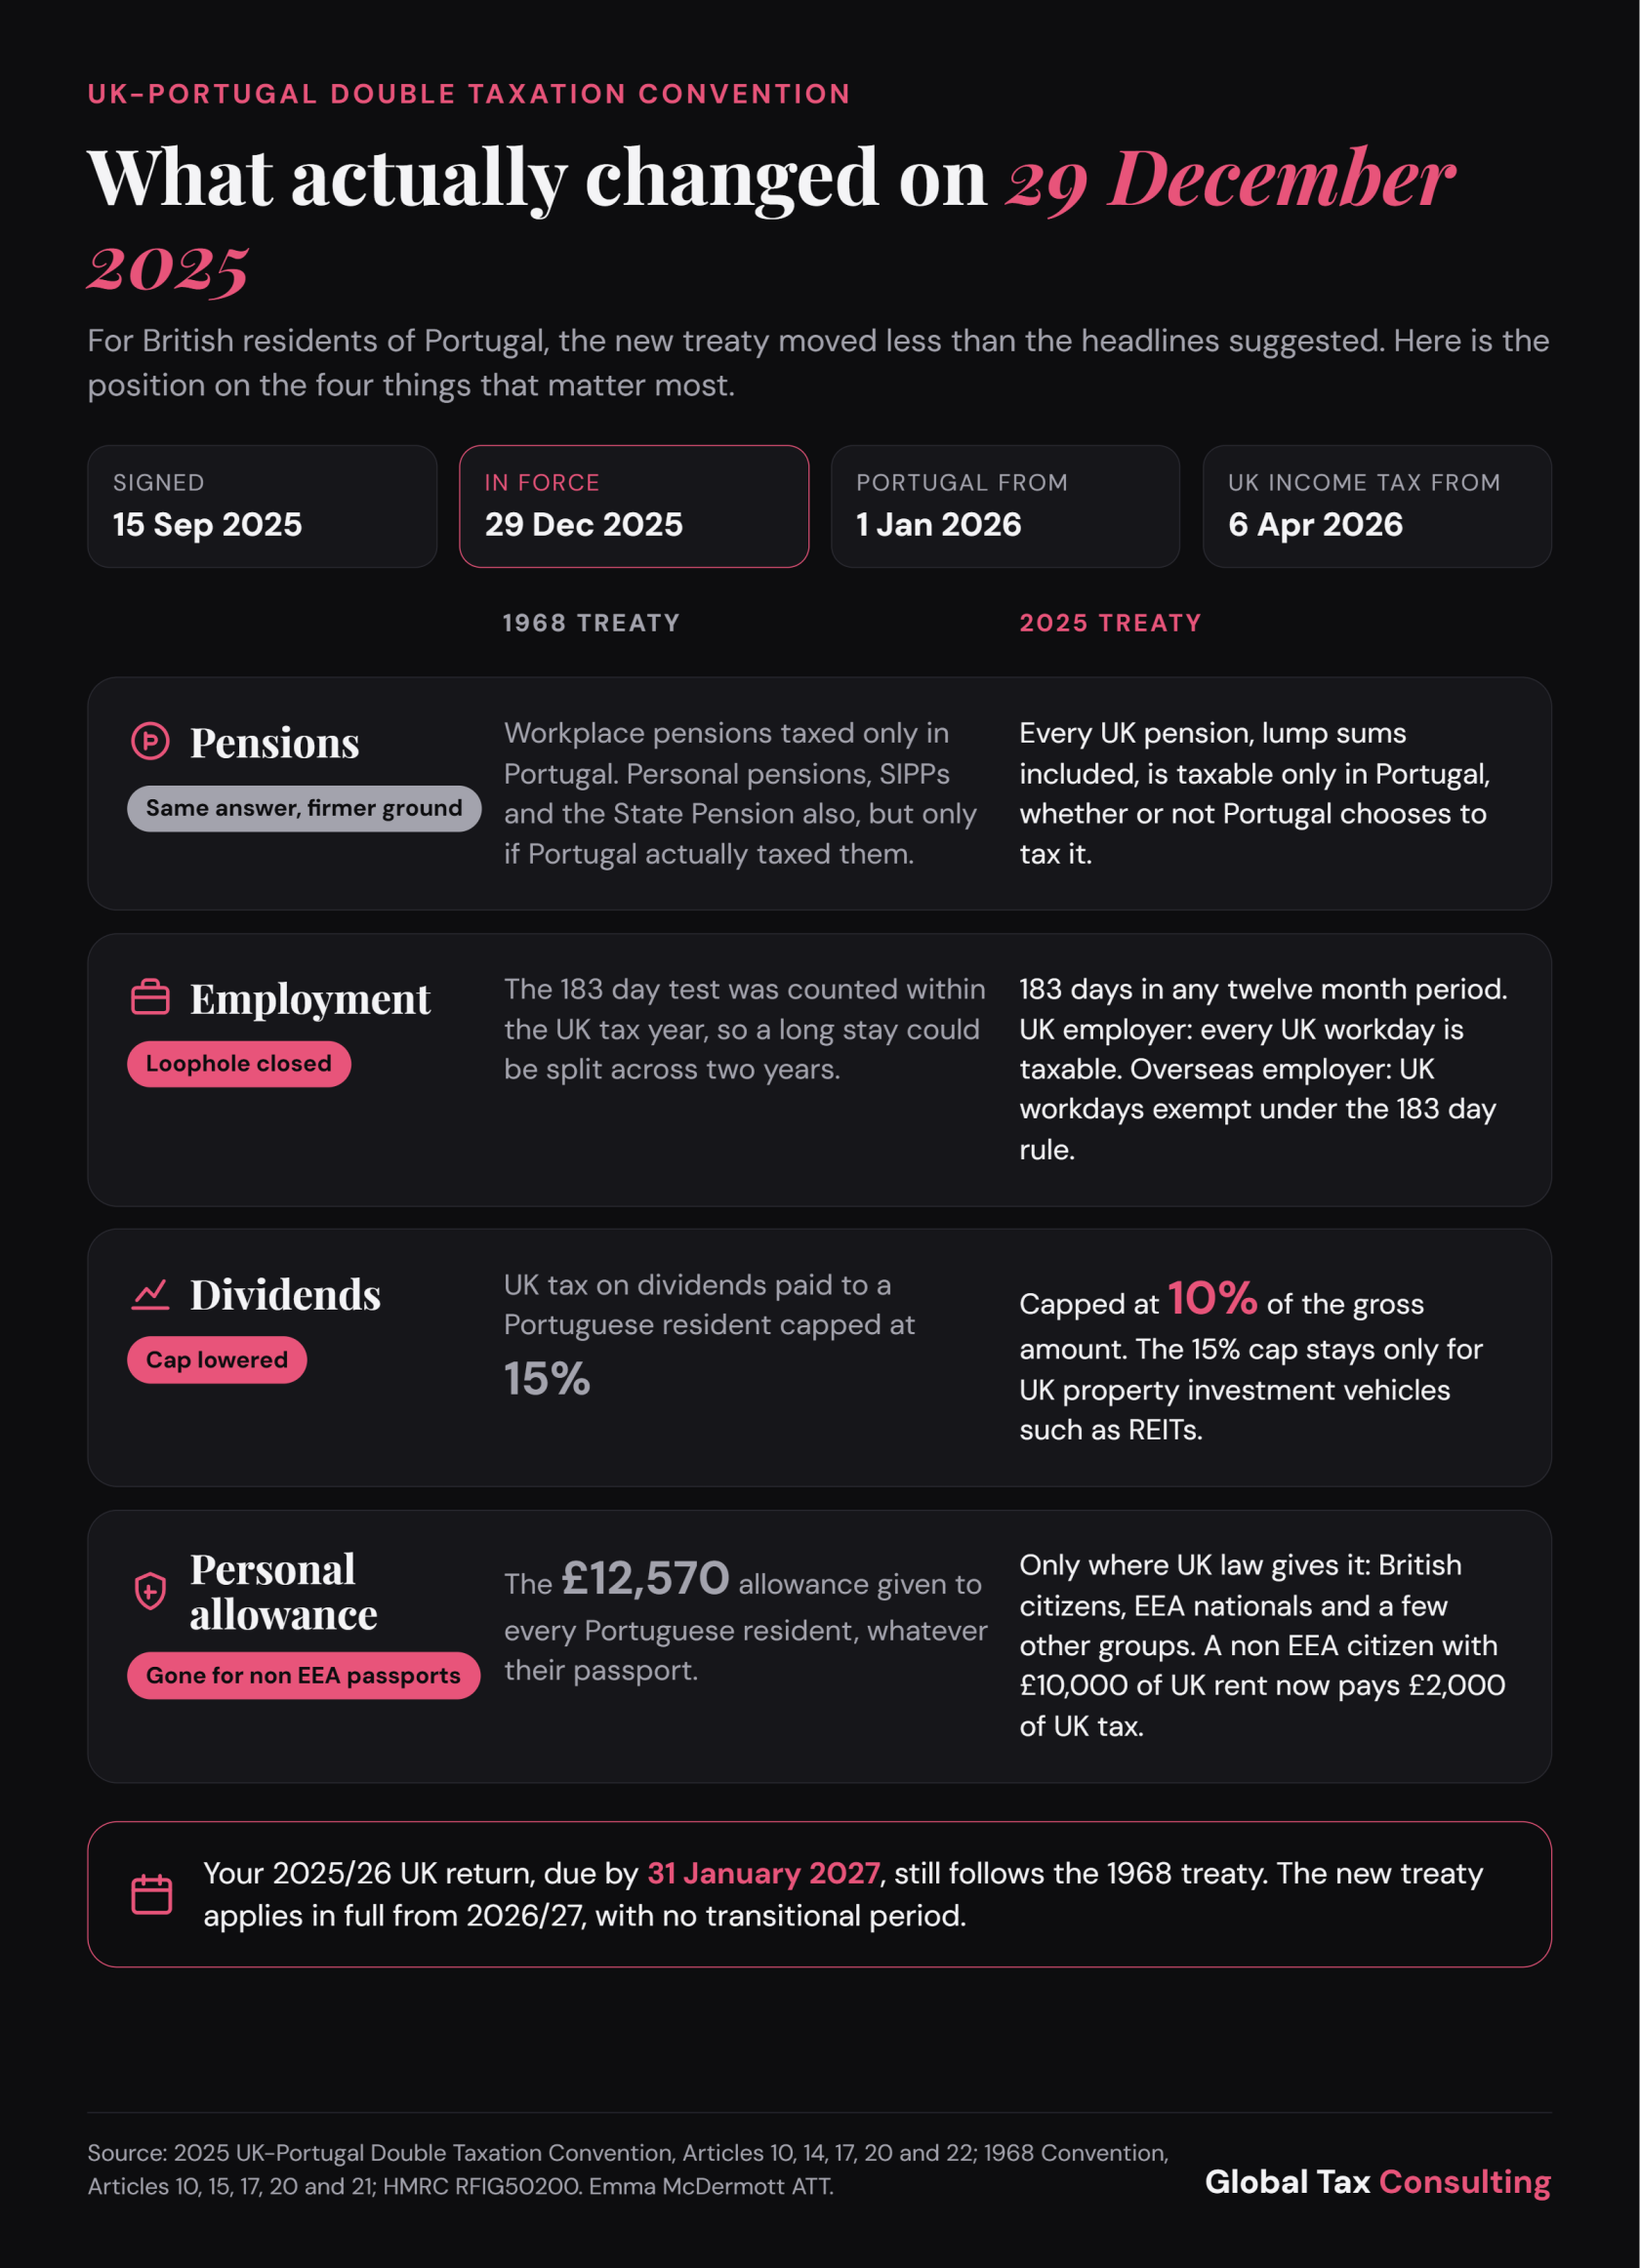 Créditos: Imagem fornecida; Autor: Global Tax Consulting;
O que é que isto significa em termos financeiros?
Considere um cidadão norte-americano residente em Portugal que recebe 10 000 £ de lucros líquidos anuais de arrendamento de um imóvel no Reino Unido.
Suponha que o indivíduo não tenha outros rendimentos, deduções ou isenções no Reino Unido e que, de outra forma, estaria sujeito à taxa básica de imposto de 20% no Reino Unido.
Ao abrigo do tratado anterior, o indivíduo poderia reclamar a dedução pessoal do Reino Unido no valor de 12 570 £.
O resultado teria sido a isenção do Imposto sobre o Rendimento do Reino Unido relativamente a esses lucros de arrendamento.
Ao abrigo do novo tratado, se o indivíduo não tiver direito separado à dedução pessoal, a situação altera-se:
2025/26
2026/27
Lucro de arrendamento no Reino Unido
10 000 £
10 000 £
Abatimento pessoal disponível
12 570 £
0 £
Imposto sobre o rendimento no Reino Unido
0 £
2 000 £
O resultado é um imposto adicional de 2 000 £ no Reino Unido anualmente, apesar de não haver alteração nos rendimentos de arrendamento.
Portugal pode conceder um crédito fiscal estrangeiro pelo imposto do Reino Unido devidamente cobrado sobre os mesmos rendimentos, sujeito às regras nacionais portuguesas.
No entanto, esse crédito está limitado ao imposto português atribuível aos rendimentos em questão. Isso não significa que Portugal reembolsará automaticamente o montante total do imposto adicional do Reino Unido.
Para os indivíduos afetados, a supressão da dedução representa, portanto, um custo fiscal adicional potencialmente significativo.
O que os residentes portugueses devem verificar agora
A nova convenção já entrou em vigor, mas as suas diferentes datas de entrada em vigor continuam a ser importantes.
No que diz respeito ao imposto sobre o rendimento no Reino Unido, o novo tratado aplica-se a partir do ano fiscal de 2026/27, com início a 6 de abril de 2026.
O tratado anterior continua a ser aplicável ao ano fiscal de 2025/26 no Reino Unido, embora as novas disposições relativas aos impostos retidos na fonte tenham entrado em vigor a 1 de janeiro de 2026.
O prazo normal para a apresentação online da autoavaliação relativa ao ano fiscal de 2025/26 é 31 de janeiro de 2027.
Para os residentes portugueses com interesses financeiros em curso no Reino Unido, recomendo
que analisem três áreas em particular.
Em primeiro lugar, as pessoas singulares que recebem pensões do Reino Unido devem confirmar se foi aplicado o tratamento correto ao abrigo do tratado e se quaisquer deduções fiscais do Reino Unido são recuperáveis.
Em segundo lugar, quem continue a trabalhar para empregadores do Reino Unido deve rever os seus dias de trabalho no Reino Unido, a sua situação de residência e as modalidades de pagamento para garantir que não estão a ser deduzidos impostos desnecessariamente.
Por fim, os residentes portugueses que recebam rendimentos de arrendamento do Reino Unido devem confirmar o seu direito à dedução pessoal do Reino Unido, especialmente quando não forem cidadãos britânicos nem do EEE.
O novo tratado não altera fundamentalmente todos os aspetos da relação fiscal entre o Reino Unido e Portugal. Para muitos residentes, o resultado prático permanece, em grande medida, o mesmo.
No entanto, tal como demonstram as disposições relativas ao abatimento pessoal, mesmo uma alteração relativamente pequena na redação do tratado pode ter consequências financeiras substanciais.
Compreender onde as regras mudaram efetivamente, em vez de partir do princípio de que cada artigo revisto cria uma nova obrigação fiscal, é essencial para gerir eficazmente uma situação fiscal transfronteiriça.
Emma McDermott, ATT, é a fundadora da Global Tax Consulting, uma empresa de consultoria fiscal do Reino Unido para expatriados e nómadas digitais. Aconselha clientes que vivem em Portugal sobre as regras fiscais para não-residentes e as obrigações fiscais transfronteiriças. Mais informações estão disponíveis no seu guia fiscal sobre a saída do Reino Unido e na na calculadora para quem sai do Reino Unido.
Defina o The Portugal News como a sua fonte preferida de notícias no Google
 Adicionar como fonte preferida no Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media