


Anlaşma Portekiz'de 1 Ocak 2026'dan itibaren geçerlidir.
Birleşik Krallık'ta, 1 Ocak 2026'dan itibaren kaynaktan kesilen vergiler ve 6 Nisan 2026'dan itibaren gelir vergisi ve sermaye kazancı vergisi için geçerlidir.
Anlaşma Eylül 2025'te imzalandığında, Portekiz'deki İngilizler arasında, özellikle Birleşik Krallık'ta emekli maaşı alan, uzaktan çalışan veya İngiltere'de gelir ve yatırımlarını elinde tutanlar arasında büyük ilgi gördü.
Bununla birlikte, iki anlaşmayı karşılaştırdıktan sonra, değişikliklerin birçoğunun başlangıçta göründüğünden daha az önemli olduğunu iddia ediyorum. Çoğu durumda, temel vergi muamelesi genel olarak değişmeden kalır.
Bununla birlikte, nispeten az ilgi gören özellikle önemli bir değişiklik var: Birleşik Krallık'ta Portekiz sakinlerine kişisel ödenek veren anlaşma hükmünün kaldırılması.
Bazı kişiler için bu, Birleşik Krallık vergi yükümlülüklerinde önemli bir artışa neden olabilir.
İşte yeni anlaşmanın fark yarattığı dört alan ve pratikte ne anlama geldiği.
1. Emekli maaşları: benzer vergi muamelesi, ancak daha geniş koruma
Madde 17, yeni anlaşma kapsamında emeklilik geliri için başlangıç noktasıdır. Bu, Portekiz'de ikamet eden bir kişiye ödenen emekli maaşlarının ve diğer benzer ücretlerin, 18. maddede yer alan devlet hizmeti hükümlerine tabi olarak münhasıran Portekiz'de vergilendirilmesini öngörmektedir.
Bu, önceki ifadeler belirli emeklilik düzenlemeleri için komplikasyonlar yaratmasına rağmen, 1968 antlaşması kapsamındaki pozisyonu geniş ölçüde korur.
Eski anlaşmaya göre, Madde 17 yalnızca geçmiş istihdama göre ödenen emekli maaşlarını kapsıyordu. İşyeri emekli maaşları nitelikli, ancak kendi kendine yatırım yapan kişisel emekli maaşları (SIPP'ler) dahil olmak üzere kişisel emekli maaşları ve Birleşik Krallık devlet emekliliği bunun yerine diğer gelirlerle ilgili 20. Madde kapsamına girebilir.
Madde 20, yalnızca alıcının Portekiz'de gelir vergisine tabi olduğu Portekiz'e münhasır vergi hakları sağladı. Sonuç olarak, Portekiz vergisinin uygulanmadığı yerlerde, Birleşik Krallık vergi haklarını elinde tutabilirdi.
Yeni Madde 17 bu ayrımı ortadan kaldırıyor. Artık emeklilik ödemelerinin geçmiş istihdamdan kaynaklanmasını gerektirmiyor ve kişisel emekli maaşları için daha geniş anlaşma koruması sağlıyor. Daha da
önemlisi, “diğer benzer ücretlere” atıfta bulunulması toplu meblağları da kapsar ve bu nedenle anlaşma, düzenli emeklilik ödemelerini ve toplu para çekme işlemlerini aynı şekilde ele alır ve Portekiz münhasır vergi haklarına sahiptir.
Portekiz'in ödemeden gerçekten vergi alıp almadığı, yerel mevzuatına bağlıdır. Devlet hizmet emekli maaşları: Madde 18
Devlet hizmet emekli maaşları 18. Madde uyarınca ayrı kurallara tabidir.
Genel ilke, nitelikli Birleşik Krallık devlet hizmeti için ödenen emekli maaşlarının yalnızca Birleşik Krallık"ta vergilendirilmeye devam etmesidir..
Ancak, alıcının Portekiz'de ikamet ettiği ve Portekiz vatandaşı olduğu ancak aynı zamanda Birleşik Krallık vatandaşı olmadığında, hem Birleşik Krallık hem de Portekiz emekli maaşını vergilendirebilir. Portekiz daha sonra, geçerli sınırlamalara tabi olarak, anlaşmanın çifte vergilendirme hükümlerine uygun olarak Birleşik Krallık vergisi için indirim sağlamalıdır.
Bu uyruk istisnası, 1968 anlaşması kapsamındaki muameleyi geniş ölçüde korur, ancak yeni Madde 18, her iki ülkenin de vergi haklarını kullanabileceğini açıkça teyit eder.
Ya İngiltere vergisi hala düşülüyorsa?
Portekiz'in münhasır vergi haklarına sahip olduğu yerlerde, bireyler Birleşik Krallık emeklilik kesintilerinden kurtulma talep edebilir veya önceden ödenmiş vergiyi geri talep edebilir.
Bir seçenek, Birleşik Krallık vergisinden muaf emeklilik geliri almak için Portekiz vergi ikametgahının belgelendirilmesi ile desteklenen HMRC formu DT-Indivi dual bir NT vergi koduna göndermektir.
Alternatif olarak, vergi yılı sonunda SA109 ikamet sayf aları ve HS304 kullanılarak Birleşik Krallık öz değerlendirme beyannamesi yoluyla vergi iadesi talep edilebilir.
2. İstihdama: 183 günlük test değişiklikleri
Birleşik Krallık işverenleri için çalışmaya devam ederken Portekiz'e taşınan bireylerin sayısı, anlaşmanın istihdama hükümlerinin önemini artırdı.
Madde 14, Portekiz vergi mukimi tarafından elde edilen istihdama gelirinin, istihdama görevleri Birleşik Krallık"ta fiziksel olarak yerine getirilmedikçe münhasıran Portekiz"de vergilendirileceğini öngörmektedir..
Bir kişinin Birleşik Krallık'ta ikamet etmediği, bir Birleşik Krallık şirketi tarafından istihdama ve Birleşik Krallık'ta görevleri yerine getirmesi durumunda, Birleşik Krallık bu iş günlerine atfedilebilecek kazançları vergilendirebilir.
Örneğin, bir Birleşik Krallık şirketinde çalışmaya devam eden ancak bir haftalık toplantılar için Londra"ya dönen Portekizli bir mukim, o haftaya atfedilebilecek kazançlar üzerinden İngiltere vergisine tabi olacaktır..
Portekiz ayrıca bireyin ikamet ettiği ülke olarak geliri vergilendirebilir, ancak anlaşmanın çifte vergilendirme hükümlerine uygun olarak Birleşik Krallık vergisi için indirim sağlamalıdır. 183 günlük muafiyet: Birleşik Krallık dışındaki şirketlerin çalışanları
Portekizli bir vatandaşın Birleşik Krallık'ta görev yaptığı ancak Birleşik Krallık dışındaki bir şirket tarafından istihdama edildiği durumlarda pozisyon farklıdır.
Madde 14 (2) uyarınca, bu istihdama geliri, üç koşulun da yerine getirildiği durumlarda Birleşik Krallık vergisinden muaf tutulabilir:
• Birey, ilgili mali yıla başlayan veya sona eren herhangi bir 12 aylık dönem boyunca Birleşik Krallık'ta 183 günden fazla zaman geçirmez;
Ücret, Birleşik Krallık'ta ikamet etmeyen bir işveren tarafından veya adına ödenir;
· Ücret, işverenin Birleşik Krallık'taki daimi kuruluşu tarafından karşılanmamaktadır.
 Kredi: Sağlanan Resim; Yazar: Global Tax Consulting; Önemli değişiklik 183 günün nasıl hesaplandığıdır.
1968 anlaşmasına göre, 183 günlük sınır, 5 Nisan'da sona eren Birleşik Krallık vergi yılına göre ölçüldü.
Bu, bireylerin ziyaretlerini her iki yılda da eşiği aşmadan iki Birleşik Krallık vergi yılına yaymalarına izin verdi.
Yeni anlaşma, bunu, ilgili mali yılda başlayan veya sona eren ilgili 12 aylık dönemi kapsayan sürekli 12 aylık bir testle değiştiriyor.
Sonuç olarak, bireyler artık 183 günlük limitlerini sıfırlamak için 5 Nisan'da sona eren Birleşik Krallık vergi yılına güvenemezler. Birleşik Krallık"@@
ı çalışmak için düzenli olarak ziyaret eden İngiltere dışındaki şirketler tarafından istihdas edilen Portekizli sakinler için, ülkedeki günlerinin doğru bir kaydını tutmak bu nedenle önemlidir.
UK PAYE hala düşülüyorsa ne olur?
Birleşik Krallık işverenleri için uzaktan çalışmaya devam eden Portekiz'de ikamet edenler için, UK PAYE, kazançlarının bir kısmı veya tamamı Birleşik Krallık vergisine tabi olmasa bile maaşlarından düşülebilir.
Bunu ele almak için iki ana seçenek vardır.
Birinci seçenek: bir NT vergi kodu için başvurun. Yurtdışında çalışmak için İngiltere'den ayrılan kişiler P85 formunu gönderebilir ve HMRC'den bir NT vergi kodu talep edebilir. Onaylandıktan sonra, bu, işverenlerinin Birleşik Krallık gelir vergisinden düşülmeden maaş ödemesine izin verecektir.
İkinci seçenek: öz değerlendirme yoluyla vergiyi geri talep edin. UK PAYE'nin zaten düşüldüğü durumlarda, bireyler, Birleşik Krallık vergisine tabi olmayan yurtdışı istihdama vergilerine atfedilebilen kazançlar üzerinden ödenen vergiyi geri almak için bir Birleşik Krallık vergi beyannamesi sunabilir.
3. Temettüler: Stopaj vergisi tavanı% 15'ten %10'a düş üyor.
Madde 10, Birleşik Krallık'ın Portekiz'de ikamet edenlere ödenen olağan temettüler üzerinden uygulayabileceği azami vergiyi 1968 anlaşması kapsamında% 15'ten yeni anlaşma kapsamında% 10'a düşürür.
Bir istisna, maksimum %15'in kaldığı nitelikli Gayrimenkul Yatırım Vakfları (GYO) dahil olmak üzere emlak yatırım araçlarından belirli dağıtımlar için geçerlidir.
Ancak pratikte, sıradan Birleşik Krallık temettüleri alan Portekizli sakinlerin çoğu çok az fark görecektir.
Bunun nedeni, Birleşik Krallık iç hukukunun genellikle anlaşmadan daha elverişli olmasıdır.
Birleşik Krallık temettüler üzerinden kaynak vergisini kesmez. Ayrıca, Birleşik Krallık'ın göz ardı edilmeyen gelir kuralları uyarınca, Birleşik Krallık temettüleri de dahil olmak üzere belirli yatırım gelirleri üzerindeki tam yıl ikamet etmeyenlerin Birleşik Krallık vergi yükümlülüğü, kaynaktan düşülen vergiyle sınırlı olabilir. Birleşik
Krallık temettülerinden herhangi bir vergi kesilmediğinden, bu temettüler üzerinde ortaya çıkan Birleşik Krallık vergi yükümlülüğü bu nedenle sıfır olabilir.
Göz ardı edilen gelir hesaplaması, kişisel ödeneklerin diğer Birleşik Krallık gelirlerinden düşülmesine izin vermez, bu nedenle HMRC bu hesaplamayı normal vergi hesaplamasıyla karşılaştırır ve daha düşük yükümlülüğü uygular.
Sonuç olarak, Birleşik Krallık adi hisselerine sahip Portekizli birçok vatandaş için, Birleşik Krallık iç mevzuatı zaten anlaşmanın %10'luk tavanından daha olumlu bir sonuç sağlıyor.
Daha fazla bilgi HMRC'nin HS300 yardım sayfasında mevcuttur.
4. Birleşik Krallık kişisel ödeneği: En çok gözden kaçan
değişiklik Yeni anlaşmanın getirdiği tüm değişikliklerin arasında, bu, İngiltere gelirini almaya devam eden bazı Portekizli sakinler için tartışmasız en önemlisidir.
1968 sözleşmesinin 21. maddesi, Portekiz'de ikamet eden bireylere, belirli kısıtlamalara tabi olarak, yurtdışında yaşayan İngiliz uyruklarıyla aynı Birleşik Krallık kişisel ödeneklerine izin verdi.
En önemlisi, hak İngiliz veya Portekiz vatandaşlarıyla sınırlı değildi.
Örneğin, Portekiz'de yaşayan bir Amerikan, Hint veya Güney Afrika vatandaşı, ne İngiliz ne de AEA vatandaşı olmasına rağmen, vergilendirilebilir Birleşik Krallık kira karlarına karşı potansiyel olarak Birleşik Krallık kişisel ödeneğini talep edebilir.
2025 Antlaşması bu hakkı ortadan kaldırıyor.
Yeni anlaşma, eski Madde 21'e eşdeğer bir şey içermiyor.
Bunun yerine, Madde 22 (5), hiçbir ülkenin orada ikamet etmeyen kişilere kişisel ödeneklerini vermesi gerekmediğini doğrulamaktadır.
Bu nedenle, 6 Nisan 2026'dan itibaren Portekiz'de ikamet edenler, yalnızca Portekiz'de ikamet etmeye güvenmek yerine, Birleşik Krallık iç mevzuatı veya geçerli başka bir yasal hüküm uyarınca Birleşik Krallık kişisel ödeneği alma haklarını belirlemelidir.
HMRC, RFIG50200'deki İkamet ve FIG Rejim Kılavuzunda yerel uygunluk kurallarını açıklar.
Nitelikli kategoriler İngiliz vatandaşlarını, AEA ülkelerinin vatandaşlarını ve belirli yasal koşulları karşılayan diğer bazı kişileri içerir. Portekiz
vatandaşları, Portekiz bir AEA üyesi ülke olduğu için uygun olmaya devam ediyor. Benzer şekilde, Portekiz'de yaşayan İngiliz vatandaşları haklarını korurlar.
Bununla birlikte, ne İngiliz ne de AEA vatandaşı olmayan ve başka bir istisna kapsamına hak kazanmayan kişiler, daha önce kendileri için mevcut olan bir ödeneği kaybedeceklerdir.
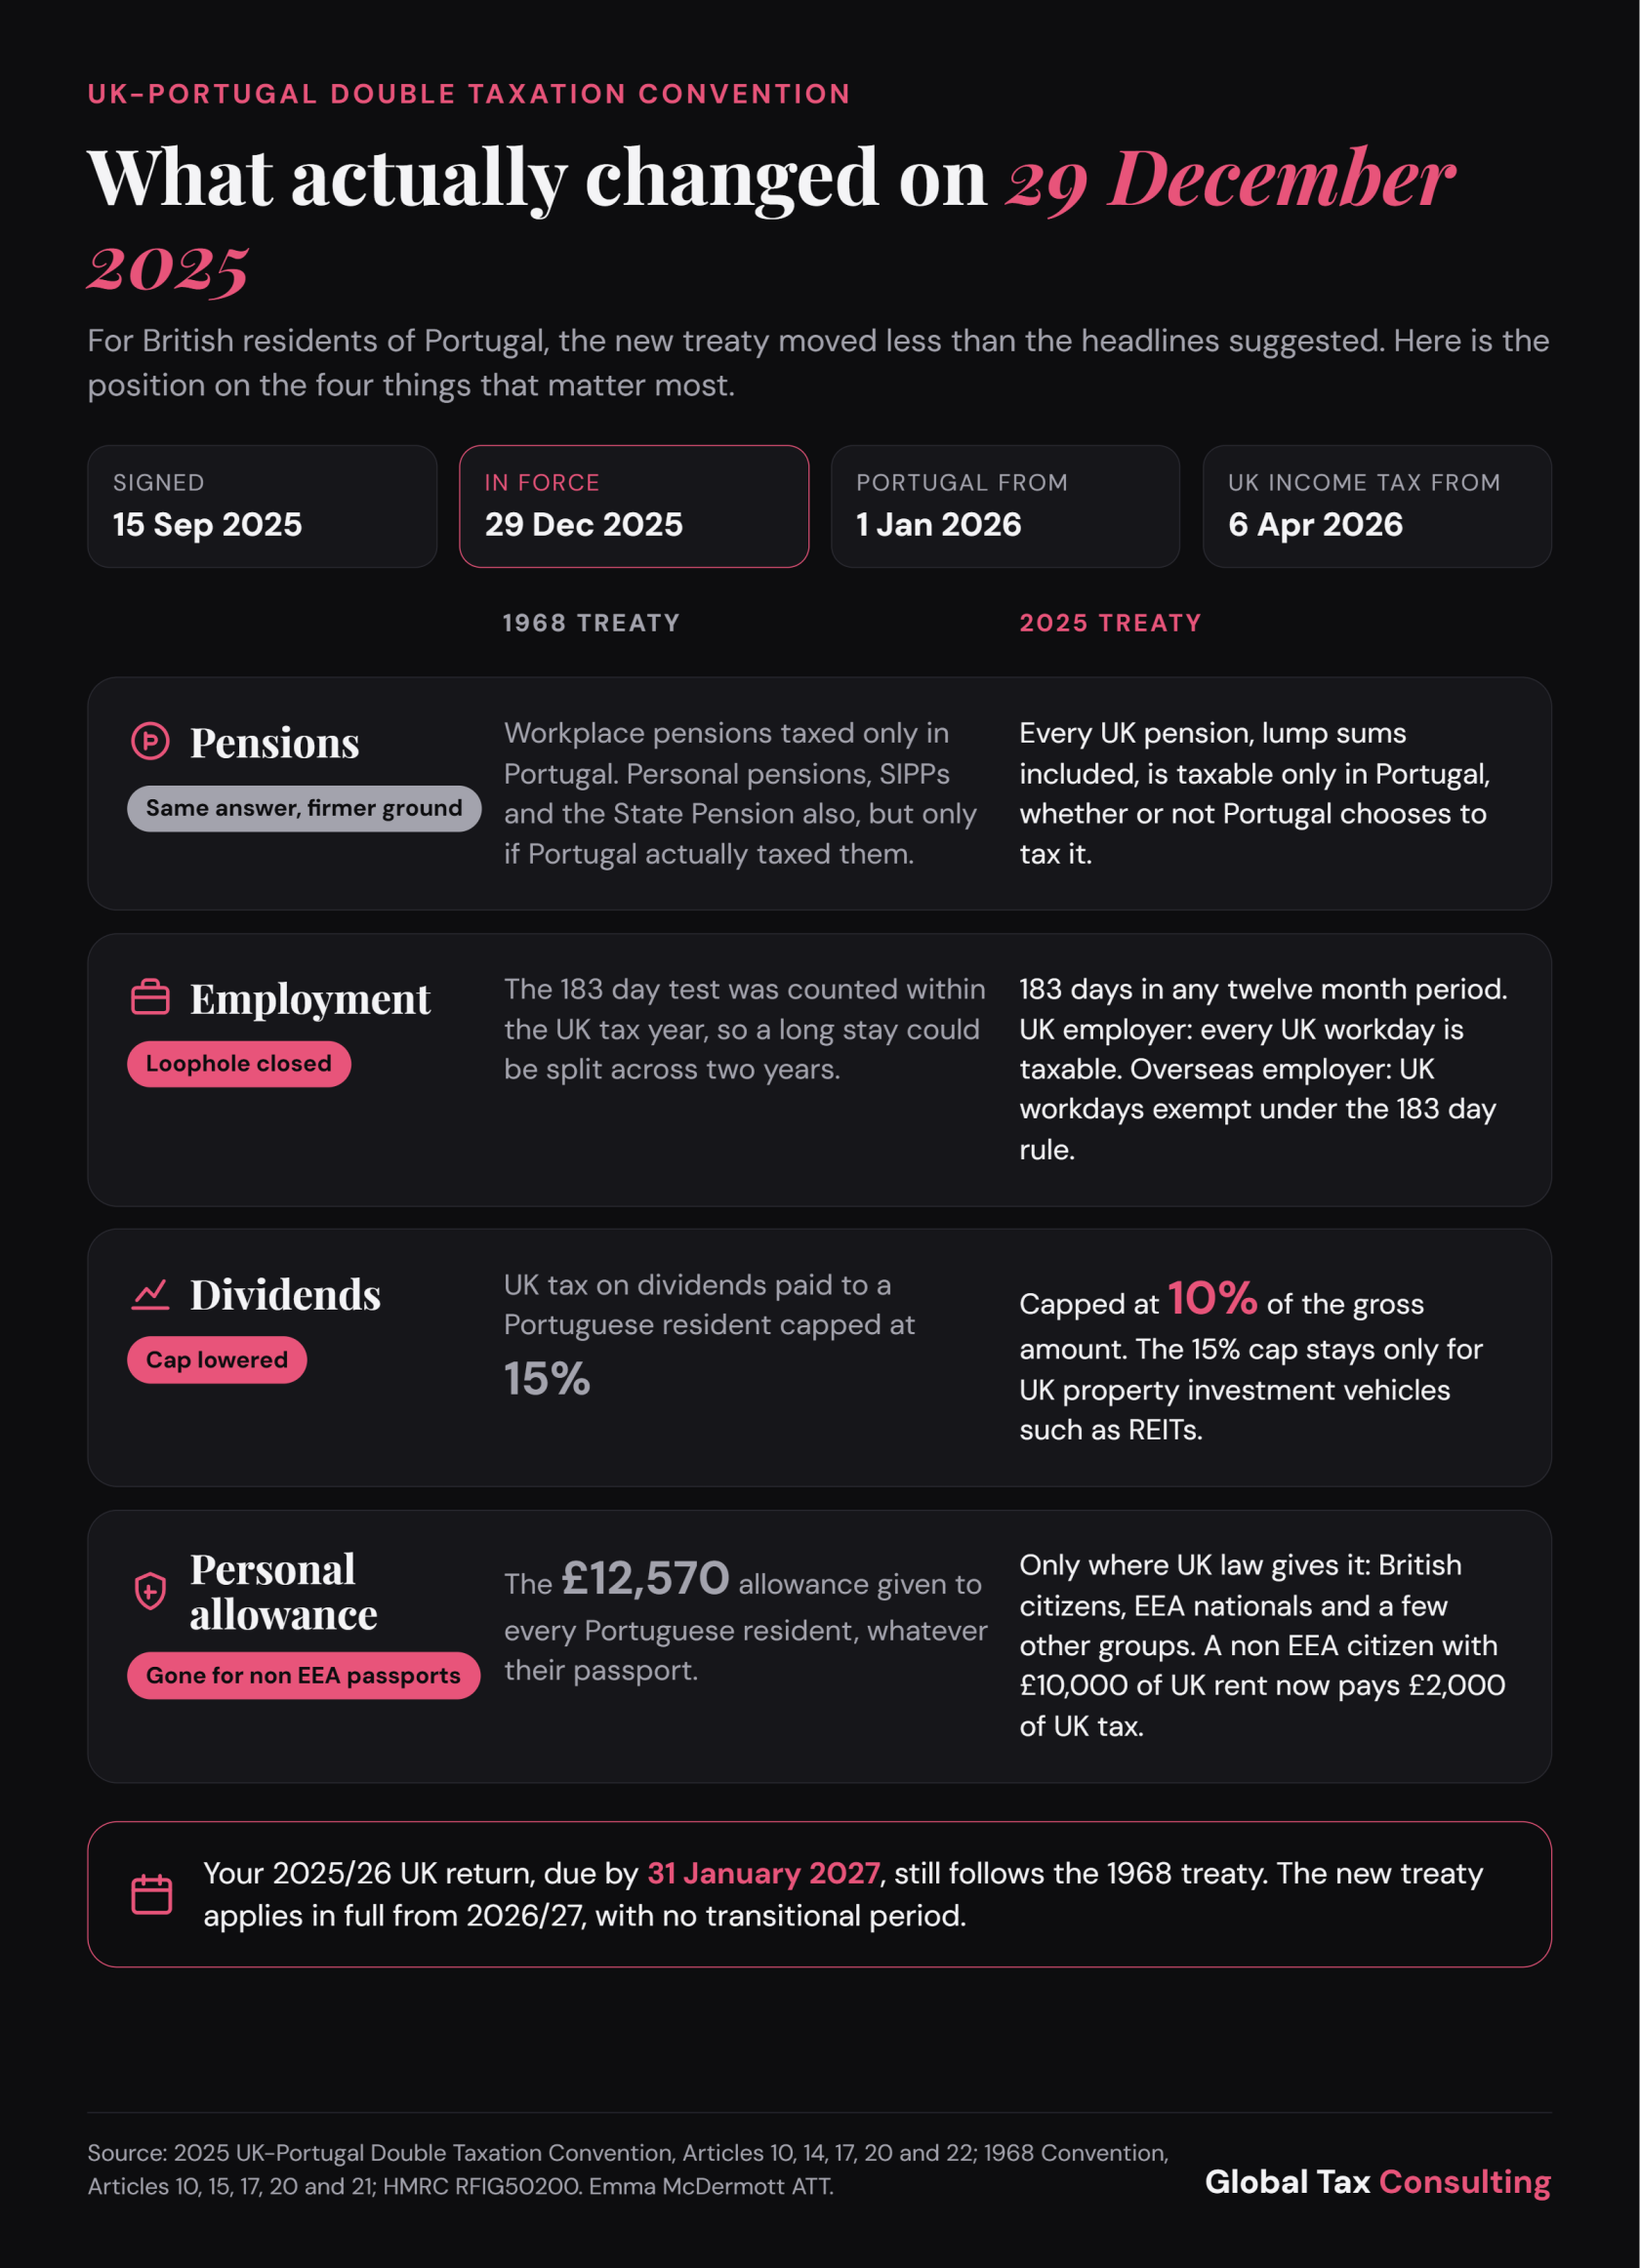 Kredi: Sağlanan Resim; Yazar: Küresel Vergi Danışman
lığı; Bu finansal olarak ne anlama geliyor?
Portekiz'de ikamet eden ve bir Birleşik Krallık mülkünden 10.000£ net yıllık kira kârı alan bir Amerikan vatandaşını düşünün.
Bireyin Birleşik Krallık'ta başka bir geliri, kesinti veya rahatlaması olmadığını ve aksi takdirde Birleşik Krallık temel oranı% 20 oranında vergilendirileceğini varsayalım.
Önceki anlaşmaya göre, birey İngiltere'nin 12.570 sterlinlik kişisel ödeneğini talep edebilir.
Sonuç, bu kira karları için Birleşik Krallık Gelir Vergisi yükümlülüğü olmazdı.
Yeni anlaşmaya göre, bireyin kişisel ödenek için ayrı bir hakkı yoksa, pozisyon değişir:
2025/26
2026/27
İngiltere kira kârı
Â10,000 £
Â10,000 £
Mevcut kişisel ödenek
£12.570
£0
İngiltere Gelir Vergisi
£0
Â2.000 £
Sonuç, kira gelirinde herhangi bir değişiklik olmamasına rağmen, yıllık 2.000£ ek bir İngiltere vergisidir.
Portekiz, Portekiz iç kurallarına tabi olarak, aynı gelir üzerinden uygun şekilde tahsil edilen Birleşik Krallık vergisi için yabancı vergi kredisi sağlayabilir.
Ancak, bu kredi, ilgili gelire atfedilebilecek Portekiz vergisi ile sınırlıdır. Bu, Portekiz'in ek Birleşik Krallık vergisinin tamamını otomatik olarak iade edeceği anlamına gelmez.
Etkilenen bireyler için, ödeneğin kaldırılması bu nedenle potansiyel olarak önemli bir ek vergi maliyetini temsil eder.
Portekizli sakinlerin şimdi kontrol et
meleri gerekenler Yeni sözleşme çoktan yürürlüğe girdi, ancak farklı başlangıç tarihleri önemli olmaya devam ediyor.
Birleşik Krallık gelir vergisi için yeni anlaşma, 6 Nisan 2026'dan başlayarak 2026/27 vergi yılından itibaren geçerlidir.
Daha önceki anlaşma, 2025/26 Birleşik Krallık vergi yılı ile ilgili olmaya devam ediyor, ancak kaynakta kesilen vergilerle ilgili yeni hükümler 1 Ocak 2026'da yürürlüğe girdi.
2025/26 için normal çevrimiçi öz değerlendirme başvuru tarihi 31 Ocak 2027'dir.
Devamlı Birleşik Krallık"ta mali çıkarları olan Portekizli sakinler için,
Özellikle üç alanı gözden geçirmenizi öneririm.
İlk olarak, Birleşik Krallık emekli maaşı alan bireyler, doğru anlaşma muamelesinin uygulanıp uygulanmadığını ve Birleşik Krallık vergi indirimlerinin geri alınabilir olup olmadığını doğrulamalıdır.
İkincisi, Birleşik Krallık işverenleri için çalışmaya devam edenler, verginin gereksiz yere düşülmemesini sağlamak için İngiltere'deki iş günlerini, ikamet pozisyonlarını ve bordro düzenlemelerini gözden geçirmelidir.
Son olarak, Birleşik Krallık'ta kira geliri alan Portekizli sakinler, özellikle ne İngiliz ne de AEA vatandaşı olmadıkları durumlarda, Birleşik Krallık kişisel ödeneği alma haklarını onaylamalıdır.
Yeni anlaşma, Birleşik Krallık-Portekiz vergi ilişkisinin her yönünü temelden değiştirmiyor. Birçok sakin için, pratik sonuç büyük ölçüde aynı kalır.
Bununla birlikte, kişisel ödenek hükümlerinin gösterdiği gibi, anlaşma ifadesindeki nispeten küçük bir değişiklik bile önemli mali sonuçlara yol açabilir.
Kuralların gerçekte nerede değiştiğini anlamak, revize edilen her maddenin yeni bir vergi yükümlülüğü yarattığını varsaymak yerine, sınır ötesi vergi pozisyonunu etkin bir şekilde yönetmek için çok önemlidir.
Emma McDermott, ATT, gurbetçiler ve dijital göçebeler için bir İngiltere vergi firması olan Global Tax Consul ting'in kuruc usudur. Portekiz'de yaşayan müşterilere yerleşik olmayan vergi kuralları ve sınır ötesi vergi yükümlülükleri konusunda tavsiyelerde bulunuyor. Daha fazla bilgi, Birleşik Krallık vergi kılavuzundan ayrıl ıp Birleşik Krallık hesap makinesinden ayrıl masında mevcuttur..
The Portugal News'i Google'da haberler için tercih ettiğiniz kaynak olarak ayarlayın
 Google'da tercih edilen kaynak olarak ekle




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media