


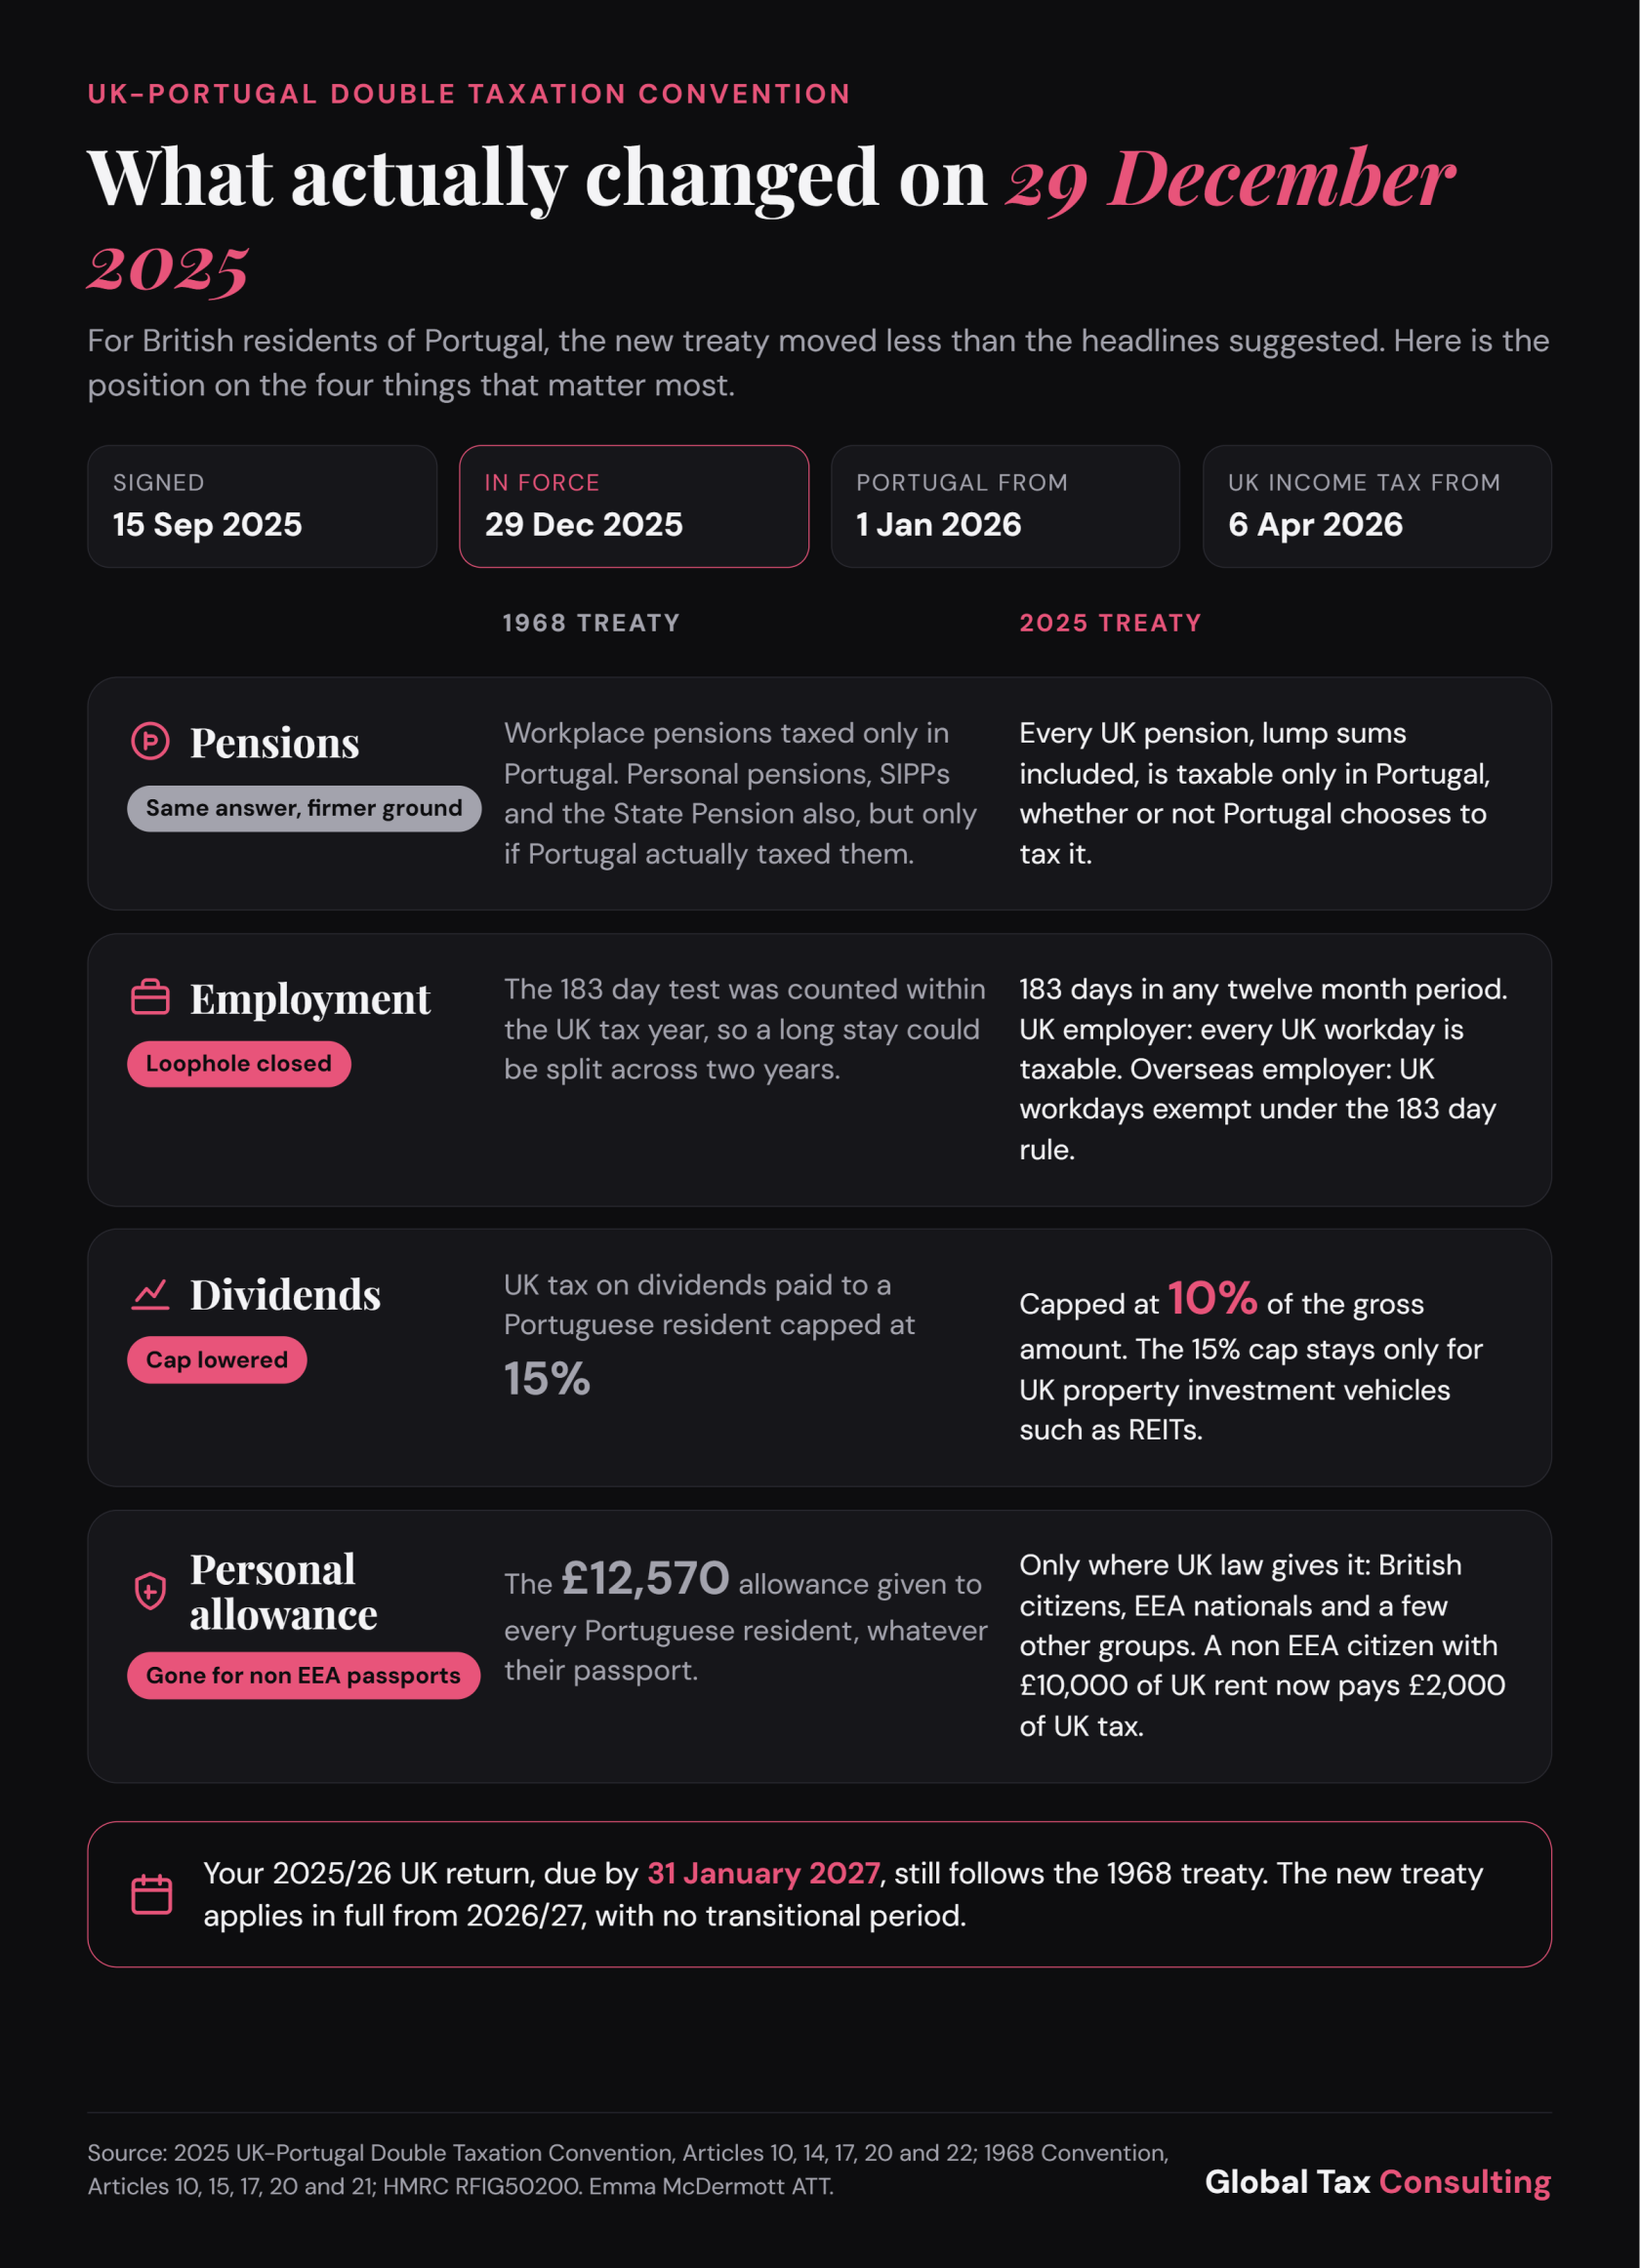
Traktat obowiązuje w Portugalii od 1 stycznia 2026 r.
W Wielkiej Brytanii ma on zastosowanie do podatków potrącanych u źródła od 1 stycznia 2026 r. oraz do podatku dochodowego i podatku od zysków kapitałowych od 6 kwietnia 2026 r.
Kiedy we wrześniu 2025 r. podpisano tę umowę, wzbudziła ona spore zainteresowanie wśród brytyjskich rezydentów w Portugalii, zwłaszcza tych, którzy pobierają brytyjskie emerytury, pracują zdalnie lub utrzymują dochody i inwestycje w Wielkiej Brytanii.
Jednak po porównaniu obu umów uważam, że kilka zmian ma mniejsze znaczenie, niż się początkowo wydaje. W wielu przypadkach podstawowe zasady opodatkowania pozostają zasadniczo niezmienione.
Istnieje jednak jedna szczególnie ważna zmiana, której poświęcono stosunkowo mało uwagi: zniesienie postanowienia umowy przyznającego mieszkańcom Portugalii brytyjski próg wolny od podatku.
Dla niektórych osób może to oznaczać znaczny wzrost zobowiązań podatkowych w Wielkiej Brytanii.
Oto cztery obszary, w których nowa umowa wprowadza zmiany, oraz ich praktyczne konsekwencje.
1. Emerytury: podobne zasady opodatkowania, ale szersza ochrona
Artykuł 17 stanowi punkt wyjścia dla dochodów z emerytur w ramach nowej umowy. Przewiduje on, że emerytury i inne podobne wynagrodzenia wypłacane rezydentowi Portugalii podlegają opodatkowaniu wyłącznie w Portugalii, z zastrzeżeniem postanowień dotyczących służby rządowej zawartych w art. 18.
Zasadniczo zachowuje to stan rzeczy z umowy z 1968 r., chociaż poprzednie sformułowanie powodowało komplikacje w przypadku niektórych systemów emerytalnych.
Zgodnie ze starą umową art. 17 obejmował wyłącznie emerytury wypłacane w zamian za przeszłe zatrudnienie. Obejmował on emerytury pracownicze, ale emerytury indywidualne, w tym indywidualne emerytury inwestowane samodzielnie (SIPP), oraz brytyjską emeryturę państwową mogły zamiast tego podlegać art. 20, dotyczącemu innych dochodów.
Artykuł 20 przyznawał Portugalii wyłączne prawo do opodatkowania jedynie w przypadku, gdy odbiorca podlegał opodatkowaniu w Portugalii z tytułu tych dochodów. W związku z tym, w przypadku gdy opodatkowanie portugalskie nie miało zastosowania, Wielka Brytania mogła zachować prawo do opodatkowania.
Nowy art. 17 znosi to rozróżnienie. Nie wymaga już on, aby wypłaty emerytur wynikały z przeszłego zatrudnienia, zapewniając szerszą ochronę wynikającą z umowy w odniesieniu do emerytur indywidualnych.
Co istotne, odniesienie do „innych podobnych wynagrodzeń” obejmuje również kwoty ryczałtowe, a zatem umowa traktuje regularne wypłaty emerytalne i wypłaty ryczałtowe w ten sam sposób, przy czym Portugalia posiada wyłączne prawa do opodatkowania.
To, czy Portugalia faktycznie nakłada podatek na daną wypłatę, zależy od jej przepisów krajowych.
Emerytury z tytułu służby rządowej: art. 18
Emerytury z tytułu służby rządowej podlegają odrębnym zasadom określonym w art. 18.
Ogólna zasada jest taka, że emerytury wypłacane z tytułu kwalifikującej się służby rządowej w Wielkiej Brytanii podlegają opodatkowaniu wyłącznie w Wielkiej Brytanii.
Jednakże w przypadku, gdy odbiorca jest rezydentem Portugalii i jest obywatelem Portugalii, ale nie jest jednocześnie obywatelem Wielkiej Brytanii, zarówno Wielka Brytania, jak i Portugalia mogą opodatkować emeryturę. Portugalia musi wówczas zapewnić ulgę z tytułu podatku brytyjskiego zgodnie z postanowieniami umowy o unikaniu podwójnego opodatkowania, z zastrzeżeniem obowiązujących ograniczeń.
Ten wyjątek dotyczący obywatelstwa zasadniczo zachowuje zasady obowiązujące na mocy umowy z 1968 r., chociaż nowy art. 18 wyraźnie potwierdza, że oba kraje mogą wykonywać prawa do opodatkowania.
Co zrobić, jeśli nadal potrącany jest podatek brytyjski?
W przypadku gdy Portugalia ma wyłączne prawa do opodatkowania, osoby fizyczne mogą wystąpić o zwolnienie z potrąceń podatku brytyjskiego od emerytury lub ubiegać się o zwrot już zapłaconego podatku.
Jedną z opcji jest złożenie formularza HMRC DT-Individual, popartego zaświadczeniem o portugalskiej rezydencji podatkowej, w celu uzyskania kodu podatkowego NT, co pozwoli na otrzymywanie dochodów z emerytury bez opodatkowania w Wielkiej Brytanii.
Alternatywnie można ubiegać się o zwrot podatku pod koniec roku podatkowego poprzez brytyjskie zeznanie podatkowe (self-assessment) z wykorzystaniem stron dotyczących miejsca zamieszkania w formularzu SA109 oraz formularza HS304.
2. Zatrudnienie: zmiany w teście 183 dni
Liczba osób przenoszących się do Portugalii i kontynuujących pracę dla brytyjskich pracodawców zwiększyła znaczenie postanowień umowy dotyczących zatrudnienia.
Artykuł 14 stanowi, że dochody z zatrudnienia uzyskane przez rezydenta podatkowego Portugalii podlegają opodatkowaniu wyłącznie w Portugalii, chyba że obowiązki służbowe są fizycznie wykonywane w Wielkiej Brytanii.
W przypadku gdy osoba fizyczna nie jest rezydentem Wielkiej Brytanii, jest zatrudniona przez brytyjską firmę i wykonuje obowiązki w Wielkiej Brytanii, Wielka Brytania może opodatkować dochody przypisane do tych dni pracy.
Na przykład rezydent Portugalii, który nadal pracuje dla brytyjskiej firmy, ale wraca do Londynu na tydzień spotkań, będzie podlegał opodatkowaniu w Wielkiej Brytanii od dochodów przypisanych do tego tygodnia.
Portugalia może również opodatkować ten dochód jako kraj zamieszkania tej osoby, ale musi zapewnić ulgę z tytułu podatku brytyjskiego zgodnie z postanowieniami umowy o unikaniu podwójnego opodatkowania.
Wyłączenie 183-dniowe: pracownicy przedsiębiorstw spoza Wielkiej Brytanii
Sytuacja wygląda inaczej, gdy rezydent Portugalii wykonuje obowiązki służbowe w Wielkiej Brytanii, ale jest zatrudniony przez przedsiębiorstwo spoza Wielkiej Brytanii.
Zgodnie z art. 14 ust. 2 dochód z tytułu zatrudnienia może być zwolniony z opodatkowania w Wielkiej Brytanii, jeżeli spełnione są wszystkie trzy warunki:
· Osoba ta przebywa w Wielkiej Brytanii nie dłużej niż 183 dni w dowolnym okresie 12 miesięcy rozpoczynającym się lub kończącym w danym roku podatkowym;
· Wynagrodzenie jest wypłacane przez pracodawcę niebędącego rezydentem Wielkiej Brytanii lub w jego imieniu;
· Wynagrodzenie nie jest pokrywane przez stały zakład pracodawcy w Wielkiej Brytanii.
 Źródło: Zdjęcie udostępnione; Autor: Global Tax Consulting;
Istotną zmianą jest sposób obliczania 183 dni.
Zgodnie z umową z 1968 r. limit 183 dni był obliczany w odniesieniu do brytyjskiego roku podatkowego, kończącego się 5 kwietnia.
Pozwalało to osobom fizycznym rozłożyć swoje pobyty na dwa brytyjskie lata podatkowe, nie przekraczając przy tym progu w żadnym z tych lat.
Nowa umowa zastępuje ten system testem opartym na bieżących 12 miesiącach, obejmującym dowolny odpowiedni okres 12 miesięcy rozpoczynający się lub kończący w danym roku podatkowym.
W związku z tym osoby fizyczne nie mogą już polegać na brytyjskim roku podatkowym kończącym się 5 kwietnia w celu zresetowania limitu 183 dni.
Dla rezydentów Portugalii zatrudnionych przez firmy spoza Wielkiej Brytanii, którzy regularnie odwiedzają Wielką Brytanię w celach zawodowych, ważne jest zatem prowadzenie dokładnej ewidencji dni spędzonych w tym kraju.
Co zrobić, jeśli nadal potrącany jest brytyjski podatek PAYE?
W przypadku rezydentów Portugalii, którzy nadal pracują zdalnie dla brytyjskich pracodawców, brytyjski podatek PAYE może nadal być potrącany z ich wynagrodzenia, nawet jeśli część lub całość ich zarobków nie podlega opodatkowaniu w Wielkiej Brytanii.
Istnieją dwie główne możliwości rozwiązania tej sytuacji.
Opcja pierwsza: złożyć wniosek o nadanie kodu podatkowego NT. Osoby opuszczające Wielką Brytanię w celu podjęcia pracy za granicą mogą złożyć formularz P85 i zwrócić się do HMRC o nadanie kodu podatkowego NT. Po zatwierdzeniu kodu pracodawca będzie mógł wypłacać wynagrodzenie bez potrącania brytyjskiego podatku dochodowego.
Opcja druga: odzyskać podatek poprzez samodzielne rozliczenie. W przypadku gdy brytyjski podatek PAYE został już potrącony, osoby fizyczne mogą złożyć brytyjskie zeznanie podatkowe w celu odzyskania podatku zapłaconego od dochodów związanych z pracą za granicą, które nie podlegają opodatkowaniu w Wielkiej Brytanii.
3. Dywidendy: pułap podatku u źródła spada z 15% do 10%
Artykuł 10 obniża maksymalną stawkę podatku, jaką Wielka Brytania może nałożyć na zwykłe dywidendy wypłacane rezydentom Portugalii, z 15% zgodnie z umową z 1968 r. do 10% zgodnie z nową umową.
Wyjątek dotyczy niektórych wypłat z podmiotów inwestujących w nieruchomości, w tym kwalifikujących się funduszy inwestycyjnych rynku nieruchomości (REIT), w przypadku których maksymalna stawka pozostaje na poziomie 15%.
W praktyce jednak większość rezydentów Portugalii otrzymujących zwykłe dywidendy z Wielkiej Brytanii nie odczuje większej różnicy.
Wynika to z faktu, że prawo krajowe Wielkiej Brytanii jest często bardziej korzystne niż postanowienia umowy.
Wielka Brytania nie pobiera podatku u źródła od dywidend. Ponadto, zgodnie z brytyjskimi przepisami dotyczącymi dochodów pomijanych, zobowiązanie podatkowe w Wielkiej Brytanii osób niebędących rezydentami przez cały rok z tytułu niektórych dochodów z inwestycji, w tym dywidend brytyjskich, może być ograniczone do podatku potrąconego u źródła.
Ponieważ od dywidend brytyjskich nie pobiera się podatku u źródła, wynikające z nich zobowiązanie podatkowe w Wielkiej Brytanii może zatem wynosić zero.
Obliczanie dochodu pomijanego nie pozwala na odliczanie ulg osobistych od innych dochodów brytyjskich, dlatego HMRC porównuje to obliczenie z normalnym obliczeniem podatku i stosuje niższe zobowiązanie.
W związku z tym dla wielu rezydentów Portugalii posiadających akcje zwykłe spółek brytyjskich brytyjskie przepisy krajowe zapewniają już bardziej korzystny wynik niż 10-procentowy pułap przewidziany w umowie.
Więcej informacji można znaleźć w arkuszu pomocy HMRC HS300.
4. Brytyjski próg wolny od podatku: najczęściej pomijana zmiana
Spośród wszystkich zmian wprowadzonych przez nową umowę ta jest prawdopodobnie najważniejsza dla niektórych mieszkańców Portugalii, którzy nadal uzyskują dochody z Wielkiej Brytanii.
Artykuł 21 konwencji z 1968 r. uprawniał osoby fizyczne zamieszkałe w Portugalii do takich samych brytyjskich progów wolnych od podatku, jak obywatele brytyjscy mieszkający za granicą, z zastrzeżeniem pewnych ograniczeń.
Co istotne, uprawnienie to nie ograniczało się do obywateli brytyjskich ani portugalskich.
Na przykład obywatel amerykański, indyjski lub południowoafrykański mieszkający w Portugalii mógł potencjalnie ubiegać się o brytyjską ulgę podatkową od podlegających opodatkowaniu dochodów z wynajmu w Wielkiej Brytanii, mimo że nie był ani obywatelem brytyjskim, ani obywatelem EOG.
Traktat z 2025 r. znosi to uprawnienie.
Nowa umowa nie zawiera odpowiednika dawnego art. 21.
Zamiast tego art. 22 ust. 5 potwierdza, że żadne z państw nie ma obowiązku przyznawania ulg osobistych osobom, które nie są tam rezydentami.
Od 6 kwietnia 2026 r. rezydenci Portugalii muszą zatem wykazać swoje uprawnienie do brytyjskiego ulgi podatkowej na podstawie krajowego ustawodawstwa Wielkiej Brytanii lub innego mającego zastosowanie przepisu prawnego, zamiast opierać się wyłącznie na miejscu zamieszkania w Portugalii.
HMRC wyjaśnia krajowe zasady kwalifikowalności w swoim Podręczniku dotyczącym rezydencji i systemu FIG (Residence and FIG Regime Manual) w punkcie RFIG50200.
Do kategorii kwalifikujących się należą obywatele brytyjscy, obywatele krajów EOG oraz niektóre inne osoby spełniające określone warunki ustawowe.
Obywatele Portugalii nadal kwalifikują się do ulgi, ponieważ Portugalia jest państwem członkowskim EOG. Podobnie obywatele brytyjscy mieszkający w Portugalii zachowują swoje uprawnienia.
Jednak osoby, które nie są ani obywatelami brytyjskimi, ani obywatelami państw EOG i które nie kwalifikują się na podstawie innego wyjątku, utracą teraz ulgę, z której wcześniej mogły korzystać.
 Źródło: Zdjęcie udostępnione; Autor: Global Tax Consulting;
Co to oznacza z finansowego punktu widzenia?
Rozważmy przykład obywatela amerykańskiego, który jest rezydentem Portugalii i uzyskuje 10 000 funtów rocznego zysku netto z wynajmu nieruchomości w Wielkiej Brytanii.
Załóżmy, że osoba ta nie ma innych dochodów w Wielkiej Brytanii, odliczeń ani ulg i w innym przypadku podlegałaby opodatkowaniu według podstawowej stawki brytyjskiej wynoszącej 20%.
Zgodnie z poprzednią umową osoba ta mogła skorzystać z brytyjskiego odliczenia osobistego w wysokości 12 570 funtów.
W rezultacie nie powstałby żaden obowiązek podatkowy z tytułu podatku dochodowego w Wielkiej Brytanii od tych zysków z wynajmu.
Zgodnie z nową umową, jeśli osoba fizyczna nie ma odrębnego prawa do ulgi osobistej, sytuacja ulega zmianie:
2025/26
2026/27
Zysk z wynajmu w Wielkiej Brytanii
10 000 funtów
10 000
Dostępna ulga podatkowa
12 570 funtów
0 funtów
Podatek dochodowy w Wielkiej Brytanii
0 funtów
2 000
W rezultacie powstaje dodatkowy roczny podatek w Wielkiej Brytanii w wysokości 2 000 funtów, mimo że dochód z wynajmu nie uległ zmianie.
Portugalia może przyznać ulgę z tytułu podatku zagranicznego w odniesieniu do podatku brytyjskiego prawidłowo naliczonego od tego samego dochodu, z zastrzeżeniem portugalskich przepisów krajowych.
Ulga ta jest jednak ograniczona do podatku portugalskiego przypisanego do danego dochodu. Nie oznacza to, że Portugalia automatycznie zwróci pełną kwotę dodatkowego podatku brytyjskiego.
Dla osób, których to dotyczy, zniesienie ulgi stanowi zatem potencjalnie znaczny dodatkowy koszt podatkowy.
Co powinni teraz sprawdzić rezydenci Portugalii
Nowa konwencja już weszła w życie, ale ważne są różne daty jej wejścia w życie.
W przypadku brytyjskiego podatku dochodowego nowa umowa ma zastosowanie od roku podatkowego 2026/27, rozpoczynającego się 6 kwietnia 2026 r.
Poprzednia umowa pozostaje aktualna w odniesieniu do brytyjskiego roku podatkowego 2025/26, chociaż nowe przepisy dotyczące podatków potrącanych u źródła weszły w życie 1 stycznia 2026 r.
Standardowy termin składania zeznań podatkowych online za rok 2025/26 upływa 31 stycznia 2027 r.
Mieszkańcom Portugalii, którzy nadal posiadają interesy finansowe w Wielkiej Brytanii, zalecam
zwrócenie szczególnej uwagi na trzy obszary.
Po pierwsze, osoby otrzymujące brytyjskie emerytury powinny sprawdzić, czy zastosowano właściwe zasady wynikające z umowy o unikaniu podwójnego opodatkowania oraz czy można odzyskać jakiekolwiek potrącone w Wielkiej Brytanii podatki.
Po drugie, osoby nadal pracujące dla brytyjskich pracodawców powinny sprawdzić liczbę dni pracy w Wielkiej Brytanii, swój status rezydenta oraz zasady rozliczania wynagrodzenia, aby upewnić się, że podatek nie jest potrącany niepotrzebnie.
Wreszcie, rezydenci Portugalii uzyskujący dochody z wynajmu w Wielkiej Brytanii powinni sprawdzić, czy przysługuje im brytyjski próg wolny od podatku, zwłaszcza jeśli nie są obywatelami Wielkiej Brytanii ani EOG.
Nowa umowa nie zmienia zasadniczo wszystkich aspektów stosunków podatkowych między Wielką Brytanią a Portugalią. Dla wielu rezydentów praktyczne skutki pozostają w dużej mierze takie same.
Jednak, jak pokazują przepisy dotyczące ulgi podatkowej, nawet stosunkowo niewielka zmiana w brzmieniu umowy może mieć istotne konsekwencje finansowe.
Zrozumienie, gdzie przepisy rzeczywiście uległy zmianie, zamiast zakładania, że każdy zmieniony artykuł powoduje powstanie nowego zobowiązania podatkowego, ma kluczowe znaczenie dla skutecznego zarządzania transgraniczną sytuacją podatkową.
Emma McDermott, ATT, jest założycielką Global Tax Consulting, brytyjskiej firmy doradztwa podatkowego dla emigrantów i cyfrowych nomadów. Doradza klientom mieszkającym w Portugalii w zakresie przepisów podatkowych dotyczących nierezydentów oraz transgranicznych obowiązków podatkowych. Więcej informacji można znaleźć w jej przewodniku podatkowym dotyczącym wyjazdu z Wielkiej Brytanii oraz kalkulatorze dotyczącym wyjazdu z Wielkiej Brytanii.
Ustaw The Portugal News jako preferowane źródło wiadomości w Google
 Dodaj jako preferowane źródło w Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media