


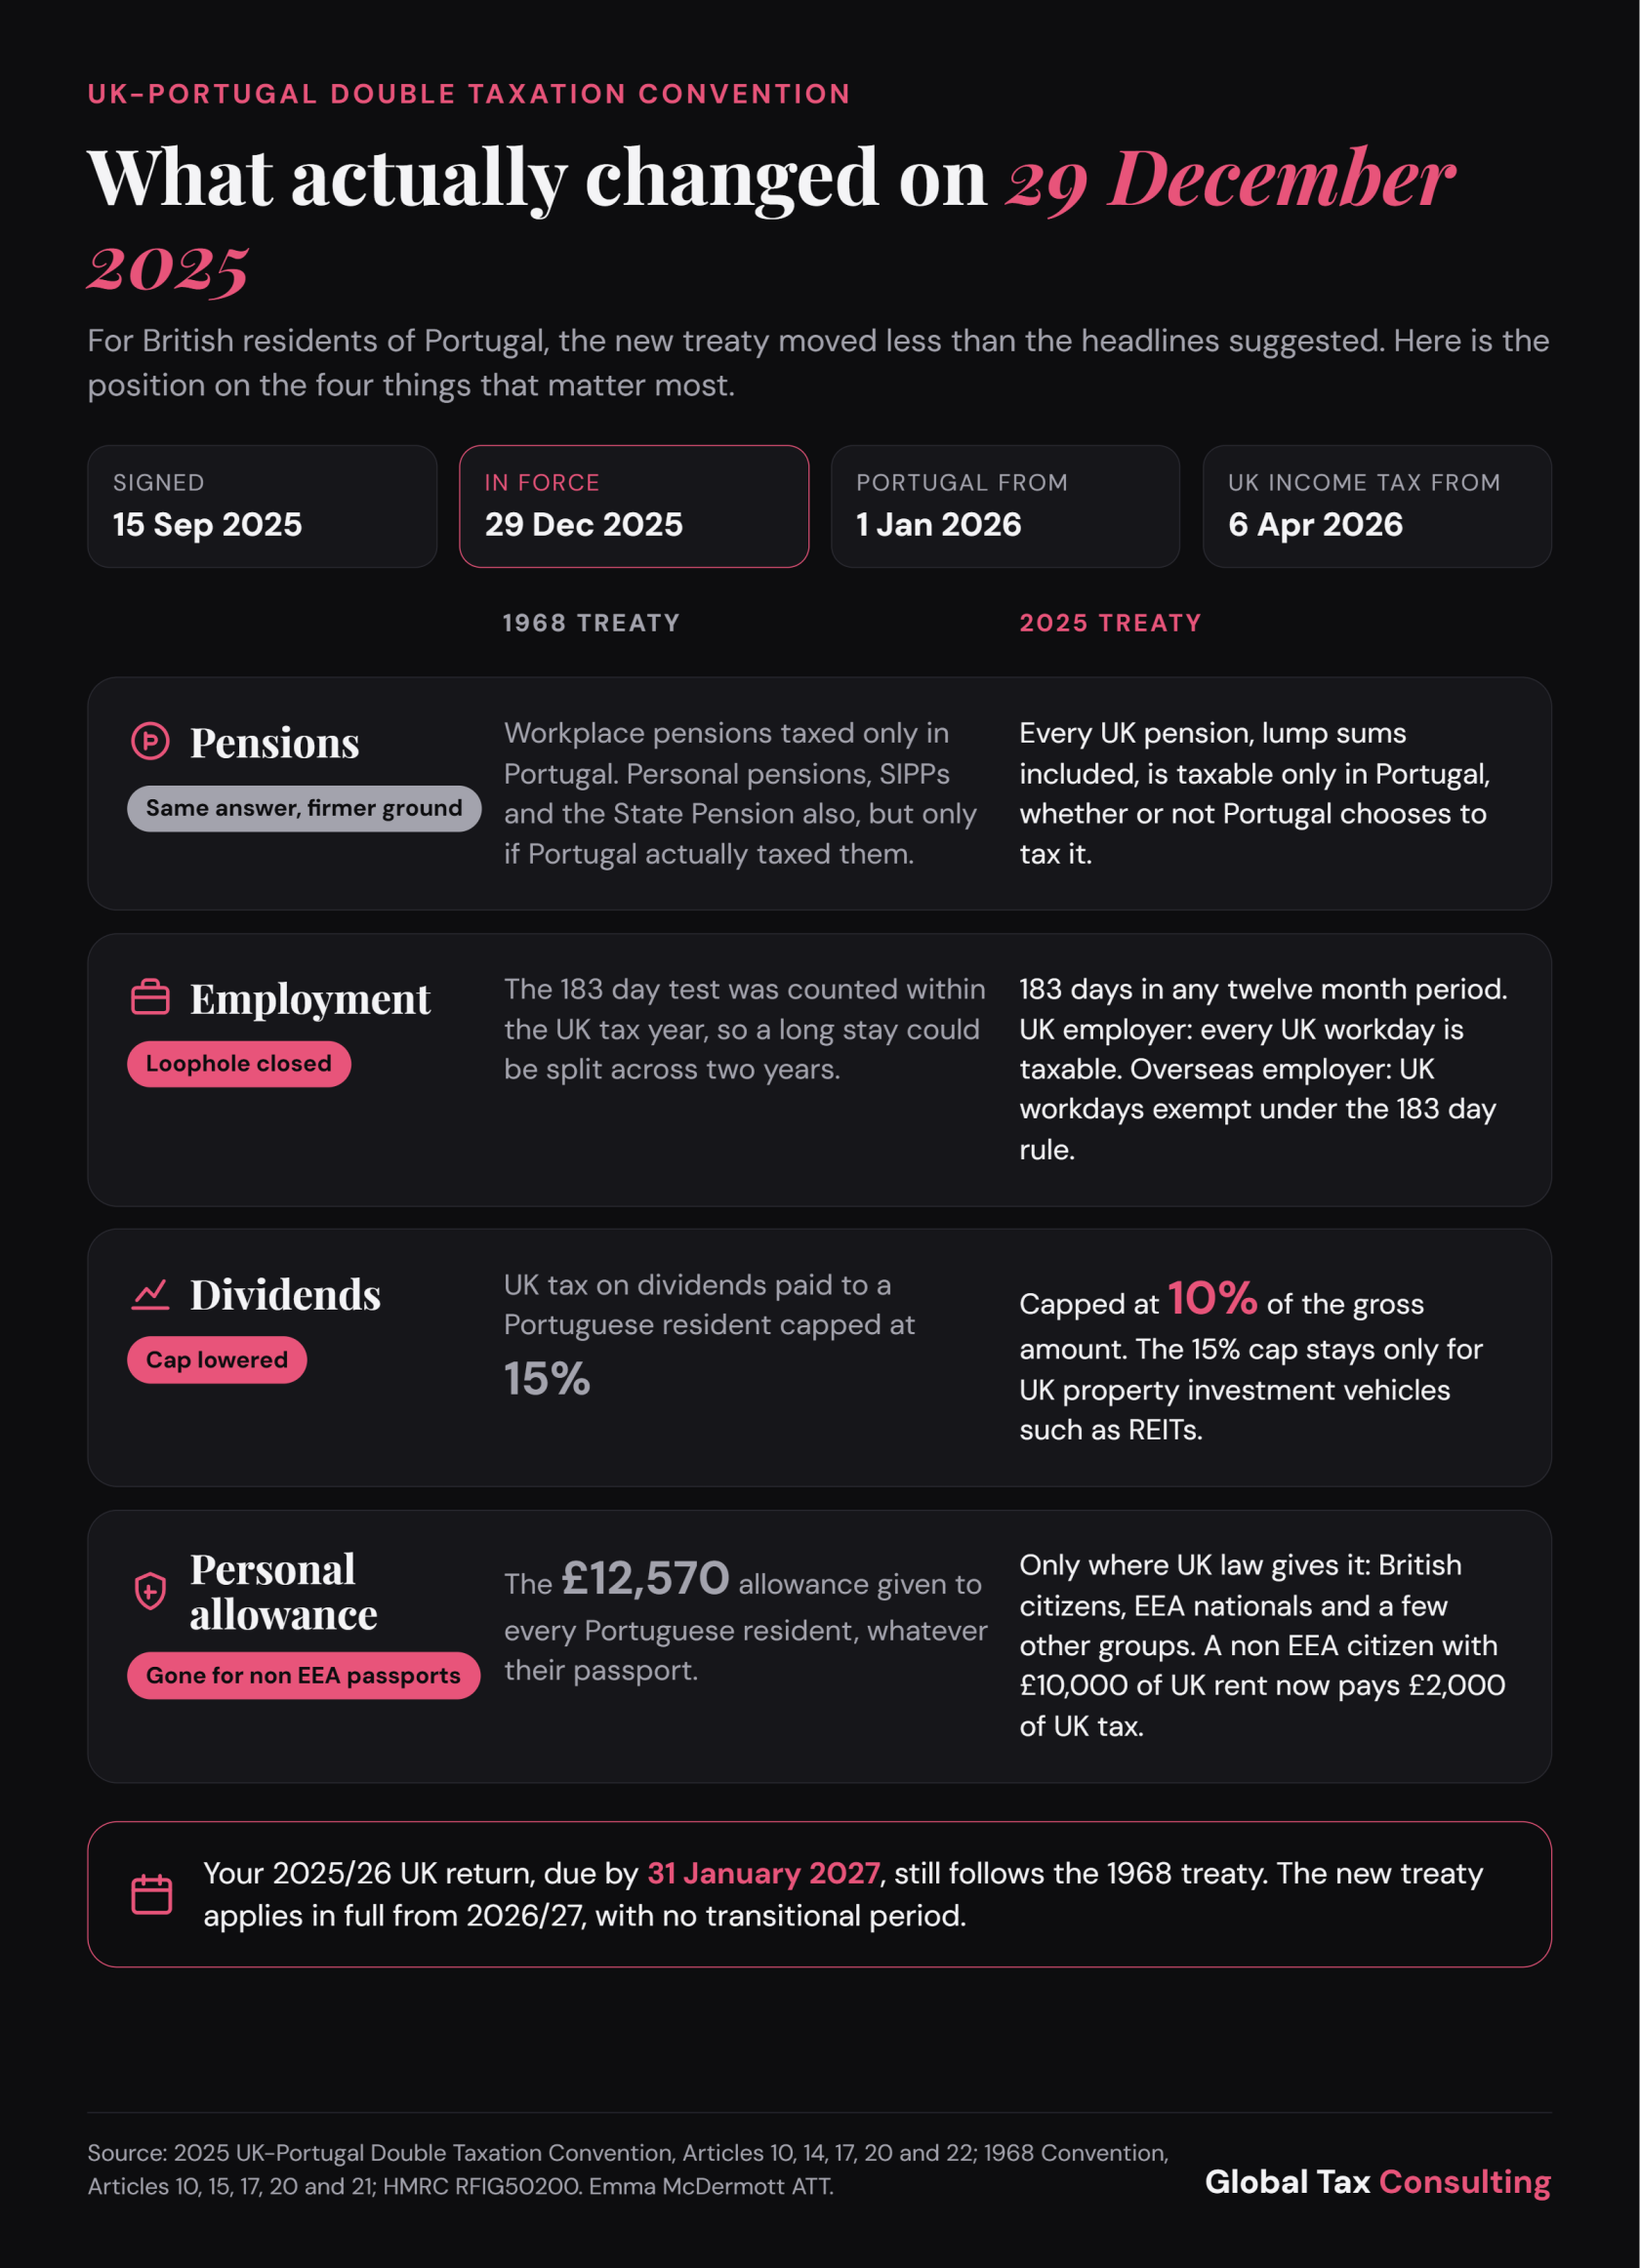
Данный договор вступает в силу в Португалии с 1 января 2026 года.
В Великобритании он применяется к налогам, удерживаемым у источника, с 1 января 2026 года, а также к подоходному налогу и налогу на прирост капитала — с 6 апреля 2026 года.
Когда в сентябре 2025 года соглашение было подписано, оно привлекло значительное внимание со стороны британских резидентов в Португалии, особенно тех, кто получает пенсии из Великобритании, работает удаленно или имеет доходы и инвестиции в Великобритании.
Однако, сравнив оба договора, я бы сказал, что некоторые из изменений не так значительны, как кажется на первый взгляд. Во многих случаях основной порядок налогообложения остается в целом неизменным.
Тем не менее, есть одно особенно важное изменение, которому уделили сравнительно мало внимания: отмена положения договора, предоставлявшего португальским резидентам право на личный налоговый вычет в Великобритании.
Для некоторых лиц это может привести к существенному увеличению их налоговых обязательств в Великобритании.
Ниже приведены четыре области, в которых новое соглашение вносит изменения, и их практическое значение.
1. Пенсии: аналогичный налоговый режим, но более широкая защита
Статья 17 является отправной точкой для доходов в виде пенсий в рамках нового соглашения. Она предусматривает, что пенсии и иные аналогичные выплаты, выплачиваемые резиденту Португалии, подлежат налогообложению исключительно в Португалии, с учетом положений о государственной службе, изложенных в статье 18.
В целом это сохраняет положение, действовавшее в соответствии с договором 1968 года, хотя прежняя формулировка создавала сложности для определенных пенсионных схем.
В соответствии со старым соглашением статья 17 охватывала только пенсии, выплачиваемые в связи с прошлой трудовой деятельностью. Пенсии по месту работы подпадали под эту статью, однако личные пенсии, включая индивидуальные пенсионные счета (SIPP), а также государственная пенсия Великобритании могли вместо этого подпадать под действие статьи 20, касающейся прочих доходов.
Статья 20 предоставляла Португалии исключительные права налогообложения только в тех случаях, когда получатель подлежал налогообложению в Португалии в отношении данного дохода. Соответственно, в случаях, когда налогообложение в Португалии не применялось, Великобритания могла сохранять за собой права налогообложения.
Новая статья 17 устраняет это различие. Она больше не требует, чтобы пенсионные выплаты были связаны с прежней трудовой деятельностью, обеспечивая более широкую защиту личных пенсионных накоплений в рамках соглашения.
Важно отметить, что ссылка на «прочее аналогичное вознаграждение» также охватывает единовременные выплаты, и, следовательно, договор одинаково трактует регулярные пенсионные выплаты и единовременные выплаты, при этом Португалия обладает исключительными правами на налогообложение.
Будет ли Португалия фактически взимать налог с таких выплат, зависит от ее внутреннего законодательства.
Пенсии за государственную службу: статья 18
На пенсии за государственнуюслужбу распространяются отдельные правила, предусмотренные статьей 18.
Общий принцип заключается в том, что пенсии, выплачиваемые в связи с соответствующей государственной службой в Великобритании, подлежат налогообложению исключительно в Великобритании.
Однако в случае, если получатель является резидентом Португалии и гражданином Португалии, но не является одновременно гражданином Великобритании, как Великобритания, так и Португалия могут облагать пенсию налогом. В таком случае Португалия должна предоставить льготу по уплате налога в Великобритании в соответствии с положениями договора об избежании двойного налогообложения с учетом применимых ограничений.
Это исключение, связанное с гражданством, в целом сохраняет порядок, предусмотренный соглашением 1968 года, хотя новая статья 18 прямо подтверждает, что обе страны могут осуществлять права на налогообложение.
Что делать, если налог Великобритании по-прежнему удерживается?
В тех случаях, когда Португалия обладает исключительными правами на налогообложение, физические лица могут запросить освобождение от удержания налога Великобритании с пенсии или вернуть уже уплаченный налог.
Один из вариантов — подать форму HMRC DT-Individual, подкрепленную справкой о налоговом резидентстве в Португалии, с указанием налогового кода NT, чтобы получать пенсионный доход, не облагаемый налогом в Великобритании.
В качестве альтернативы можно подать заявление о возврате уплаченного налога в конце налогового года посредством декларации о самооценке в Великобритании, используя страницы SA109, касающиеся резидентства, и форму HS304.
2. Трудовая деятельность: изменения в «тесте 183 дней»
Число физических лиц, переезжающих в Португалию и продолжающих работать на британских работодателей, повысило значимость положений соглашения, касающихся трудовой деятельности.
Статья 14 предусматривает, что доход от трудовой деятельности, полученный налоговым резидентом Португалии, подлежит налогообложению исключительно в Португалии, за исключением случаев, когда трудовые обязанности физически выполняются в Великобритании.
Если физическое лицо не является резидентом Великобритании, работает в британской компании и выполняет свои обязанности в Великобритании, Великобритания может облагать налогом доход, приходящийся на эти рабочие дни.
Например, резидент Португалии, который продолжает работать на британскую компанию, но возвращается в Лондон на неделю для участия в совещаниях, будет обязан уплатить налог в Великобритании с доходов, относящихся к этой неделе.
Португалия также может облагать этот доход налогом как страна проживания физического лица, но должна предоставить льготу по уплате британского налога в соответствии с положениями договора об избежании двойного налогообложения.
Исключение по правилу 183 дней: сотрудники компаний, не зарегистрированных в Великобритании
Ситуация отличается в том случае, когда резидент Португалии выполняет свои обязанности в Великобритании, но нанят компанией,не зарегистрированной в Великобритании.
В соответствии со статьёй 14(2) этот доход от трудовой деятельности может быть освобождён от налогообложения в Великобритании, если соблюдены все три условия:
· Физическое лицо проводит в Великобритании не более 183 дней в течение любого 12-месячного периода, начинающегося или заканчивающегося в соответствующем налоговом году;
· Вознаграждение выплачивается работодателем, не являющимся резидентом Великобритании, или от его имени;
· Вознаграждение не оплачивается постоянным представительством работодателя в Великобритании.
 Источники: предоставленное изображение; автор: Global Tax Consulting;
Важное изменение касается способа расчета 183 дней.
В соответствии с соглашением 1968 года 183-дневный лимит рассчитывался с учетом налогового года Великобритании, заканчивающегося 5 апреля.
Это позволяло физическим лицам распределять свои визиты между двумя налоговыми годами Великобритании, не превышая при этом порог ни в одном из них.
Новый договор заменяет этот подход на скользящий 12-месячный тест, охватывающий любой соответствующий 12-месячный период, начинающийся или заканчивающийся в течение рассматриваемого финансового года.
Следовательно, физические лица больше не могут полагаться на то, что налоговый год в Великобритании, заканчивающийся 5 апреля, сбрасывает их 183-дневный лимит.
Поэтому для резидентов Португалии, работающих в компаниях, не зарегистрированных в Великобритании, и регулярно посещающих Великобританию по работе, важно вести точный учет дней пребывания в стране.
Что делать, если из зарплаты по-прежнему удерживается британский налог PAYE?
Для резидентов Португалии, продолжающих удаленно работать на британских работодателей, из их зарплаты может по-прежнему удерживаться британский налог PAYE, даже если часть или весь их доход не подлежит налогообложению в Великобритании.
Существует два основных варианта решения этой проблемы.
Вариант первый: подать заявку на получение налогового кода NT. Лица, покидающие Великобританию для работы за рубежом, могут подать форму P85 и запросить у HMRC налоговый код NT. После утверждения этого кода их работодатель сможет выплачивать заработную плату без удержания британского подоходного налога.
Вариант второй: вернуть налог посредством самостоятельной налоговой декларации. Если налог PAYE в Великобритании уже был удержан, физические лица могут подать налоговую декларацию в Великобритании, чтобы вернуть налог, уплаченный с доходов, относящихся к трудовым обязанностям за рубежом, которые не подлежат налогообложению в Великобритании.
3. Дивиденды: максимальная ставка налога у источника снижается с 15 % до 10 %
Статья 10 снижает максимальный налог, который Великобритания может взимать с обычных дивидендов, выплачиваемых резидентам Португалии, с 15 % в соответствии с договором 1968 года до 10 % в соответствии с новым соглашением.
Исключение применяется к определенным выплатам от инвестиционных инструментов, связанных с недвижимостью, включая соответствующие требованиям инвестиционные фонды недвижимости (REIT), в случае которых максимальная ставка остается на уровне 15%.
Однако на практике большинство португальских резидентов, получающих обычные дивиденды из Великобритании, практически не почувствуют разницы.
Это связано с тем, что внутреннее законодательство Великобритании зачастую является более благоприятным, чем положения соглашения .
Великобритания не удерживает налог у источника выплаты дивидендов. Кроме того, в соответствии с британскими правилами о «неучитываемом доходе» налоговые обязательства нерезидентов, проживающих в стране в течение всего года, по определенным видам инвестиционного дохода, включая дивиденды из Великобритании, могут быть ограничены суммой налога, удержанного у источника выплаты.
Поскольку на дивиденды, выплачиваемые в Великобритании, налог у источника не удерживается, налоговые обязательства в Великобритании по этим дивидендам могут, следовательно, равняться нулю.
Расчет «неучитываемого дохода» не допускает вычета личных льгот из других доходов в Великобритании, поэтому HMRC сравнивает этот расчет с обычным расчетом налога и применяет меньшую сумму налогового обязательства.
Следовательно, для многих резидентов Португалии, владеющих обыкновенными акциями британских компаний, внутреннее законодательство Великобритании уже обеспечивает более благоприятный результат, чем предусмотренный договором 10-процентный предел.
Дополнительная информация доступна в справочном листе HMRC HS300.
4. Личный налоговый вычет в Великобритании: самое упускаемое из виду изменение
Из всех поправок, введенных новым договором, эта, пожалуй, является самой важной для определенных резидентов Португалии, которые продолжают получать доход из Великобритании.
Статья 21 конвенции 1968 года предоставляла физическим лицам, проживающим в Португалии, право на те же личные налоговые вычеты в Великобритании, что и подданным Великобритании, проживающим за рубежом, с учетом определенных ограничений.
Важно отметить, что это право не ограничивалось гражданами Великобритании или Португалии.
Например, гражданин США, Индии или Южной Африки, проживающий в Португалии, потенциально мог претендовать на личный налоговый вычет Великобритании в отношении налогооблагаемой прибыли от аренды в Великобритании, несмотря на то что он не был ни гражданином Великобритании, ни гражданином ЕЭЗ.
Договор 2025 года отменяет это право.
Новое соглашение не содержит положения, эквивалентного прежней статье 21.
Вместо этого статья 22(5) подтверждает, что ни одна из стран не обязана предоставлять свои личные налоговые вычеты физическим лицам, не являющимся резидентами данной страны.
Таким образом, с 6 апреля 2026 года резиденты Португалии должны подтверждать своё право на личный налоговый вычет в Великобритании в соответствии с внутренним законодательством Великобритании или иным применимым правовым положением, а не полагаться исключительно на факт проживания в Португалии.
Налоговая и таможенная служба Великобритании (HMRC) разъясняет внутренние правила определения права на льготу в своём Руководстве по режиму резиденства и фиксированной суммы (RFIG) в разделе RFIG50200.
К категориям, имеющим право на льготу, относятся граждане Великобритании, граждане стран ЕЭЗ и некоторые другие лица, отвечающие конкретным установленным законом условиям.
Граждане Португалии по-прежнему имеют право на льготу, поскольку Португалия является государством-членом ЕЭЗ. Аналогичным образом, граждане Великобритании, проживающие в Португалии, сохраняют свое право на льготу.
Однако физические лица, не являющиеся ни гражданами Великобритании, ни гражданами стран ЕЭЗ и не подпадающие под другие исключения, теперь лишатся льготы, которая ранее была им доступна.
 Источники: предоставленное изображение; автор: Global Tax Consulting;
Что это означает с финансовой точки зрения?
Рассмотрим пример гражданина США, проживающего в Португалии и получающего 10 000 фунтов стерлингов чистой годовой прибыли от сдачи в аренду недвижимости в Великобритании.
Предположим, что у этого физического лица нет других доходов в Великобритании, вычетов или льгот, и в противном случае он подлежал бы налогообложению по базовой ставке Великобритании в размере 20%.
В соответствии с предыдущим соглашением это физическое лицо могло бы воспользоваться личным налоговым вычетом в Великобритании в размере 12 570 фунтов стерлингов.
В результате налог на доход в Великобритании с этой прибыли от аренды не взимался бы.
В соответствии с новым соглашением, если физическое лицо не имеет отдельного права на личный налоговый вычет, ситуация меняется:
2025/26
2026/27
Доход от аренды в Великобритании
10 000 фунтов стерлингов
10 000
Доступный личный налоговый вычет
12 570 фунтов стерлингов
0 фунтов стерлингов
Подоходный налог в Великобритании
0 фунтов стерлингов
2 000 фунтов
В результате ежегодно придется уплачивать дополнительные 2 000 фунтов стерлингов в виде налога в Великобритании, несмотря на то что доход от аренды не изменился.
Португалия может предоставить зачет иностранного налога в отношении налога Великобритании, должным образом взимаемого с того же дохода, в соответствии с внутренними правилами Португалии.
Однако этот зачет ограничивается суммой португальского налога, относящегося к соответствующему доходу. Это не означает, что Португалия автоматически возместит полную сумму дополнительного налога Великобритании.
Таким образом, для затронутых лиц отмена льготы представляет собой потенциально значительные дополнительные налоговые расходы.
Что следует проверить резидентам Португалии сейчас
Новый договор уже вступил в силу, но важно учитывать разные даты вступления в силу его положений.
В отношении подоходного налога Великобритании новый договор применяется с 2026/27 налогового года, начинающегося 6 апреля 2026 года.
Прежний договор по-прежнему действует в отношении 2025/26 налогового года в Великобритании, хотя новые положения, касающиеся налогов, удерживаемых у источника, вступили в силу 1 января 2026 года.
Обычный срок подачи онлайн-декларации по самооценке за 2025/26 год — 31 января 2027 года.
Резидентам Португалии, имеющим текущие финансовые интересы в Великобритании, я рекомендую
уделить особое внимание трём аспектам.
Во-первых, физические лица, получающие британские пенсии, должны убедиться, что к их доходам был применен правильный режим, предусмотренный соглашением, и что возможен возврат удержанных в Великобритании налогов.
Во-вторых, тем, кто продолжает работать на британских работодателей, следует проверить количество рабочих дней в Великобритании, статус проживания и условия начисления заработной платы, чтобы убедиться, что налоги не удерживаются без необходимости.
Наконец, резиденты Португалии, получающие доход от аренды недвижимости в Великобритании, должны подтвердить свое право на личный налоговый вычет в Великобритании, особенно если они не являются гражданами Великобритании или стран ЕЭЗ.
Новый договор не вносит коренных изменений во все аспекты налоговых отношений между Великобританией и Португалией. Для многих резидентов практические последствия остаются в основном прежними.
Однако, как показывают положения о личной налоговой льготе, даже относительно небольшое изменение в формулировке договора может иметь существенные финансовые последствия.
Для эффективного управления трансграничной налоговой позицией крайне важно понимать, в каких именно аспектах правила действительно изменились, а не исходить из предположения, что каждая пересмотренная статья влечет за собой новые налоговые обязательства.
Эмма Макдермотт (Emma McDermott), ATT, является основательницей Global Tax Consulting, британской налоговой фирмы для экспатов и цифровых кочевников. Она консультирует клиентов, проживающих в Португалии, по вопросам налогообложения нерезидентов и трансграничных налоговых обязательств. Дополнительная информация доступна в её руководстве по уплате налогов при выезде из Великобритании и калькуляторе для выезжающих из Великобритании.
Установите The Portugal News в качестве предпочтительного источника новостей в Google
 Добавить как предпочтительный источник в Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media