


Avtalet träder i kraft i Portugal den 1 januari 2026.
I Storbritannien gäller det källskatt från och med den 1 januari 2026 samt inkomstskatt och kapitalvinstskatt från och med den 6 april 2026.
När avtalet undertecknades i september 2025 väckte det stor uppmärksamhet bland brittiska medborgare bosatta i Portugal, särskilt bland dem som erhåller brittisk pension, arbetar på distans eller har inkomster och investeringar i Storbritannien.
Efter att ha jämfört de två avtalen skulle jag dock hävda att flera av ändringarna är mindre betydande än de först verkar. I många fall förblir den underliggande skattebehandlingen i stort sett oförändrad.
Det finns dock en särskilt viktig ändring som har fått relativt lite uppmärksamhet: avskaffandet av avtalsbestämmelsen som ger portugisiska invånare rätt till det brittiska personliga avdraget.
För vissa personer kan detta leda till en betydande ökning av deras skatteskuld i Storbritannien.
Här är fyra områden där det nya avtalet innebär förändringar och vad de innebär i praktiken.
1. Pensioner: liknande skattebehandling, men bredare skydd
Artikel 17 utgör utgångspunkten för pensionsinkomster enligt det nya avtalet. Den föreskriver att pensioner och annan liknande ersättning som utbetalas till en person bosatt i Portugal är skattepliktiga uteslutande i Portugal, med förbehåll för bestämmelserna om statlig tjänst i artikel 18.
Detta bevarar i stort sett situationen enligt 1968 års avtal, även om den tidigare formuleringen skapade komplikationer för vissa pensionsarrangemang.
Enligt det gamla avtalet omfattade artikel 17 endast pensioner som utbetalades som ersättning för tidigare anställning. Tjänstepensioner omfattades, men privata pensioner, inklusive självförvaltade privata pensioner (SIPP), och den brittiska statspensionen kunde istället omfattas av artikel 20, som behandlar övriga inkomster.
Artikel 20 gav endast Portugal exklusiv beskattningsrätt i de fall där mottagaren var skattskyldig i Portugal för inkomsten. Följaktligen kunde Storbritannien behålla beskattningsrätten i de fall där portugisisk beskattning inte var tillämplig.
Den nya artikel 17 upphäver denna åtskillnad. Den kräver inte längre att pensionsutbetalningarna härrör från tidigare anställning, vilket ger ett bredare skydd enligt avtalet för privata pensioner.
Viktigt att notera är att hänvisningen till ”annan liknande ersättning” även omfattar engångsbelopp, och därför behandlar avtalet regelbundna pensionsutbetalningar och uttag av engångsbelopp på samma sätt, där Portugal har den exklusiva beskattningsrätten.
Huruvida Portugal faktiskt tar ut skatt på utbetalningen beror på landets nationella lagstiftning.
Pensioner från statlig tjänst: Artikel 18
Pensioner från statlig tjänst omfattas av särskilda regler enligt artikel 18.
Den allmänna principen är att pensioner som utbetalas för kvalificerad statlig tjänstgöring i Storbritannien förblir skattepliktiga uteslutande i Storbritannien.
Om mottagaren är bosatt i Portugal och är portugisisk medborgare men inte även brittisk medborgare, får dock både Storbritannien och Portugal beskatta pensionen. Portugal måste då bevilja avdrag för brittisk skatt i enlighet med avtalets bestämmelser om dubbelbeskattning, med förbehåll för tillämpliga begränsningar.
Detta undantag avseende medborgarskap bevarar i stort sett behandlingen enligt 1968 års avtal, även om den nya artikel 18 uttryckligen bekräftar att båda länderna får utöva beskattningsrätt.
Vad händer om brittisk skatt fortfarande dras av?
När Portugal har exklusiv beskattningsrätt kan enskilda personer begära avdrag för avdrag för brittisk pension eller återkräva redan betald skatt.
Ett alternativ är att skicka in HMRC -formuläret DT-Individual, tillsammans med intyg om skattemässig hemvist i Portugal, för att få en NT-skattekod och därmed ta emot pensionsinkomster utan brittisk beskattning.
Alternativt kan skatt återkrävas i slutet av skatteåret genom en brittisk självdeklaration med hjälp av SA109-sidorna om bosättning och HS304.
2. Anställning: ändringar i 183-dagarsregeln
Antalet personer som flyttar till Portugal samtidigt som de fortsätter att arbeta för brittiska arbetsgivare har ökat betydelsen av avtalets bestämmelser om anställning.
I artikel 14 föreskrivs att inkomst från anställning som en person med skattemässig hemvist i Portugal förvärvar är skattepliktig uteslutande i Portugal, såvida inte arbetsuppgifterna fysiskt utförs i Storbritannien.
Om en person inte är bosatt i Storbritannien, är anställd av ett brittiskt företag och utför arbetsuppgifter i Storbritannien, kan Storbritannien beskatta de inkomster som kan hänföras till dessa arbetsdagar.
Till exempel kommer en person med hemvist i Portugal som fortsätter att arbeta för ett brittiskt företag men återvänder till London för en veckas möten att vara skattskyldig i Storbritannien för de inkomster som kan hänföras till den veckan.
Portugal får också beskatta inkomsten i egenskap av personens bosättningsland, men måste bevilja avdrag för den brittiska skatten i enlighet med avtalets bestämmelser om dubbelbeskattning.
183-dagarsundantaget: anställda vid icke-brittiska företag
Situationen är annorlunda när en person med bosättning i Portugal utför arbetsuppgifter i Storbritannien men är anställd av ett icke-brittiskt företag.
Enligt artikel 14.2 kan denna inkomst från anställning undantas från brittisk beskattning om samtliga tre villkor är uppfyllda:
· Personen vistas högst 183 dagar i Storbritannien under en tolvmånadersperiod som börjar eller slutar under det aktuella skatteåret;
· Ersättningen betalas av, eller på uppdrag av, en arbetsgivare som inte är bosatt i Storbritannien;
· Ersättningen bärs inte av arbetsgivarens fasta verksamhetsställe i Storbritannien.
 Källor: Bild tillhandahållen; Författare: Global Tax Consulting;
Den viktiga förändringen gäller hur de 183 dagarna beräknas.
Enligt 1968 års avtal beräknades 183-dagarsgränsen med utgångspunkt från det brittiska skatteåret, som avslutas den 5 april.
Detta gjorde det möjligt för enskilda personer att fördela sina vistelser över två brittiska skatteår utan att nödvändigtvis överskrida tröskelvärdet under något av åren.
Det nya avtalet ersätter detta med en rullande 12-månadersperiod som omfattar vilken relevant 12-månadersperiod som helst som börjar eller slutar under det aktuella skatteåret.
Följaktligen kan individer inte längre förlita sig på att det brittiska skatteåret, som slutar den 5 april, nollställer deras 183-dagarsgräns.
För portugisiska invånare som är anställda av icke-brittiska företag och som regelbundet besöker Storbritannien i arbetet är det därför viktigt att föra noggranna register över sina dagar i landet.
Vad händer om brittisk PAYE fortfarande dras av?
För portugisiska invånare som fortsätter att arbeta på distans för brittiska arbetsgivare kan brittisk PAYE fortfarande dras av från deras lön, även om en del av eller hela deras inkomst inte är skattepliktig i Storbritannien.
Det finns två huvudsakliga alternativ för att hantera detta.
Alternativ ett: ansöka om en NT-skattekod. Personer som lämnar Storbritannien för att arbeta utomlands kan skicka in blankett P85 och begära en NT-skattekod från HMRC. När denna har godkänts kan arbetsgivaren betala ut lön utan att dra av brittisk inkomstskatt.
Alternativ två: begära återbetalning av skatten genom självdeklaration. Om brittisk PAYE redan har dragits av kan man lämna in en brittisk skattedeklaration för att begära återbetalning av skatt som betalats på inkomster hänförliga till arbetsuppgifter utomlands som inte är föremål för brittisk beskattning.
3. Utdelningar: taket för källskatt sänks från 15 % till 10 %
Artikel 10 sänker den högsta skatt som Storbritannien får ta ut på ordinarie utdelningar till portugisiska bosatta från 15 % enligt 1968 års avtal till 10 % enligt det nya avtalet.
Ett undantag gäller för vissa utdelningar från fastighetsinvesteringsinstrument, däribland kvalificerade fastighetsinvesteringsfonder (REIT:er), där taket förblir 15 %.
I praktiken kommer dock de flesta portugisiska bosatta som erhåller ordinarie brittiska utdelningar att märka liten skillnad.
Detta beror på att brittisk nationell lagstiftning ofta är mer fördelaktig än avtalet.
Storbritannien gör ingen källskatt på utdelningar. Dessutom kan, enligt de brittiska reglerna om ”disregarded income”, den brittiska skattskyldigheten för icke-bosatta som är bosatta i Storbritannien under hela året avseende vissa investeringsinkomster, inklusive brittiska utdelningar, begränsas till den skatt som dragits av vid källan.
Eftersom ingen skatt innehålls på brittiska utdelningar kan den resulterande brittiska skattskyldigheten för dessa utdelningar därför vara noll.
Beräkningen av ”disregarded income” tillåter inte att personliga avdrag dras av mot annan brittisk inkomst, så HMRC jämför denna beräkning med den normala skatteberäkningen och tillämpar den lägre skattskyldigheten.
Följaktligen ger den brittiska nationella lagstiftningen redan ett mer fördelaktigt resultat än avtalets tak på 10 % för många portugisiska invånare som innehar vanliga brittiska aktier.
Mer information finns i HMRC:s hjälpsida HS300.
4. Det brittiska personavdraget: den mest förbisedda förändringen
Av alla ändringar som införts genom det nya avtalet är detta utan tvekan den viktigaste för vissa portugisiska invånare som fortsätter att erhålla inkomst från Storbritannien.
Artikel 21 i 1968 års konvention gav personer bosatta i Portugal rätt till samma brittiska personavdrag som brittiska medborgare bosatta utomlands, med vissa begränsningar.
Avgörande var att rätten inte var begränsad till brittiska eller portugisiska medborgare.
Till exempel kunde en amerikansk, indisk eller sydafrikansk medborgare bosatt i Portugal potentiellt göra anspråk på det brittiska personliga avdraget mot beskattningsbara hyresintäkter från Storbritannien, trots att hen varken var brittisk medborgare eller medborgare i EES.
Avtalet från 2025 upphäver denna rättighet.
Det nya avtalet innehåller ingen motsvarighet till den tidigare artikel 21.
I stället bekräftar artikel 22.5 att inget av länderna är skyldigt att bevilja sina personliga avdrag till personer som inte är bosatta där.
Från och med den 6 april 2026 måste portugisiska bosatta därför styrka sin rätt till det brittiska personliga avdraget enligt brittisk nationell lagstiftning eller någon annan tillämplig rättslig bestämmelse, istället för att enbart förlita sig på sin bosättning i Portugal.
HMRC förklarar de nationella reglerna för berättigande i sin handbok om bosättning och FIG-systemet (Residence and FIG Regime Manual) under RFIG50200.
De berättigade grupperna omfattar brittiska medborgare, medborgare i EES-länder och vissa andra personer som uppfyller specifika lagstadgade villkor.
Portugisiska medborgare är fortfarande berättigade eftersom Portugal är en EES-medlemsstat. På samma sätt behåller brittiska medborgare som bor i Portugal sin rätt till avdraget.
Däremot kommer personer som varken är brittiska medborgare eller medborgare i EES-länder, och som inte omfattas av något annat undantag, nu att förlora ett avdrag som de tidigare hade rätt till.
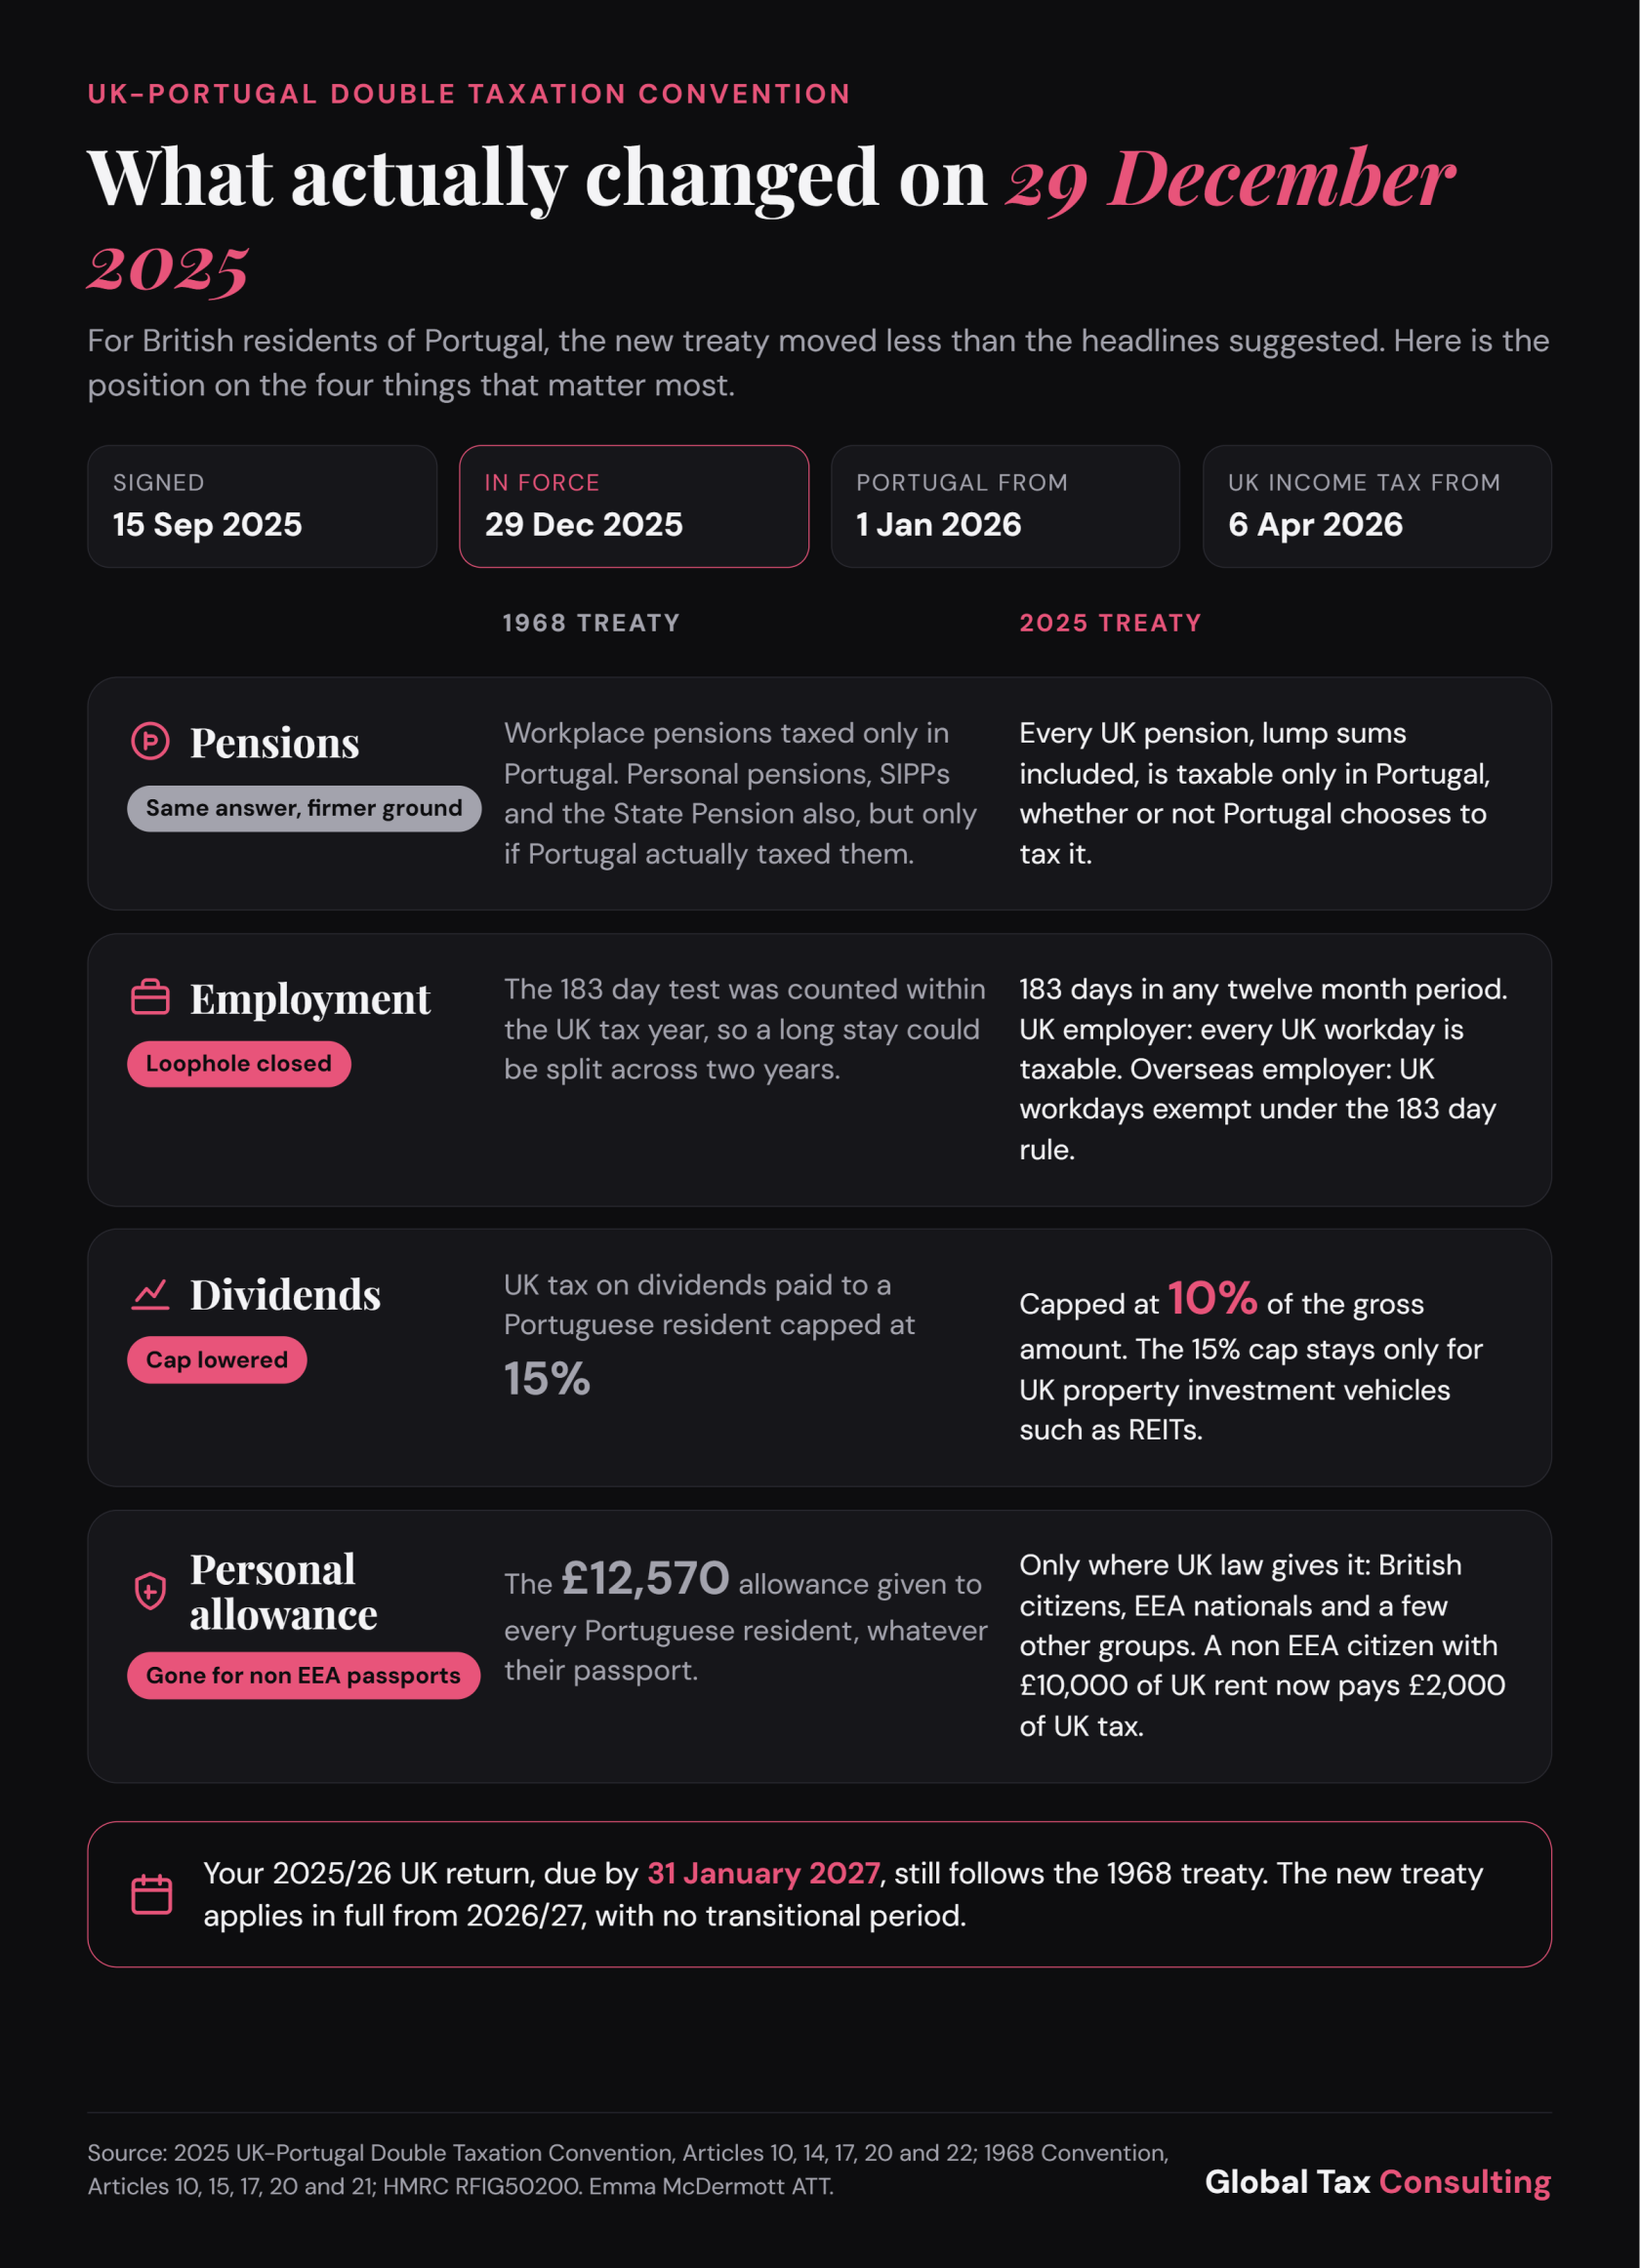 Källor: Bild tillhandahållen; Författare: Global Tax Consulting;
Vad innebär detta ekonomiskt?
Tänk dig en amerikansk medborgare som är bosatt i Portugal och erhåller 10 000 pund i årlig nettohyresvinst från en fastighet i Storbritannien.
Antag att personen inte har några andra inkomster, avdrag eller skattelättnader i Storbritannien och annars skulle beskattas enligt den brittiska grundskattesatsen på 20 %.
Enligt det tidigare avtalet kunde personen göra anspråk på det brittiska personliga avdraget på 12 570 £.
Resultatet skulle ha blivit att ingen inkomstskatt skulle ha behövt betalas i Storbritannien på dessa hyresvinster.
Enligt det nya avtalet ändras situationen om personen inte har någon separat rätt till det personliga avdraget:
2025/26
2026/27
Hyresvinst i Storbritannien
10 000
10 000
Tillgängligt personligt avdrag
12 570 £
0 £
Inkomstskatt i Storbritannien
0
2 000
Resultatet blir en ytterligare brittisk skatt på 2 000 £ per år, trots att hyresintäkterna inte har förändrats.
Portugal kan bevilja en utländsk skattekredit för brittisk skatt som korrekt har tagits ut på samma inkomst, i enlighet med portugisiska inhemska regler.
Denna kredit är dock begränsad till den portugisiska skatt som kan hänföras till den aktuella inkomsten. Det innebär inte att Portugal automatiskt återbetalar hela beloppet av den ytterligare brittiska skatten.
För berörda personer innebär därför avskaffandet av avdraget en potentiellt betydande ytterligare skattekostnad.
Vad portugisiska invånare bör kontrollera nu
Det nya avtalet har redan trätt i kraft, men de olika ikraftträdandedatumen är fortfarande viktiga.
När det gäller inkomstskatt i Storbritannien gäller det nya avtalet från skatteåret 2026/27, som inleds den 6 april 2026.
Det tidigare avtalet gäller fortfarande för det brittiska skatteåret 2025/26, även om de nya bestämmelserna om källskatt trädde i kraft den 1 januari 2026.
Den normala tidsfristen för inlämning av självdeklarationen online för 2025/26 är den 31 januari 2027.
För personer bosatta i Portugal med pågående ekonomiska intressen i Storbritannien rekommenderar jag
att särskilt granska tre områden.
För det första bör personer som erhåller brittiska pensioner kontrollera om korrekt avtalsbehandling har tillämpats och om eventuella brittiska skatteavdrag kan återkrävas.
För det andra bör de som fortsätter att arbeta för brittiska arbetsgivare granska sina arbetsdagar i Storbritannien, sin bosättningsstatus och sina lönearrangemang för att säkerställa att skatt inte dras av i onödan.
Slutligen bör portugisiska invånare som erhåller hyresinkomster från Storbritannien kontrollera sin rätt till det brittiska personliga avdraget, särskilt om de varken är brittiska medborgare eller medborgare i EES.
Det nya avtalet innebär inte någon grundläggande förändring av alla aspekter av skatteförhållandet mellan Storbritannien och Portugal. För många bosatta förblir de praktiska konsekvenserna i stort sett oförändrade.
Men som bestämmelserna om personligt avdrag visar kan även en relativt liten förändring i avtalets formuleringar få betydande ekonomiska konsekvenser.
Att förstå var reglerna verkligen har ändrats, istället för att utgå från att varje reviderad artikel medför en ny skattskyldighet, är avgörande för att effektivt hantera en gränsöverskridande skattesituation.
Emma McDermott, ATT, är grundare av Global Tax Consulting, en brittisk skatterådgivningsbyrå för utlandsboende och digitala nomader. Hon ger råd till kunder som bor i Portugal om skatteregler för icke-bosatta och gränsöverskridande skatteförpliktelser. Mer information finns i hennes skatteguide för utflyttning från Storbritannien och kalkylatorn för att lämna Storbritannien.
Ange The Portugal News som din föredragna nyhetskälla på Google
 Lägg till som föredragen källa på Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media