


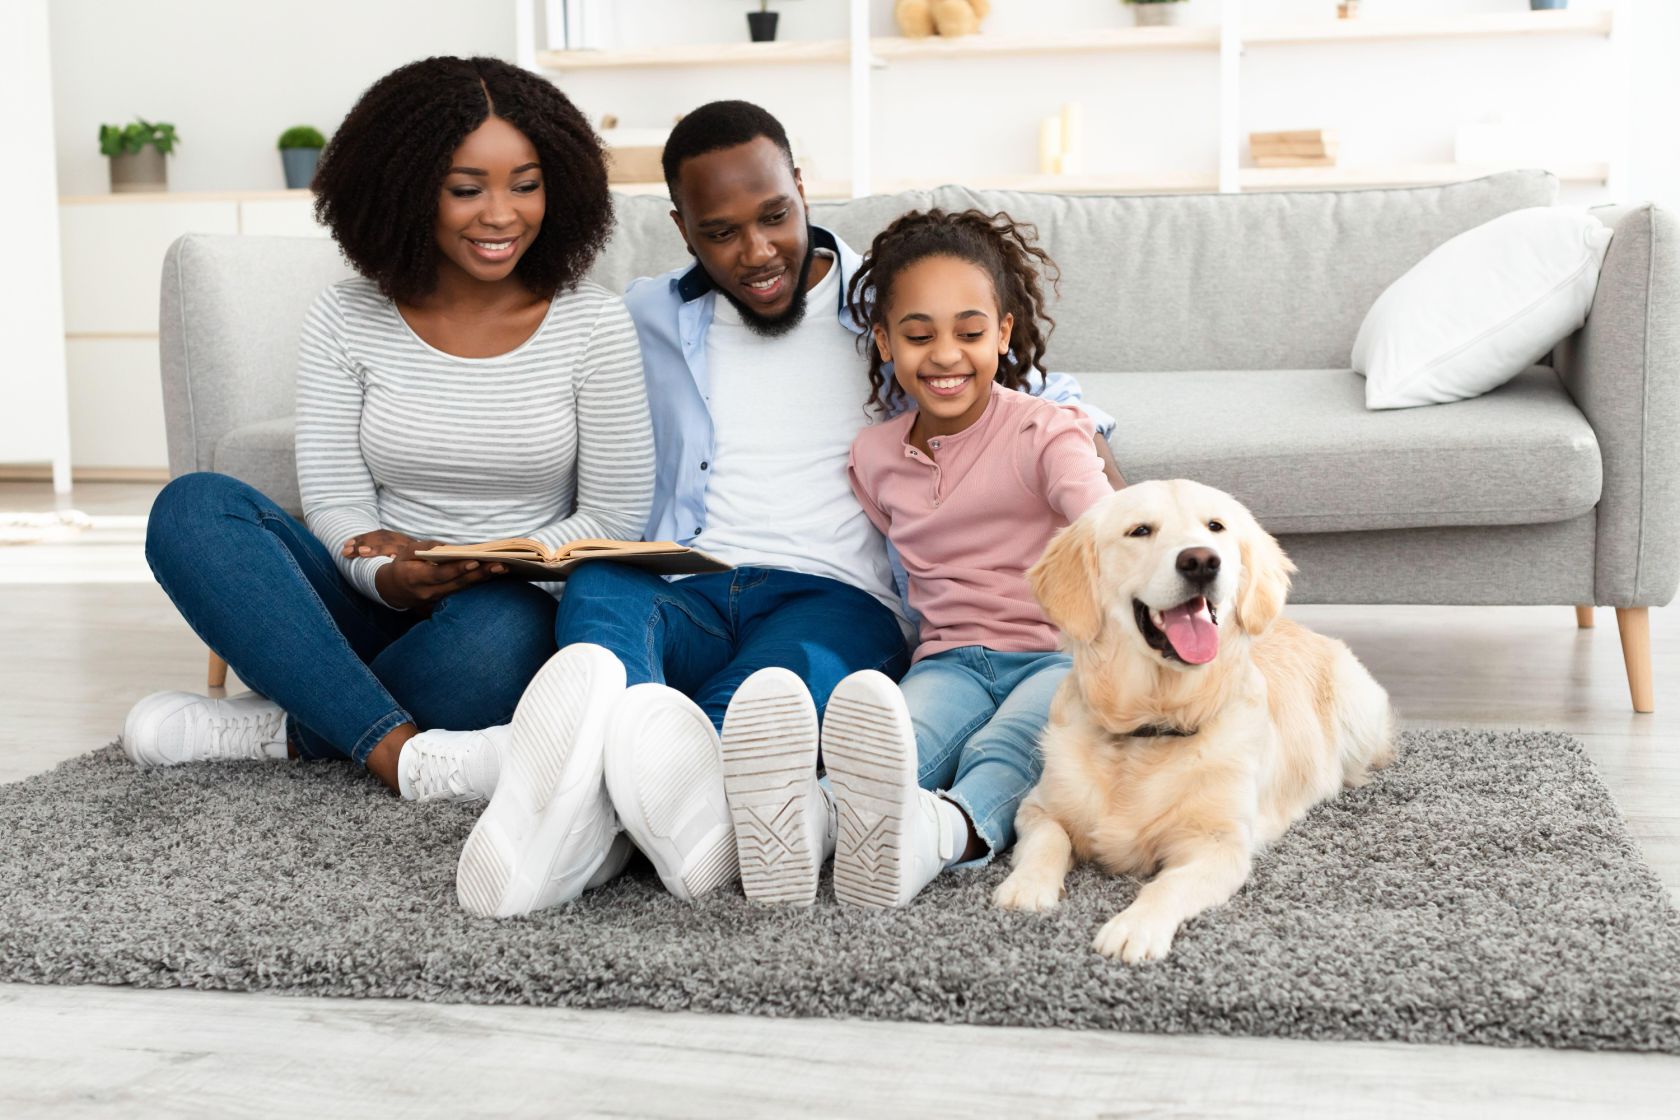
De prijzen voor diergeneeskundige zorg zijn de afgelopen jaren enorm gestegen, met bijna het dubbele van de inflatie.
En hoewel de overheid eerder dit jaar ingreep en dierenartspraktijken binnenkort een reeks maatregelen moeten invoeren – waaronder het plafonneren van de kosten voor recepten, het online publiceren van prijslijsten en het verstrekken van gespecificeerde rekeningen – blijven de prijzen nog steeds hoog.
Daarom zijn veel eigenaren van huisdieren van mening dat het verzekeren van hun harige vrienden de enige manier is om het hoofd te bieden aan mogelijke dierenartskosten die soms oplopen tot tienduizenden ponden.
„Diergeneeskundige behandelingen zijn misschien wel een van de belangrijkste overwegingen bij het houden van een huisdier, aangezien hoogwaardige medische zorg kostbaar kan zijn en vaak uit het niets komt“, vertelde dr. Rob Williams, voorzitter van de British Veterinary Association, aan de Press Association.
“Een huisdierenverzekering is een manier om je voor te bereiden op deze onverwachte rekeningen, maar het is belangrijk om ervoor te zorgen dat je de juiste polis voor jou en je huisdier afsluit, rekening houdend met eventuele reeds bestaande aandoeningen, en dat je de kleine lettertjes leest voordat je een verbintenis aangaat.”
Jonathan Purvis, senior beleidsadviseur voor algemene verzekeringen bij de ABI (Association of British Insurers), legt uit dat een huisdierenverzekering in de eerste plaats de kosten dekt van veterinaire behandelingen wanneer een huisdier gewond of ziek is, waaronder consulten, onderzoeken, medicatie, operaties en gespecialiseerde behandelingen zoals fysiotherapie.
Sommige polissen bieden mogelijk ook aanvullende diensten, zoals 24/7 hulplijnen voor dierenartsen, online consulten, rouwbegeleiding en advies over het welzijn van huisdieren.
„Er is geen standaardaanpak voor huisdierenverzekeringen; verschillende polissen bieden verschillende dekkingsniveaus, limieten en voordelen“, zegt hij. „Dus of ze nu blaffen, spinnen, tjilpen of glijden, het is belangrijk om de tijd te nemen om de beschikbare opties te begrijpen en de dekking te kiezen die het beste bij u en de behoeften van uw huisdier past.”
En Hedda Baverud Olsson, CEO van huisdierenverzekeraar Lassie, benadrukt: „Het is ontzettend belangrijk om te vergelijken wat er in de polis staat – soms is het heel gemakkelijk om de goedkoopste te kiezen, maar de goedkoopste kan bijvoorbeeld uitsluitingen bevatten.
“We moeten mensen voorlichten over hoe het werkt, want vaak denken mensen dat ze een verzekering hebben en dat dus alles gedekt is, maar dat is eigenlijk niet het geval. Er zijn heel veel verschillende dekkingsniveaus, en je betaalt naar gelang daarvan.”
Om eigenaren van huisdieren te helpen beslissen welke huisdierenverzekering het beste bij hen en hun harige, geschubde of zelfs gevederde vriend past, zet Olsson, wiens moeder dierenarts is, enkele van de belangrijkste overwegingen op een rijtje voordat je een polis afsluit…
1. Denk goed na over het type polis dat je kiest
De belangrijkste soorten huisdierenverzekeringen zijn:
Levenslang – het huisdier is elk jaar gedekt tot een vastgesteld maximum, maar als dat maximum tijdens het verzekeringsjaar wordt bereikt, is het huisdier dat jaar niet meer gedekt voor verdere behandelingen, totdat de polis wordt verlengd, waarna het volledige maximumbedrag weer beschikbaar is.
Het voordeel van een levenslange polis is dat het huisdier gedekt is voor nieuwe ziekten en verwondingen, en Olsson zegt: “Het is heel goed om een levenslange dekking te hebben. Het is iets duurder, maar je kiest zelf het dekkingsniveau dat je wilt, en elk jaar wordt het bedrag opnieuw beschikbaar gesteld.
“Dus als je huisdier een chronische ziekte heeft, kun je die elk jaar laten dekken. Dat betekent dat je meer hulp kunt krijgen als er echt iets ernstigs gebeurt.”
Maximale uitkering – de ABI legt uit dat polissen met een maximale uitkering een vast bedrag toekennen voor elke ziekte of verwonding waarvoor je huisdier behandeling nodig heeft.
Maar Olsson wijst erop: “Als je bijvoorbeeld een polis met maximale uitkering hebt, staat er misschien dat het maximum voor allergieën 4.000 pond is, en na vier jaar heb je dat bedrag misschien al helemaal opgebruikt, en de verzekering dekt daarna niets meer.”
Ziekten of verwondingen die een huisdier al had voordat de polis inging, worden niet gedekt.
Tijdgebonden – tijdgebonden polissen dekken huisdieren voor nieuwe ziekten en verwondingen, dus aandoeningen van vóór de ingangsdatum van de polis worden niet gedekt, aldus de AIB.
Een vast bedrag dekt de behandeling van elke nieuwe ziekte of elk nieuw letsel bij het huisdier, en er geldt een vaste periode (vaak 12 maanden) waarin de behandeling wordt vergoed.
Alleen ongevallen – de goedkoopste polissen zijn meestal ‘alleen ongevallen’-polissen, die een vast bedrag uitkeren voor de behandeling van letsel door een ongeval bij huisdieren, maar geen ziekte dekken. De AIB zegt dat sommige ‘alleen ongevallen’-polissen een tijdslimiet van 12 maanden hebben.
2. Sluit een polis af wanneer uw huisdier nog jong is
Olsson zegt dat het verstandig is om je vroeg aan te melden als je een levenslange polis afsluit.
„Sluit meteen een huisdierenverzekering af voor je puppy of kitten en blijf deze jaarlijks betalen, want als je kiest voor levenslange dekking, heb je nooit te maken met het probleem van reeds bestaande aandoeningen: je weet dan dat je huisdier iets chronisch heeft, maar dat dit niet gedekt is.
“Het is echt goed om het meteen te hebben, want dan weet je dat je meestal gedekt bent. Het is net als bij een autoverzekering – je kunt je niet meer voor een autoverzekering aanmelden nadat de auto al een ongeluk heeft gehad.”
3. Houd rekening met wachttijden
Er kan een wachttijd gelden (vaak tussen de 14 en 60 dagen na ingang van de polis) voordat eigenaren een claim kunnen indienen, waarschuwt Olsson.
4. Controleer de uitsluitingen
Huisdierenverzekeringen kunnen bepaalde aandoeningen uitsluiten, wat betekent dat als je huisdier die aandoening krijgt, de verzekering de dierenartsbehandeling niet vergoedt.
Olsson legt uit: „Ik heb bijvoorbeeld een labrador, en ze zeggen misschien dat labradors vrij vaak heupklachten hebben, dus sluiten we heupklachten uit – daarom is de verzekering misschien goedkoop.
“Je moet dus echt goed kijken naar wat er wel gedekt is en naar het ras dat je hebt – welke genetische aandoeningen kan het ras hebben, of welke veelvoorkomende ongelukken moeten gedekt worden, want je wilt geen huisdierenverzekering met veel uitsluitingen.”
5. Houd rekening met het eigen risico
Net als bij andere verzekeringen moet de eigenaar waarschijnlijk een eigen risico betalen wanneer er een claim wordt ingediend, en eigenaren kunnen vaak zelf het bedrag van het eigen risico kiezen bij het afsluiten van de polis. Daarnaast kan er ook sprake zijn van een eigen bijdrage in procenten, waarbij de eigenaar een vast percentage van de behandelingskosten zelf betaalt.
Olsson zegt: „Je kunt kiezen voor een eigen risico van nul en een eigen bijdrage van nul procent, maar dan betaal je een hogere maandelijkse premie. En als je een eigen bijdrage van 20% of 50% betaalt, dalen de maandelijkse kosten, maar als er iets gebeurt, betaal je zelf meer.
“Wil je liever maandelijks iets meer betalen en een hogere dekking hebben als er iets gebeurt, of elke maand een lagere premie betalen maar dan wel iets uit eigen zak moeten betalen? Je moet kiezen wat het beste bij je financiële situatie past.”
Stel The Portugal News in als uw voorkeursbron voor nieuws op Google
 Toevoegen als voorkeursbron op Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media