


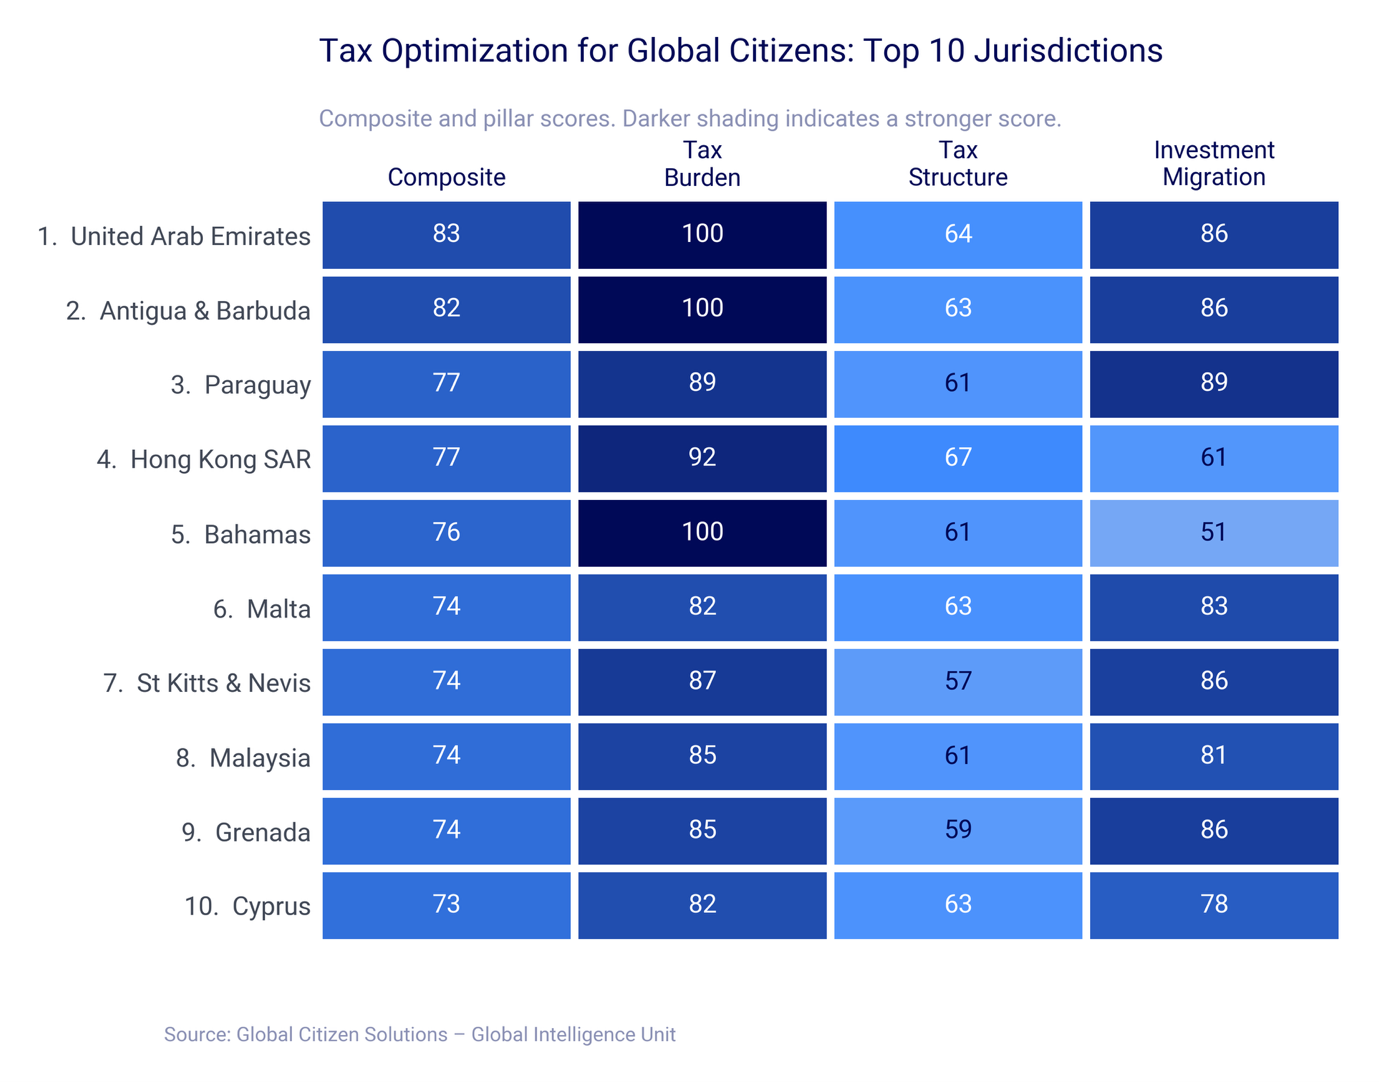
Quando as pessoas pensam em fixar residência noutro país, a questão fiscal é frequentemente reduzida a um único valor: a taxa máxima do imposto sobre o rendimento. É um ponto de partida razoável, mas deixa de fora muitos aspetos. Um novo relatório da Unidade de Inteligência Global da Global Citizen Solutions, intitulado «Otimização Fiscal para Cidadãos Globais», compara 48 jurisdições em 11 critérios, desde o imposto sobre o rendimento e o imposto sucessório até ao que acontece quando a residência cessa.
Destacam-se cinco conclusões.
Uma taxa mais baixa nem sempre significa uma situação fiscal mais vantajosa
A taxa máxima do imposto sobre o rendimento no Uruguai é de 36%, próxima das taxas praticadas em grande parte da Europa Ocidental. Na Hungria, é de 15%. Se considerarmos apenas as taxas, a Hungria pareceria a escolha mais favorável. No relatório, no entanto, o Uruguai ocupa o 12.º lugar e a Hungria o 31.º.
A diferença reside no que cada país tributa. O Uruguai, em geral, não tributa os rendimentos auferidos no estrangeiro, o que constitui uma das principais razões pelas quais regista a melhor pontuação do estudo no que diz respeito à conceção do seu sistema fiscal. A Hungria tributa os residentes sobre os seus rendimentos provenientes de qualquer parte do mundo e oferece poucos benefícios aos recém-chegados.
Para as pessoas singulares cujos investimentos ou interesses empresariais se situam em mais do que um país, o âmbito de aplicação da taxa pode ser mais importante do que a própria taxa.
 Créditos: Imagem fornecida; Autor: Cliente;
O tratamento dos rendimentos estrangeiros varia consideravelmente
Os países adotam abordagens muito diferentes em relação aos rendimentos auferidos no estrangeiro. Alguns, incluindo os Emirados Árabes Unidos e as Bahamas, não cobram imposto sobre o rendimento das pessoas singulares. Outros, como o Uruguai, o Paraguai e a Malásia, tributam apenas os rendimentos auferidos no próprio país. Malta tributa os rendimentos estrangeiros apenas quando estes são transferidos para o país.
Portugal tributa os residentes sobre os seus rendimentos mundiais, tal como a maioria das jurisdições mencionadas neste resumo. À semelhança de Chipre, Itália e Grécia, Portugal também oferece um regime especial para novos residentes que preencham os requisitos. Este regime, conhecido como IFICI, prevê uma taxa fixa de 20 % sobre os rendimentos portugueses elegíveis por um período máximo de 10 anos, a par de uma isenção sobre a maioria dos rendimentos de origem estrangeira. Destina-se a profissionais em áreas como a investigação, a inovação e as startups, e os rendimentos de pensões não beneficiam de tratamento preferencial.
Regimes deste tipo podem ser valiosos, mas diferem das regras fiscais normais de um país. Normalmente aplicam-se por um período definido, exigem a apresentação de um pedido e podem ser revistos pelo governo que os introduziu. A Itália, por exemplo, alterou o custo do seu regime duas vezes em nove anos. Quando um regime faz parte de um plano, vale a pena considerar durante quanto tempo se aplicará e qual será a situação quando terminar.
A autorização de residência e a residência fiscal são conceitos distintos
Uma autorização de residência, como o Golden Visa, concede o direito de viver num país. Por si só, não torna o seu titular um residente fiscal. A residência fiscal depende geralmente do tempo passado no país, normalmente cerca de 183 dias por ano.
Sete das dez jurisdições que lideram as classificações dos programas de residência e cidadania apresentadas no briefing não têm qualquer requisito de permanência mínima. Os direitos de residência podem, portanto, ser detidos sem que haja alteração da situação fiscal. Para muitas famílias, isto faz parte do valor de um programa de residência: proporciona outra opção, disponível se e quando decidirem utilizá-la.
As regras relativas à saída são tão importantes como as relativas à entrada
Alguns países aplicam um imposto de saída quando um indivíduo põe fim à sua residência fiscal. Isto trata a saída como se os ativos do indivíduo tivessem sido vendidos, tributando os ganhos que se acumularam mas que ainda não foram realizados.
O relatório conclui que 31 das 48 jurisdições não impõem qualquer imposto de saída, enquanto 17 aplicam alguma forma deste. Espanha, França e Alemanha aplicam versões abrangentes. Portugal e o Reino Unido aplicam versões mais restritas.
Para os indivíduos que detêm ações, uma empresa ou outros ativos cujo valor tenha aumentado, o momento da mudança pode ser tão importante quanto o destino. Uma vez que as regras de ambos os países interagem, o aconselhamento fiscal qualificado em cada jurisdição constitui uma parte importante do planeamento.
A tributação e a qualidade de vida raramente estão em sintonia, com algumas exceções notáveis
O relatório compara as suas conclusões com dados sobre a qualidade de vida do Global Passport Index 2026. Em geral, quanto mais favorável for a situação fiscal de uma jurisdição, mais baixa tende a ser a sua classificação em termos de qualidade de vida.
No entanto, sete jurisdições obtêm bons resultados em ambos os aspetos: Malta, Chipre, Uruguai, Costa Rica, Maurícia, Suíça e Portugal. Destas, Portugal ocupa a posição mais elevada em termos de qualidade de vida, situando-se em 11.º lugar a nível mundial.
Nenhuma das sete alcança essa posição por não cobrar imposto sobre o rendimento. Cada uma atrai residentes internacionais pela forma como trata os rendimentos estrangeiros, ao mesmo tempo que continua a financiar os serviços públicos através da tributação.
Circunstâncias diferentes, prioridades diferentes
O que mais importa depende também de cada indivíduo. Para quem possui um património significativo, o imposto sucessório pode superar o imposto sobre o rendimento. A França cobra até 60%, o Japão 55% e a Alemanha 50%, enquanto nenhuma das 13 primeiras jurisdições do estudo o aplica.
Para os reformados, as pensões, os cuidados de saúde, o custo de vida e os impostos sobre o consumo tendem a ter maior peso. Para os profissionais remotos, o tratamento dos rendimentos estrangeiros é frequentemente decisivo. Os rendimentos são normalmente tributados de acordo com o local onde o trabalho é realizado, em vez de onde os clientes estão sediados. Viver num país enquanto se prestam serviços a clientes noutro não torna automaticamente esses rendimentos estrangeiros.
Parte de um plano mais abrangente
Uma decisão sobre a residência pode afetar a forma como os rendimentos são tributados, como os ativos são detidos, como o património é transmitido à geração seguinte e quais as opções de que uma família dispõe caso as circunstâncias se alterem. Estas questões envolvem frequentemente vários especialistas, desde peritos fiscais e advogados até bancos privados e consultores de residência e cidadania. A Global Citizen Solutions é uma empresa de consultoria especializada em planeamento de residência e cidadania, que ajuda clientes com elevado património líquido e as suas famílias a garantir um maior controlo sobre onde podem viver, viajar, fazer negócios e operar em diferentes jurisdições.
 Créditos: Imagem fornecida; Autor: Cliente;
A Cimeira sobre Riqueza e Migração, que se realiza em Lisboa nos dias 5 e 6 de novembro, reunirá estas perspetivas. Os temas incluem a concorrência entre Portugal e os Emirados Árabes Unidos pelo capital global, as mudanças em curso no que diz respeito aos «Golden Visas» na Europa, o planeamento sucessório e fiscal transfronteiriço para famílias internacionais e as razões pelas quais as famílias escolhem Portugal.
Para quem está a considerar Portugal, ou qualquer outra jurisdição, as perguntas mais úteis são estas: O que é que o sistema tributa? Como é que trata os rendimentos e os ativos detidos no estrangeiro? O que acontece quando a residência tem início e quando termina? Como é que essas regras se enquadram nos planos a longo prazo da família? A taxa nominal é apenas uma parte desse panorama.
Contactos:
Eleanor Legge-Bourke
Eleanor@globalcitizensolutions.com
Defina o The Portugal News como a sua fonte preferida de notícias no Google
 Adicionar como fonte preferida no Google





 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media