


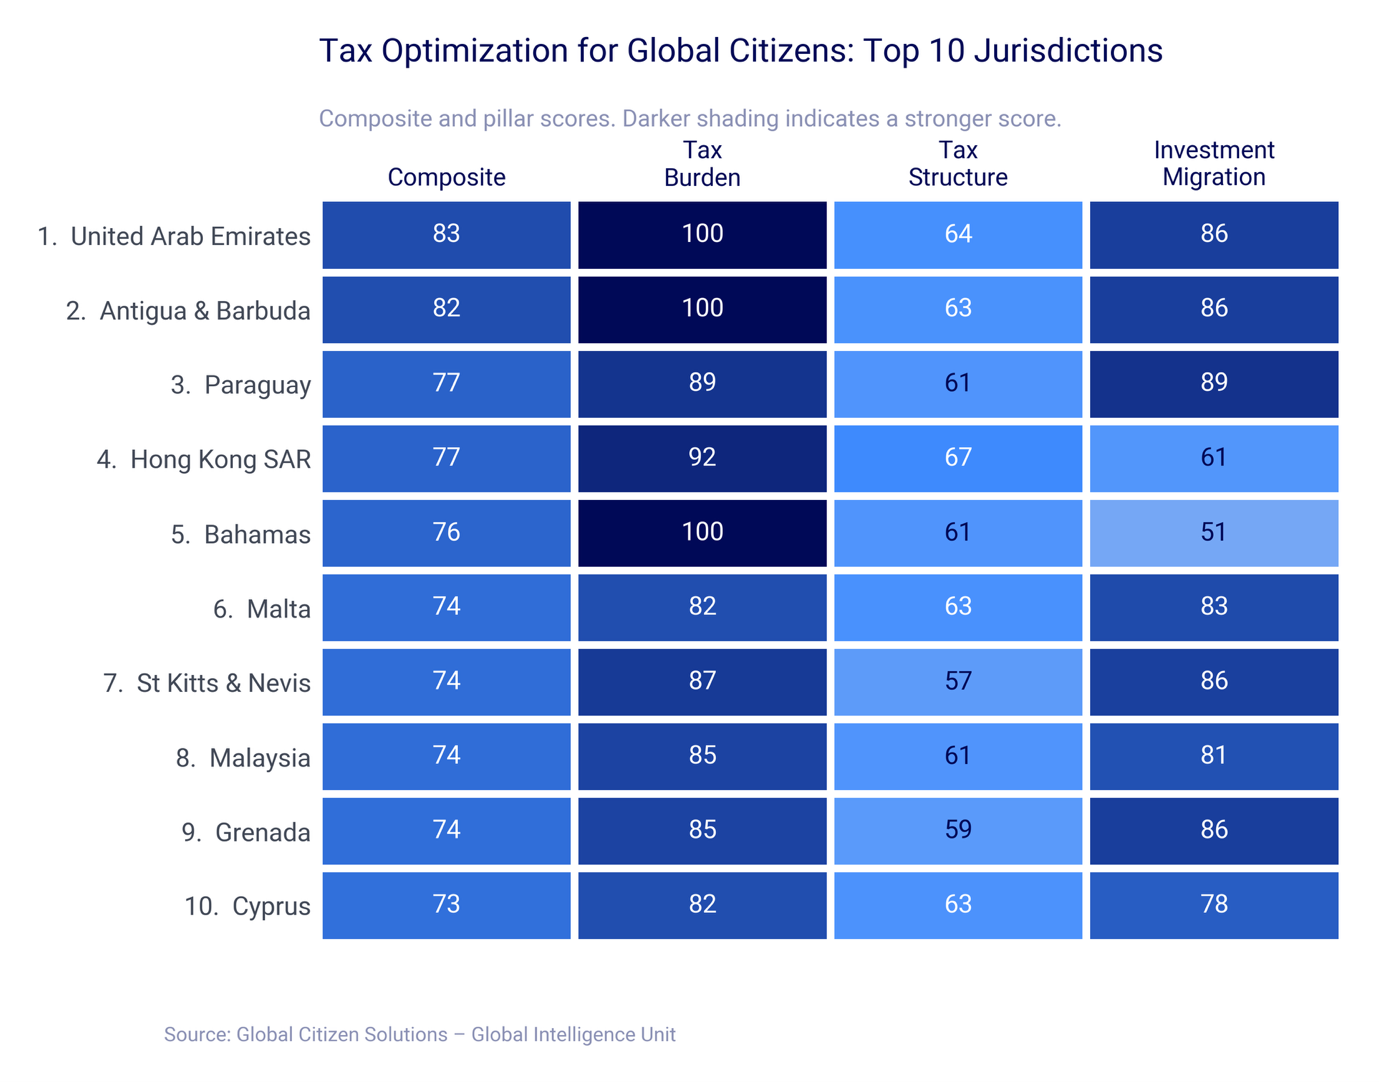
Wanneer mensen overwegen zich in een ander land te vestigen, wordt belasting vaak teruggebracht tot één enkel cijfer: het hoogste tarief van de inkomstenbelasting. Dat is een redelijk uitgangspunt, maar er blijft veel buiten beschouwing. Een nieuwe rapportage van de Global Intelligence Unit van Global Citizen Solutions, getiteld ‘Tax Optimization for Global Citizens’, vergelijkt 48 rechtsgebieden op basis van 11 criteria, variërend van inkomsten- en successierechten tot de gevolgen wanneer de verblijfsstatus wordt beëindigd.
Vijf bevindingen springen eruit.
Een lager tarief betekent niet altijd een gunstigere belastingpositie
Het hoogste tarief van de inkomstenbelasting in Uruguay bedraagt 36%, wat dicht in de buurt ligt van de tarieven in een groot deel van West-Europa. In Hongarije is dat 15%. Als we alleen naar de tarieven kijken, lijkt Hongarije de gunstigere keuze. In de rapportage staat Uruguay echter op de 12e plaats en Hongarije op de 31e.
Het verschil zit hem in wat elk land belast. Uruguay belast over het algemeen geen inkomsten die in het buitenland worden verdiend, wat een belangrijke reden is waarom het land in het onderzoek de hoogste score behaalt voor de opzet van zijn belastingstelsel. Hongarije belast ingezetenen over hun inkomsten uit de hele wereld en biedt weinig voordelen aan nieuwkomers.
Voor personen met beleggingen of zakelijke belangen in meer dan één land kan het van groter belang zijn waarop het tarief van toepassing is dan het tarief zelf.
 Bronvermelding: Aangeleverde afbeelding; Auteur: Klant;
De behandeling van buitenlandse inkomsten loopt sterk uiteen
Landen hanteren zeer uiteenlopende benaderingen ten aanzien van in het buitenland verdiende inkomsten. Sommige, waaronder de Verenigde Arabische Emiraten en de Bahama’s, heffen geen inkomstenbelasting. Andere, zoals Uruguay, Paraguay en Maleisië, belasten alleen inkomsten die binnen het land zijn verdiend. Malta belast buitenlandse inkomsten alleen wanneer deze het land binnenkomen.
Portugal belast ingezetenen over hun wereldwijde inkomsten, net als de meeste rechtsgebieden in deze briefing. Net als Cyprus, Italië en Griekenland biedt Portugal ook een speciale regeling voor in aanmerking komende nieuwe ingezetenen. De regeling, bekend als IFICI, voorziet in een vast tarief van 20% op in aanmerking komend Portugees inkomen gedurende maximaal 10 jaar, naast een vrijstelling voor het grootste deel van het inkomen uit buitenlandse bronnen. De regeling is gericht op professionals op gebieden zoals onderzoek, innovatie en start-ups, en pensioeninkomsten komen niet in aanmerking voor een voorkeursbehandeling.
Regelingen van dit soort kunnen waardevol zijn, maar ze wijken af van de standaard belastingregels van een land. Ze gelden doorgaans voor een bepaalde periode, vereisen een aanvraag en kunnen worden herzien door de regering die ze heeft ingevoerd. Italië heeft bijvoorbeeld de voorwaarden van zijn regeling in negen jaar tijd twee keer gewijzigd. Wanneer een regeling deel uitmaakt van een plan, is het de moeite waard om na te gaan hoe lang deze van toepassing zal zijn en wat de situatie zal zijn zodra deze afloopt.
Een verblijfsvergunning en fiscale woonplaats zijn twee verschillende zaken
Een verblijfsvergunning, zoals een Golden Visa, geeft het recht om in een land te wonen. Dit maakt de houder op zichzelf nog geen fiscale inwoner. Fiscale woonplaats hangt meestal af van de tijd die in het land wordt doorgebracht, doorgaans ongeveer 183 dagen per jaar.
Zeven van de tien rechtsgebieden die bovenaan de ranglijst van verblijfs- en burgerschapsprogramma’s in de briefing staan, kennen geen minimale verblijfsduur. Verblijfsrechten kunnen dus worden verkregen zonder dat de fiscale status verandert. Voor veel gezinnen maakt dit deel uit van de waarde van een verblijfsprogramma: het biedt een extra optie, die beschikbaar is als en wanneer zij ervoor kiezen er gebruik van te maken.
De regels bij vertrek zijn net zo belangrijk als die bij aankomst
Sommige landen heffen een vertrekbelasting wanneer een persoon zijn fiscale woonplaats beëindigt. Hierbij wordt het vertrek behandeld alsof het vermogen van de persoon is verkocht, waarbij winsten worden belast die zijn opgebouwd maar nog niet zijn gerealiseerd.
Uit de briefing blijkt dat 31 van de 48 rechtsgebieden geen vertrekbelasting heffen, terwijl 17 een of andere vorm daarvan toepassen. Spanje, Frankrijk en Duitsland hanteren ruime regelingen. Portugal en het Verenigd Koninkrijk hanteren engere regelingen.
Voor particulieren die aandelen, een bedrijf of andere activa bezitten die in waarde zijn gestegen, kan het tijdstip van een verhuizing net zo belangrijk zijn als de bestemming. Omdat de regels van beide landen op elkaar inwerken, is deskundig belastingadvies in elk rechtsgebied een belangrijk onderdeel van de planning.
Belasting en levenskwaliteit gaan zelden hand in hand, op enkele opmerkelijke uitzonderingen na
In de briefing worden de bevindingen vergeleken met gegevens over de levenskwaliteit uit de Global Passport Index 2026. Over het algemeen geldt: hoe gunstiger de fiscale positie van een rechtsgebied, hoe lager de rangschikking op het gebied van levenskwaliteit.
Zeven rechtsgebieden scoren echter goed op beide vlakken: Malta, Cyprus, Uruguay, Costa Rica, Mauritius, Zwitserland en Portugal. Hiervan scoort Portugal het hoogst op het gebied van levenskwaliteit, met een 11e plaats wereldwijd.
Geen van de zeven bereikt deze positie door geen inkomstenbelasting te heffen. Elk trekt internationale inwoners aan door de manier waarop het buitenlandse inkomsten behandelt, terwijl het openbare diensten blijft financieren via belastingheffing.
Verschillende omstandigheden, verschillende prioriteiten
Wat het belangrijkst is, hangt ook af van het individu. Voor mensen met een aanzienlijk vermogen kan successierechten zwaarder wegen dan inkomstenbelasting. Frankrijk heft tot 60%, Japan 55% en Duitsland 50%, terwijl geen van de 13 landen in de top van het onderzoek deze heffing toepast.
Voor gepensioneerden wegen pensioenen, gezondheidszorg, kosten van levensonderhoud en verbruiksbelastingen doorgaans zwaarder. Voor professionals die op afstand werken, is de behandeling van buitenlandse inkomsten vaak doorslaggevend. Inkomsten worden meestal belast op basis van de plaats waar het werk wordt verricht, in plaats van waar de klanten zijn gevestigd. Wonen in het ene land terwijl je klanten in een ander land bedient, maakt die inkomsten niet automatisch buitenlands.
Onderdeel van een breder plan
Een beslissing over de woonplaats kan van invloed zijn op hoe inkomsten worden belast, hoe vermogen wordt aangehouden, hoe vermogen wordt overgedragen aan de volgende generatie en welke opties een gezin heeft als de omstandigheden veranderen. Bij deze vraagstukken zijn vaak verschillende specialisten betrokken, van belastingdeskundigen en advocaten tot privébanken en adviseurs op het gebied van verblijfsrecht en staatsburgerschap. Global Citizen Solutions is een adviesbureau op het gebied van verblijfs- en burgerschapsplanning dat vermogende cliënten en hun gezinnen helpt meer zeggenschap te krijgen over waar zij kunnen wonen, reizen, zaken doen en opereren in verschillende rechtsgebieden.
 Bronvermelding: Aangeleverde afbeelding; Auteur: Cliënt;
De Wealth & Migration Summit, die op 5 en 6 november in Lissabon plaatsvindt, brengt deze perspectieven samen. Onderwerpen zijn onder meer de concurrentiestrijd tussen Portugal en de VAE om mondiaal kapitaal, wat er verandert op het gebied van ‘Golden Visas’ in Europa, opvolgings- en grensoverschrijdende fiscale planning voor internationale gezinnen, en waarom gezinnen voor Portugal kiezen.
Voor iedereen die Portugal of een ander rechtsgebied overweegt, zijn dit de meest relevante vragen. Waarop wordt belasting geheven? Hoe worden inkomsten en vermogen in het buitenland behandeld? Wat gebeurt er wanneer het verblijf begint en wanneer het eindigt? Hoe sluiten die regels aan bij de langetermijnplannen van het gezin? Het nominale tarief is slechts een onderdeel van dat geheel.
Contactpersonen:
Eleanor Legge-Bourke
Eleanor@globalcitizensolutions.com
Stel The Portugal News in als uw voorkeursbron voor nieuws op Google
 Toevoegen als voorkeursbron op Google





 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media